甘肃娃娃菜再次站上风暴中心,高波动下更应尽心维护
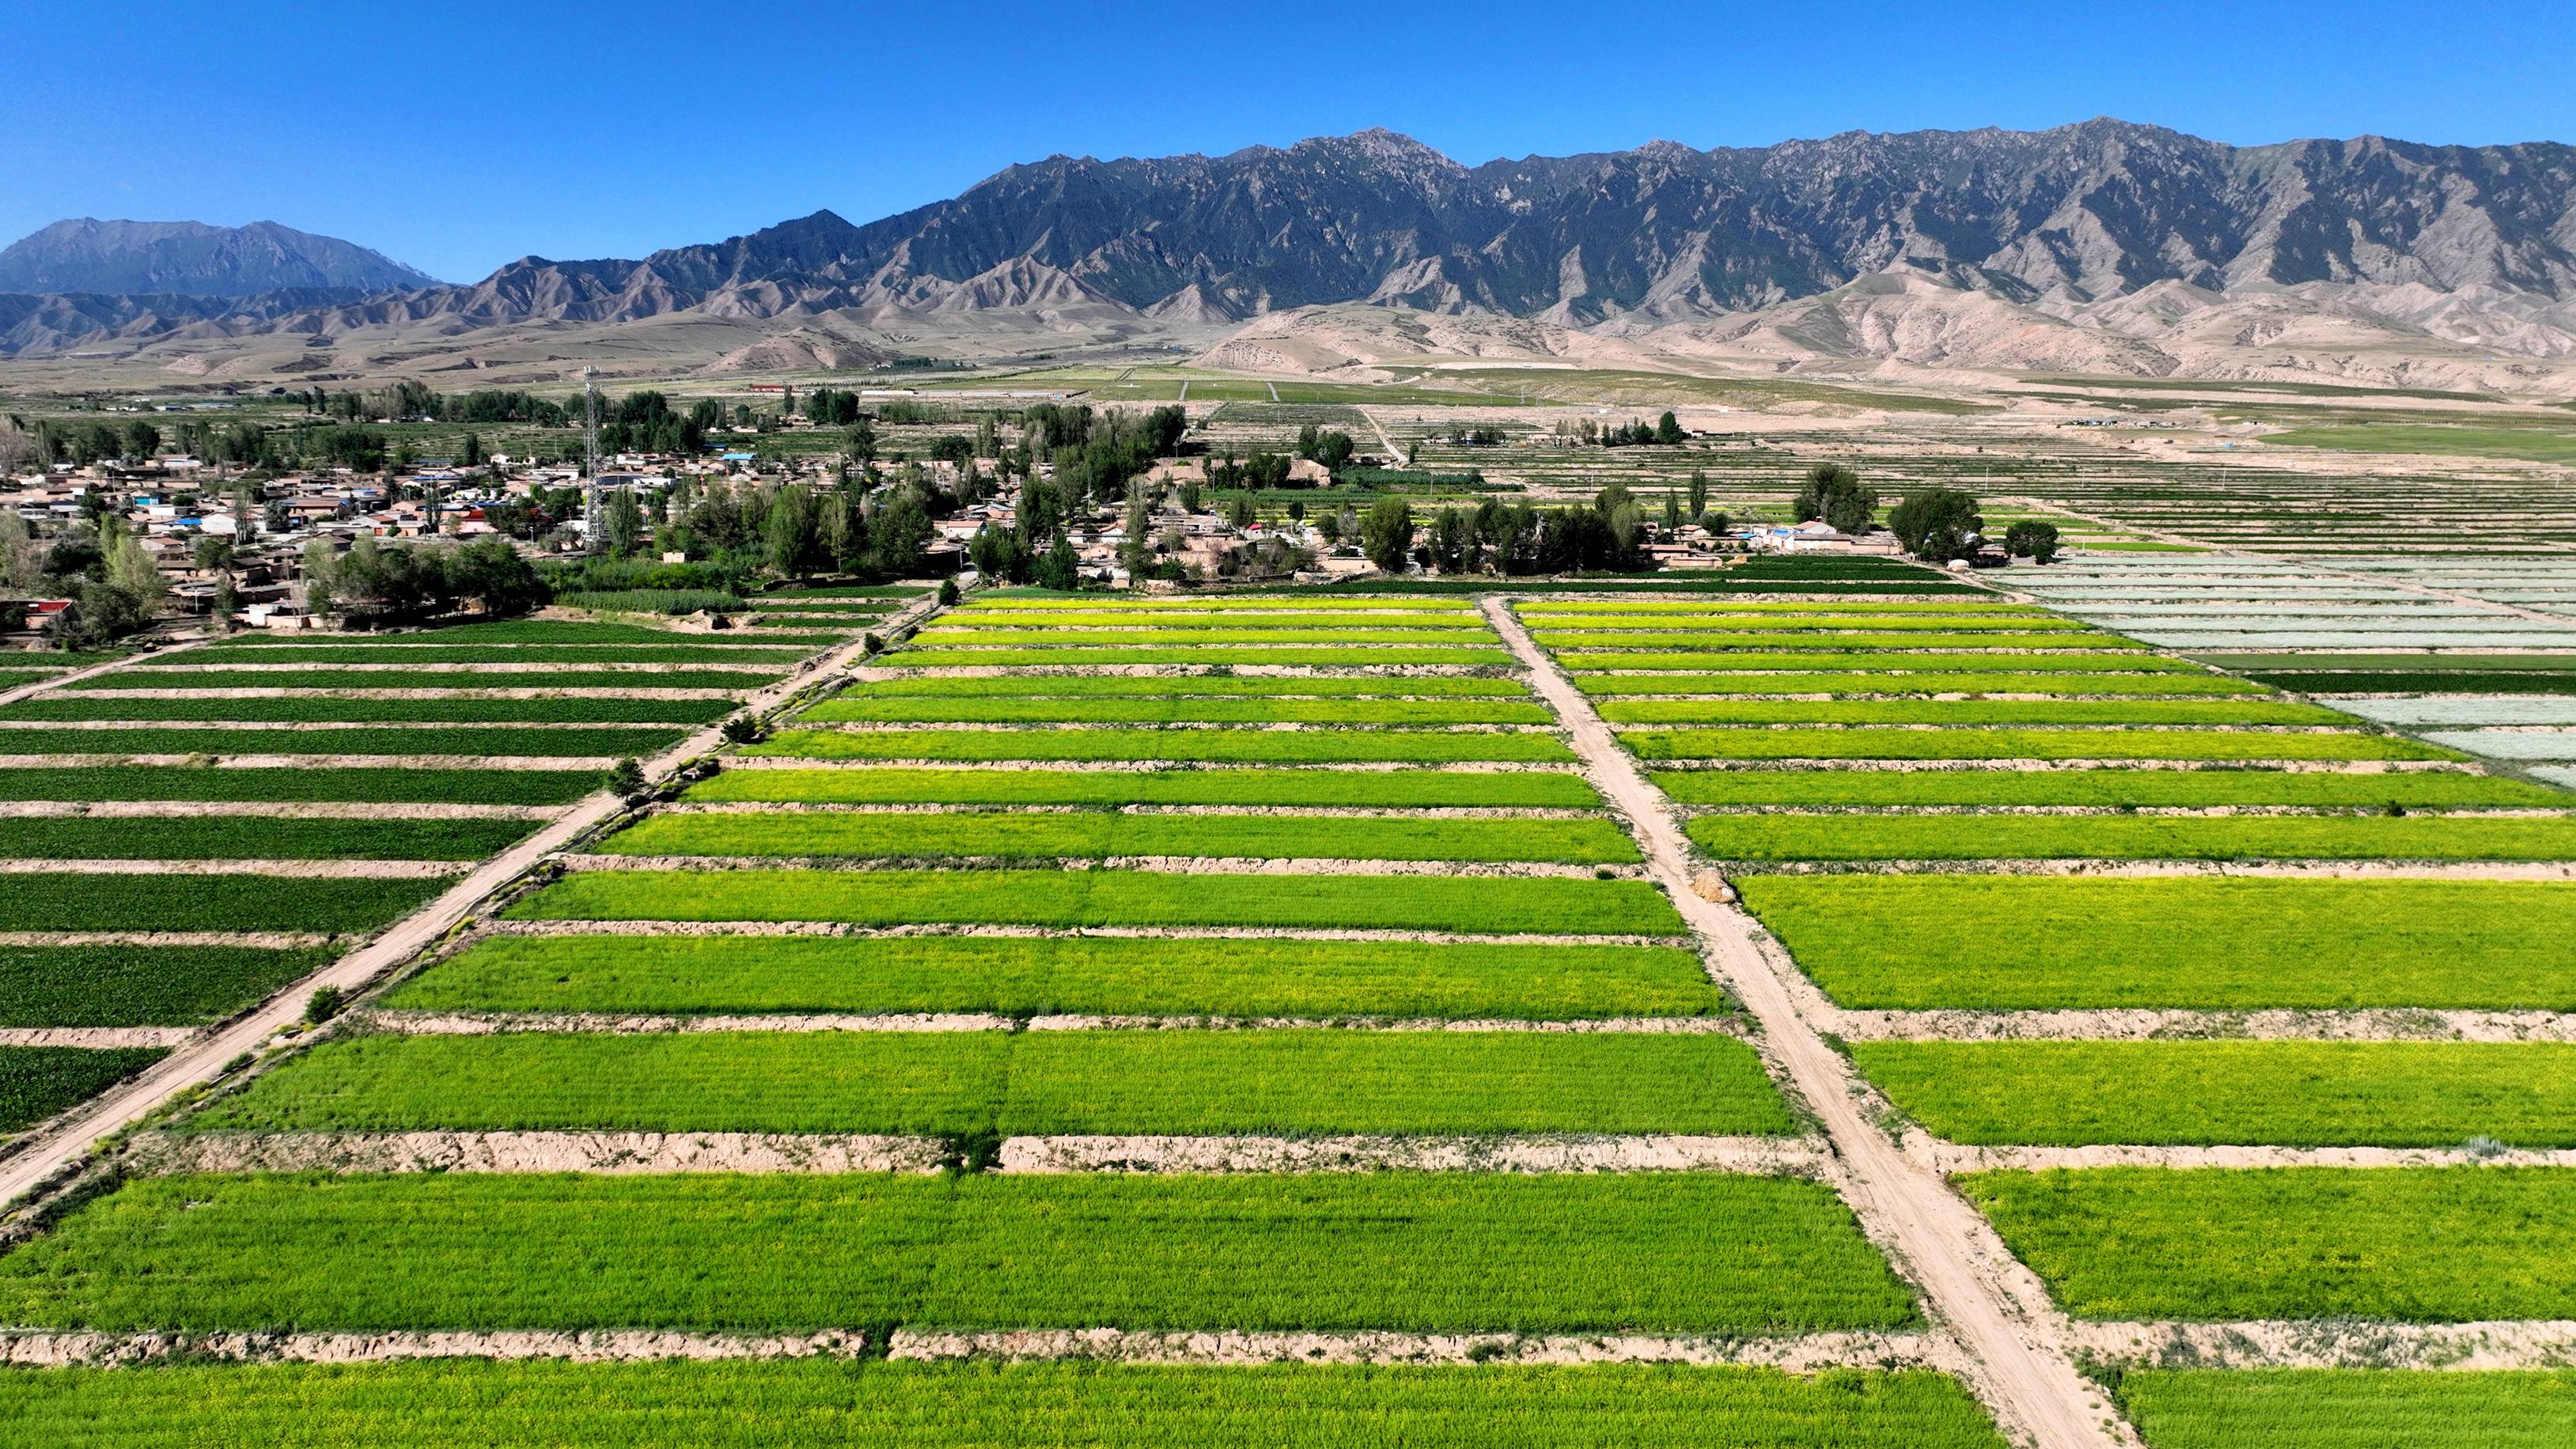
娃娃菜作为甘肃高原夏菜的标志性单品,依托黄土高原高海拔冷凉资源,已经成长为全省寒旱特色农业当中富民效果突出的叶菜品类。与此同时,以兰州榆中县为核心,延伸至张掖甘州、武威、民乐等河西产区,甘肃也已经形成全国规模领先的洋娃娃菜产业带。
在“十四五”寒旱特色农业先行区建设、化肥农药减量增效、以水定产多重政策背景之下,娃娃菜种植规模、农资投入结构、市场行情正在发生深刻变化。
种植面积领先,收益进入分化期
榆中县是国内最大的娃娃菜集中产区,全县高原夏菜总种植面积44.5万亩,其中娃娃菜稳定在18万亩以上,年产量超过120万吨,约占全国娃娃菜总产量27%。
河西张掖甘州区属于第二大集中片区,受“以水定产”政策管控,2025年当地娃娃菜种植面积回落至3.56万亩,相比前期高峰明显调减,这也是甘肃寒旱蔬菜产业“以水定规模”的缩影。
从2025年市场反馈来看,娃娃菜全年行情呈现明显“先跌后回升”的走势。
下跌的原因除了全国冷凉叶菜集中放量、市场供给过剩之外,短视频网络舆论对娃娃菜的收购压价现象也进行了放大,这就导致流通端观望情绪的进一步加剧。整体导致娃娃菜种植户收益被压缩,部分地块甚至出现保本或小幅亏损的情况。
而进入2025年下半年之后,其他冷凉产区采收陆续结束,甘肃娃娃菜依托错峰供应,不少后期播种地块又重新回归合理盈利区间,所以娃娃菜的价格出现回升趋势。
进入2026年,行业整体预期向好,但收益分化进一步加剧。根据一亩田天机产地监测数据,2026年5—6月甘肃娃娃菜主流统货产地价维持在0.5元/斤上下震荡,优质精品菜存在0.1—0.2元/斤的溢价,普通统货价格弹性很小。
从产业层面看,娃娃菜已经告别“种上就能稳赚钱”的阶段,收益更多是由上市窗口期、商品率以及渠道资源共同决定。
投入并非越高越好
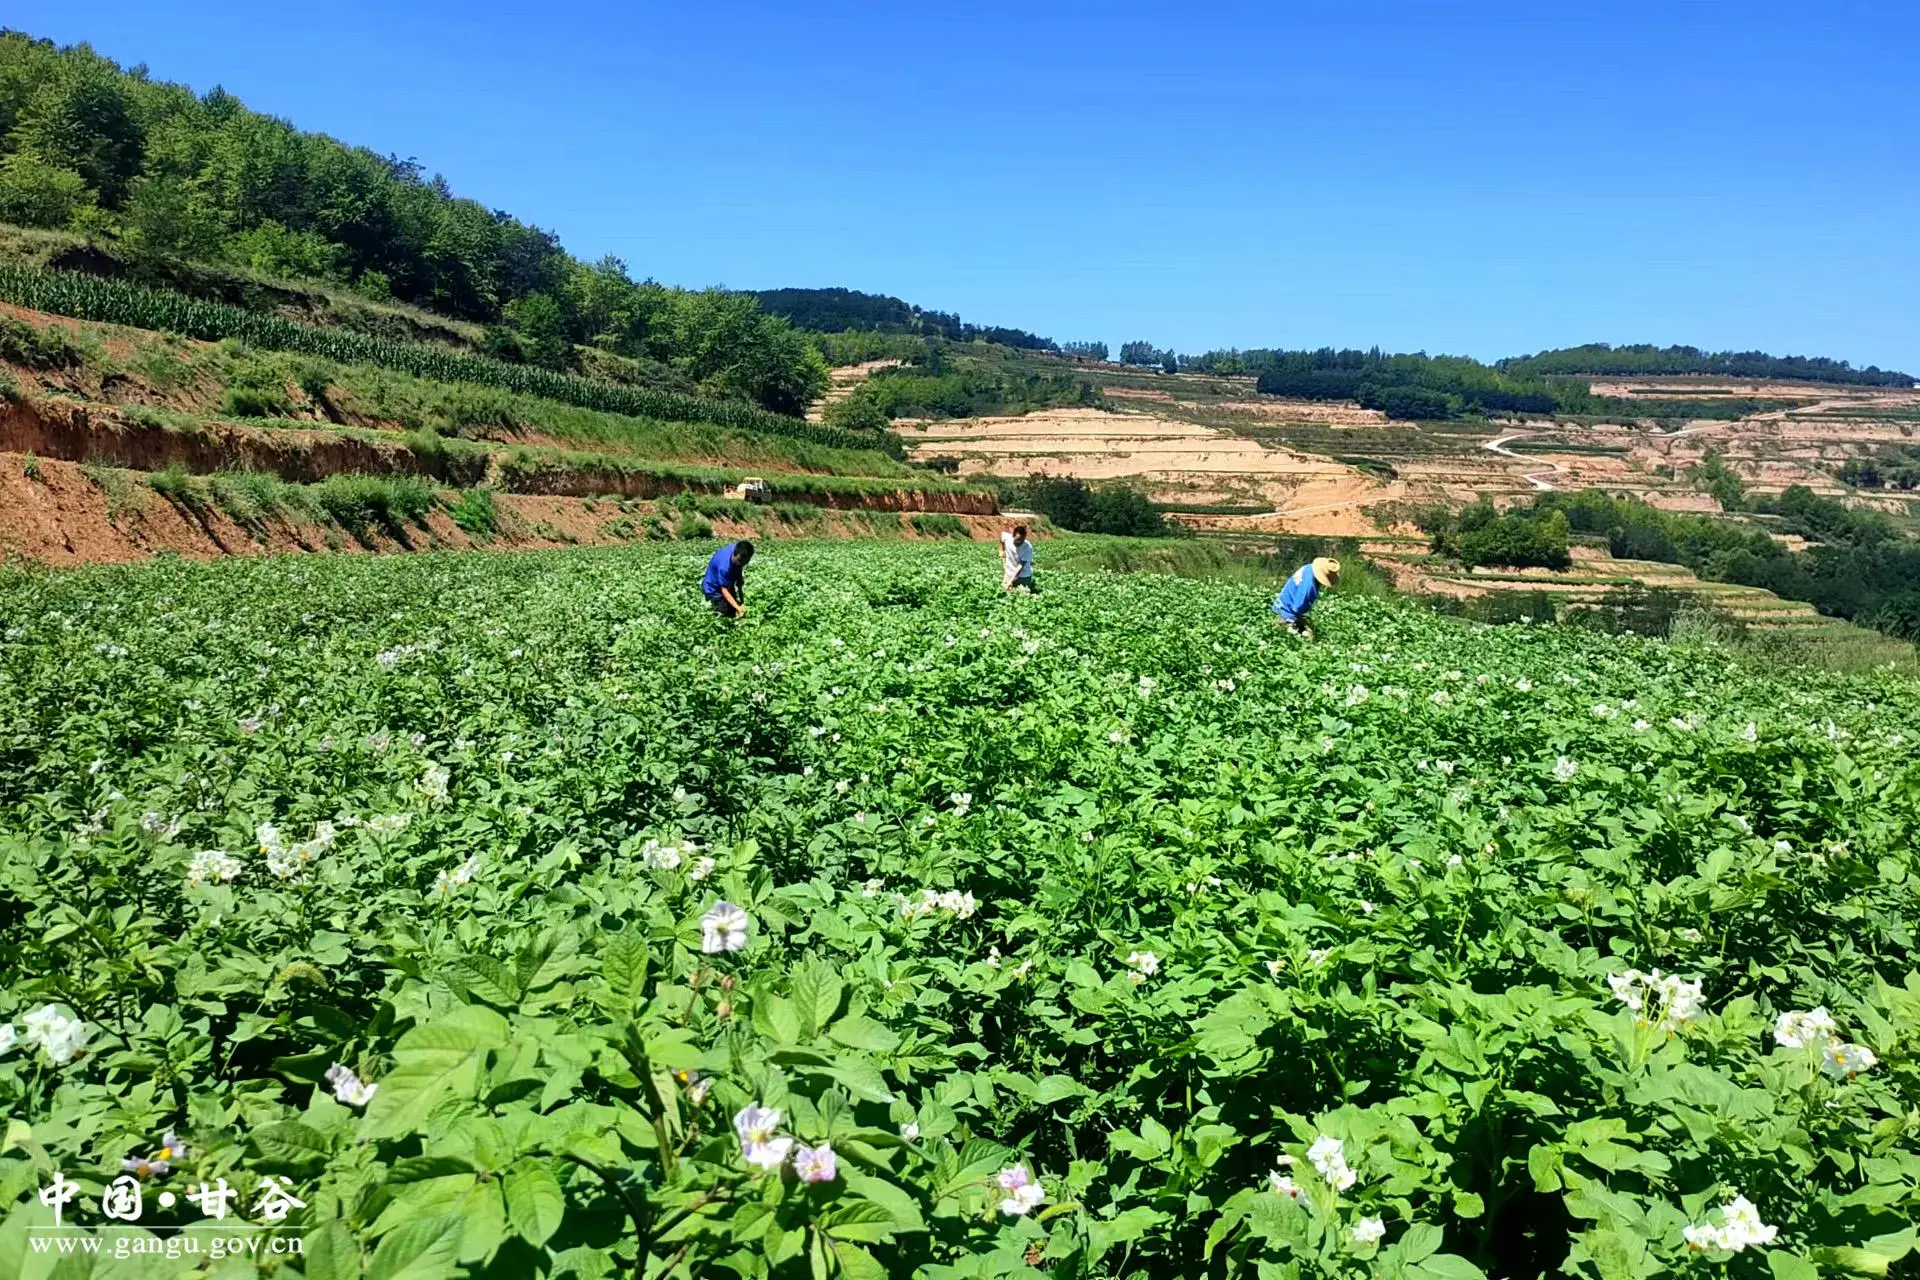
目前,甘肃娃娃菜已经大面积推广膜下滴灌水肥一体化技术,逐步替代传统大水漫灌模式。根据武威水肥调控田间试验结果,水肥一体化模式相比传统漫灌可以节水16%以上,同时实现肥料随水精准供给,产量提升约20%。
从农户实际投入结构来看,露地单茬娃娃菜一亩农资投入主要包含种子、肥料、农药、地膜四大板块。综合测算,当前甘肃露地单茬娃娃菜农资直接投入大致在850—1300元/亩;土地流转的大户在此基础上还需要叠加地租、人工采收分拣成本,整体亩均综合成本上升至3000元左右。
有经销商表示,娃娃菜一亩地的收益低于3000元就是赔钱,而今年的娃娃菜泡甲醛事件影响到甘肃,导致娃娃菜最低一亩地才2000左右,有的农户都直接干脆不收了。
同时还要注意的是,并不是农资投入越高收益就越高。
寒旱产区最突出的矛盾就是部分农户依然存在盲目加大化肥投入、追求高产的情况,反而造成叶菜贪长、病害加重、商品球合格率下降,最后卖价走低,投入产出比反而下降。
行情复杂,娃娃菜种植要更加谨慎
从近几年行情复盘来看,甘肃洋娃娃菜价格波动,本质是全国多冷凉产区错季产能叠加季节性需求共同博弈的结果。
第一,跨产区产能竞争是行情最大变量。
云南是冬春娃娃菜主产区;6—9月河北张家口、内蒙古乌兰察布、甘肃三大冷凉产区同步上市,一旦播期集中撞车,就会直接形成供给冲击,压低产地收购价;当北方其他产区采收结束之后,甘肃高海拔晚茬菜就会迎来错峰红利,价格回升。
第二,本地海拔梯度决定上市错峰能力。
榆中县利用川塬、二阴山区海拔落差推行分期播种,拉长5—10月采收窗口期,本意就是规避短期集中上市砸价风险;但散户农户种植决策存在明显从众性,上一年行情好,第二年就集中抢早播种,很容易再次形成上市撞峰,很难依靠农户自发调节实现错峰平衡。
第三,流通与消费端变化带来新扰动。
一方面预制菜产业发展对娃娃菜需求缓慢抬升,工厂加工订单形成一部分刚性需求;另一方面短视频平台产销信息传播速度加快,产地收购的价格矛盾更容易放大,进一步放大短期市场情绪,加剧阶段性涨跌。
第四,水资源政策长期约束供给上限。
河西走廊“以水定产”政策之下,张掖、武威等地已经不再鼓励露地叶菜盲目扩种;未来河西娃娃菜整体面积不会持续扩张,产能增量空间主要集中在中部榆中等旱作补灌区域,但也会受旱情制约,如果夏季出现持续干旱,灌溉供水受限,单产将直接承压。
综合来看,娃娃菜整体不存在长期单边暴涨基础,未来几年依旧维持“季节分化、播期分化”的震荡格局;早茬上市容易面临多产区竞争压力,价格承压;合理延后的高海拔晚茬错峰地块更容易拿到较好收购价;精品标准化菜相比普通统货持续存在稳定溢价。
存量优化成为主线
第一,规模由粗放扩张转向存量优化,以水定产成为底层逻辑。
第二,生产端加速分化,规模化基地占比持续抬升。
第三,农资投入方向持续绿色转型,减肥增效、水肥一体化是主线。
第四,产业风险防控短板仍待补齐,行情波动仍是长期痛点。
结语
立足甘肃寒旱农业的资源禀赋,娃娃菜依然是当地极具竞争力的冷凉蔬菜品类,错季供给的产业底色没有改变。对于从业者而言,优先选好上市窗口期、适度优化农资结构,提升分级商品率,依托合作社、基地对接订单,才是寒旱产区娃娃菜农户规避市场风险、稳定增收的现实路径。
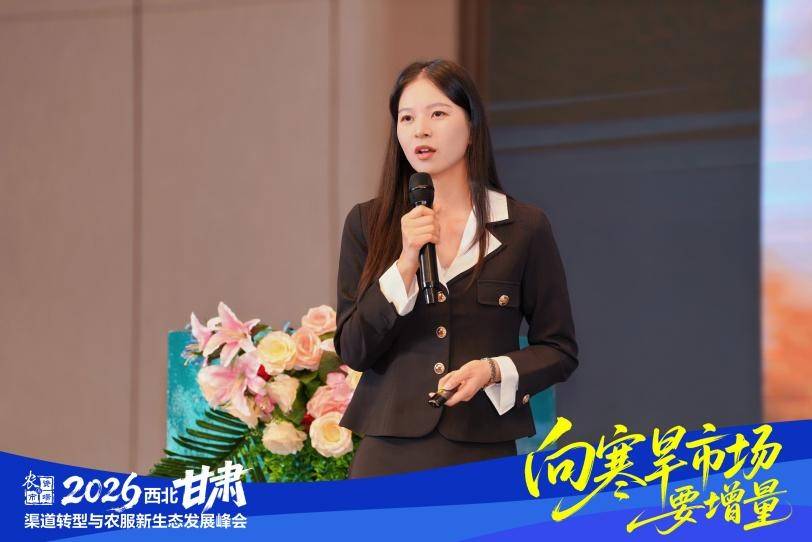
如今,娃娃菜种植正面临水资源约束、跨产区竞争、市场情绪扰动三重因素交织,如何持续实现稳定高收益?10月11—12日,2026西北(甘肃)渠道转型与农服新生态发展峰会重磅来袭,找到娃娃菜高收益密码!
会议联系:
窦老师:15936253789
张老师:19050151219


First slide label
Some representative placeholder content for the first slide.
Second slide label
Some representative placeholder content for the second slide.
Third slide label
Some representative placeholder content for the third slide.