肥料月刊:秋肥未带旺市场, 冬储能否接力?
秋肥未带旺市场,
冬储能否接力?
一铵明显回落,二铵相对抗跌,钾肥库存承压,复合肥实单让利。秋肥向冬储转换,订单与去库能否带来新的方向?
10月仍以“震荡偏弱、品种分化”为主;
持续回暖,需要订单和去库共同验证。
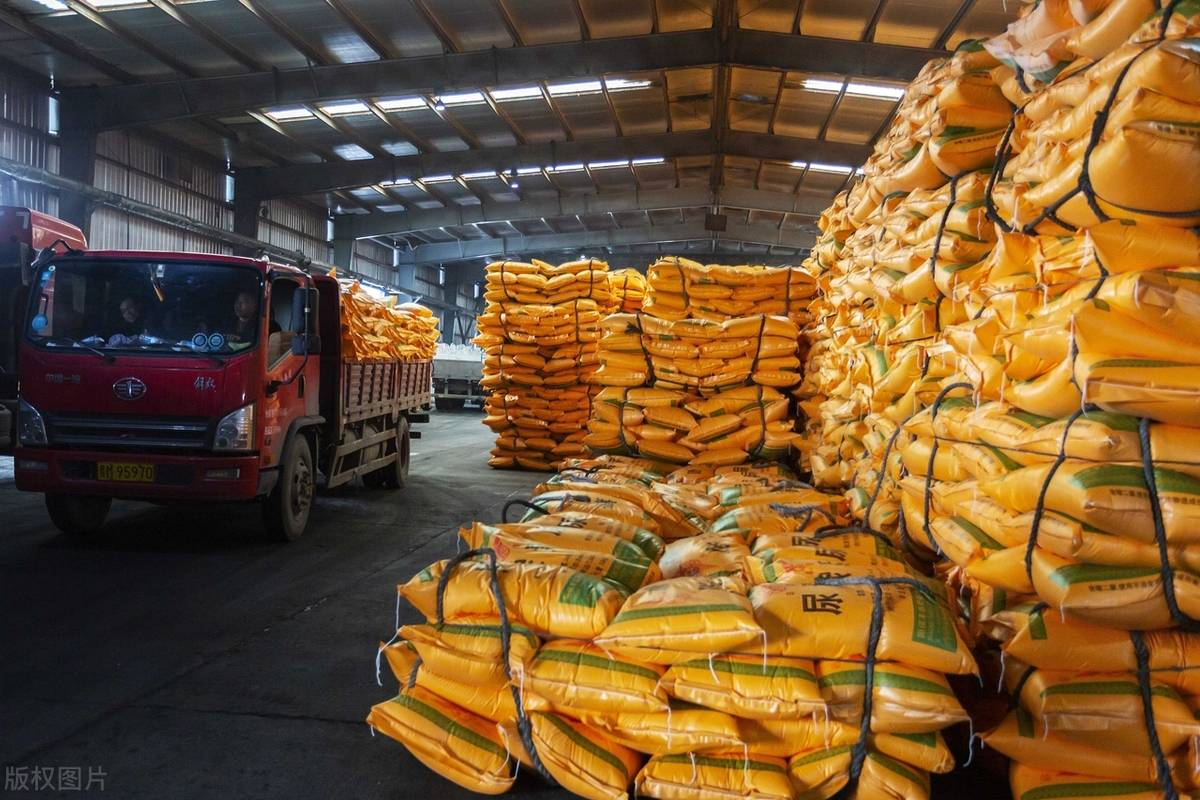
“金九”已过,国内肥料市场并未出现普遍上涨的旺季行情。秋季用肥需求释放偏缓,原料价格分化,厂家与贸易商的出货压力逐步传导到成交端:磷酸一铵明显下行,磷酸二铵偏弱整理,氯化钾相对抗跌但受高库存压制,复合肥则呈现“挂牌稳、实单让利”的特征。
进入10月,市场将从秋肥销售逐步转向冬储布局。秋播剩余需求能带来多少补单,冬储能否形成实际采购,原料价格是否止跌,将共同决定四季度前半段的行情。
综合现有资料判断,10月国内肥料市场大概率仍以震荡偏弱、品种分化为主。局部补库可能带来阶段性修复,但在终端销售和库存消化明显改善之前,持续上涨的基础仍不牢固。
磷酸一铵:价格明显回落,减产尚未带来止跌
9月,磷酸一铵是本期主要肥料品种中跌幅较为突出的产品。根据月度资料,截至9月29日,55%粉状价格指数为3893.75,较月初下降428.75,降幅9.92%;55%颗粒指数为4300.00,较月初下降2.82%;58%粉状指数为4350.00,较月初下降6.79%。不同形态产品跌幅存在差异,粉状一铵承压更为明显。
区域报价同样反映出这一变化。湖北55%粉状一铵由月初4250—4350元/吨降至3700—3900元/吨,江苏由4350—4400元/吨降至3850—3950元/吨。以报价区间两端分别比较,湖北低端下移550元/吨、高端下移450元/吨;江苏低端下移500元/吨、高端下移450元/吨。
这轮回落首先来自需求不足。下游复合肥企业优先消化成品及原料库存,开工恢复偏慢,对一铵以少量刚需补采为主。月内消息面虽一度改善市场心态,但没有形成持续的新单支撑;随后贸易商与部分中小厂低价出货,进一步压低成交重心。9月底公开日评也显示,一铵市场低价货源仍在出现,复合肥原料补单意向不高。[1]
成本端的变化加重了调整压力。部分港口硫磺和硫酸走弱,使一铵成本支撑有所松动,下游因担心继续降价而推迟采购,市场出现“价格走低—采购观望—出货承压”的循环。
值得关注的是,9月一铵供应已经收缩:行业月均开工率约48.06%,月产量82.66万吨。减产与价格下跌同时出现,说明仅靠供应调整,尚不足以抵消需求偏弱和库存消化压力。
展望10月,一铵仍需经历低价成交和库存消化的过程。若原料止跌、复合肥新订单增加,并带动连续补库,价格才更有条件企稳;如果需求仍停留在零星采购,局部低价货源可能继续扰动市场。
磷酸二铵:高含量产品相对抗跌,实单仍有压力
与一铵相比,9月二铵价格调整幅度较小,但不同含量和区域之间的分化更加明显。
截至9月29日,64%颗粒价格指数为4546.67,较月初下降0.37%;60%褐色指数为4600.00,较月初下降2.13%;57%含量指数为4262.50,较月初下降2.96%。64%颗粒产品相对抗跌,部分中低含量产品让利更为明显。
从所提供的区域报价看,甘肃、湖北和黑龙江64%颗粒报价与月初持平;山东、江苏64%颗粒报价区间有所下移,安徽、河北等地57%产品也出现不同幅度回落。这意味着二铵市场并非全面稳定,而是厂家报价、渠道报价和实际成交之间存在差异。
月中基层需求有所释放,带动走货短暂改善,但补单力度不足,未能形成趋势反转。进入下旬,下游继续按需采购,贸易商让利出货增多,成交端承压。
10月二铵预计仍以偏弱整理为主。秋播剩余需求及部分区域补货可以提供阶段性支撑,但需求随季节转换而回落后,市场将更依赖冬储订单。高含量产品的报价韧性可能延续,中低含量和渠道库存货源则仍有议价空间。判断市场是否转强,应观察实单成交和发运,而不能只看厂家挂牌价。
钾肥:氯化钾相对抗跌,高港存压制反弹
9月氯化钾整体呈现震荡整理态势,抗跌表现强于一铵,但缺乏持续上涨动力。按月末不同渠道报价汇总,港口62%白钾自提参考3050—3150元/吨,边贸62%俄白钾约2890—2950元/吨,青海60%晶体到站参考3080—3130元/吨。上述价格交货地点和方式不同,不能直接据此判断价差利润。
供应充裕、采购偏慢,是氯化钾市场的主要矛盾。公开资料显示,2026年8月我国氯化钾进口量为134.72万吨,环比增加5.77%;1—8月累计进口1142.42万吨,同比增长51.02%。[2] 进口持续补充国内市场,货源消化压力随之增加。
库存也提供了直观证据。隆众资讯9月24日样本港口统计显示,进口氯化钾港存量达到414.93万吨,较前一周增加3.24%。[3] 月末不同统计渠道给出的港存数字存在差异,但高库存、去化偏慢的方向较为一致。
高库存不意味着所有地区、所有规格都同样充裕。边贸到货、港口批次和运输条件变化,仍可能造成局部价格波动。不过,局部供应扰动是否能够推动全国市场持续上涨,还要看港口库存能否被实际需求消化。
硫酸钾则面临需求不足与生产成本压力并存的局面。月末曼海姆52%粉状产品出厂参考3900—4000元/吨,资源型50%粉状产品到站参考3700—3800元/吨。加工型企业开工处于低位,厂家既有稳价诉求,也需要通过订单维持出货。
展望10月,氯化钾预计延续震荡偏弱走势,硫酸钾则随原料成本和订单情况调整。进口成本、供货节奏与企业挺价意愿能够形成一定支撑,但成本不能视为价格绝不会跌破的硬底线。真正能够改善行情的,是复合肥采购增加和港口库存持续去化。
复合肥:挂牌调整有限,成交让利更值得关注
9月复合肥最明显的特征,是挂牌报价与成交条件之间的差异扩大。企业通过返利、补差和一单一议争取订单,部分价格调整没有直接体现在挂牌表上。
按资料所列9月下旬市场参考,45%硫基复合肥(15-15-15)主流出厂价格为3280—3500元/吨,45%氯基(15-15-15)为2800—3010元/吨,51%硫基(17-17-17)为3800—3880元/吨。品牌、区域、配方、付款和交货条件均会影响实际成交,应使用相同口径比较价格。
原料端,一铵明显走弱、部分钾肥货源松动,使复合肥成本支撑有所减弱;尿素虽有阶段性反弹,也未形成持续的整体成本推动。终端秋肥销售偏慢,经销商保持谨慎补货,厂家只能在控制生产与争取订单之间寻找平衡。
资料显示,9月复合肥行业产能利用率大致在33%—34%,而9月上旬样本企业库存约80.66万吨。这里的库存属于上旬样本统计,不能当作月底全行业库存。即便如此,低开工与出货压力并存,仍反映出市场的主要问题在于销售和货物流转不畅。
10月初,尚未完成秋播采购的地区可能出现尾单补货;随着秋肥季节逐步收尾,工厂则将转向冬储政策和新一轮订单。若经销商打款、提货仍偏谨慎,挂牌价格可能保持相对稳定,实际成交优惠仍有扩大空间。
因此,10月复合肥预计以弱稳整理、实单灵活商谈为主。是否继续下调,要结合原料变化、成品库存和区域走货判断,不能把个别小厂急单价格扩大为全国主流行情。
10月市场判断:秋肥尾单提供缓冲,冬储决定后续采购
综合各品类表现,10月肥料市场的主要压力仍来自需求释放不足。供应端虽然存在减产和控产,但没有明显改变下游谨慎采购的状态;原料回落又使经销商更倾向于等待,增加了新订单启动的难度。
同时,也不宜把所有品种都判断为持续大跌。一铵已经经历较明显调整,二铵部分产品仍有报价韧性,硫酸钾低开工限制供应释放,复合肥企业也在根据订单调整生产。不同品种的价格弹性将继续存在差异。
| 品类 | 10月基准判断 | 改善行情的主要条件 |
|---|---|---|
| 磷酸一铵 | 弱势整理,等待企稳 | 原料止跌、低价库存消化、复合肥连续补库 |
| 磷酸二铵 | 偏弱震荡,规格分化 | 秋播补单及冬储订单落实、渠道库存下降 |
| 氯化钾 | 震荡偏弱,反弹受库存约束 | 港存持续去化、下游采购增加 |
| 硫酸钾 | 订单与成本博弈,小幅调整 | 实单改善、原料成本与售价关系修复 |
| 复合肥 | 挂牌相对稳定,成交灵活让利 | 基层走货加快、冬储打款和提货同步增加 |
注:本表为10月前瞻判断;实际走势需结合采购、发运、成本与库存变化观察。
上旬可重点观察秋肥尾单和假期后的补货;中下旬则更应关注冬储政策是否转化为实单。若原料止跌、终端提货改善,部分品种可能出现阶段性修复;若冬储仍以询价为主、工厂和渠道去库缓慢,偏弱整理就可能延续。
出口同样值得跟踪,但只有实际订单和发运能够分流国内货源,消息预期不能直接等同于需求增量。未经确认的收储、指导价调整等政策传闻,也不应提前计入行情支撑。
后市观察:从“报价变化”转向“订单与库存变化”
10月需要重点跟踪三个信号。
原料是否真正止跌
关注一铵、尿素、硫磺和钾肥的持续成交情况,判断成本变化是否开始稳定,而不是仅凭单日报价上调判断反转。
冬储是否形成连续订单
厂家发布冬储政策只是起点,经销商实际打款、工厂发运和渠道提货,才是判断采购力度的关键。
库存是否持续下降
复合肥成品库存、磷铵厂库及氯化钾港存,需要分别观察。若原料采购增加却伴随成品库存堆积,其对行情的支撑可能难以持续。
总体来看,9月肥料市场呈现出“需求偏缓、原料分化、成交承压”的特征;10月则是秋肥向冬储转换的重要阶段。市场可能出现局部补库和阶段性反弹,但持续回暖仍需要终端销售、订单和库存共同验证。冬储能否接力,最终要看货源能否从工厂和仓库真正流向用肥市场。


First slide label
Some representative placeholder content for the first slide.
Second slide label
Some representative placeholder content for the second slide.
Third slide label
Some representative placeholder content for the third slide.