为什么做杀虫剂的比卖肥料的赚得多?
同样卖农资,为什么做杀虫剂的比卖肥料的赚得多?
选赛道,本质上是选利润结构
开篇:一组让人坐不住的利润对比
先说一组真实数据,看完你就明白为什么越来越多的农资老炮往往杀虫剂方向转:
| 品类 | 代表企业/产品 | 毛利率 |
|---|---|---|
| 磷肥 | 六国化工(2025 年) | 6.15% |
| 尿素 | 行业平均(2025 年) | 13.42% |
| 复合肥 | 行业平均(2025 年) | 10.40% |
| 农药经销 | 经销商平均 | 25%-35% |
| 杀虫剂生产 | 利民股份(2025 年) | 24.32%(同比 +11.72 个百分点) |
| 农药综合 | 绿亨科技(2025 年) | 42.49% |
| 肥料对比 | 绿亨科技肥料板块 | 28.68% |
同一个企业——绿亨科技,做农药的毛利率 42.49%,做肥料的毛利率 28.68%,差了将近 14 个百分点。这还是同一家公司、同一套管理团队、同一个客户群体的前提下。差距在哪?不在人,在赛道。
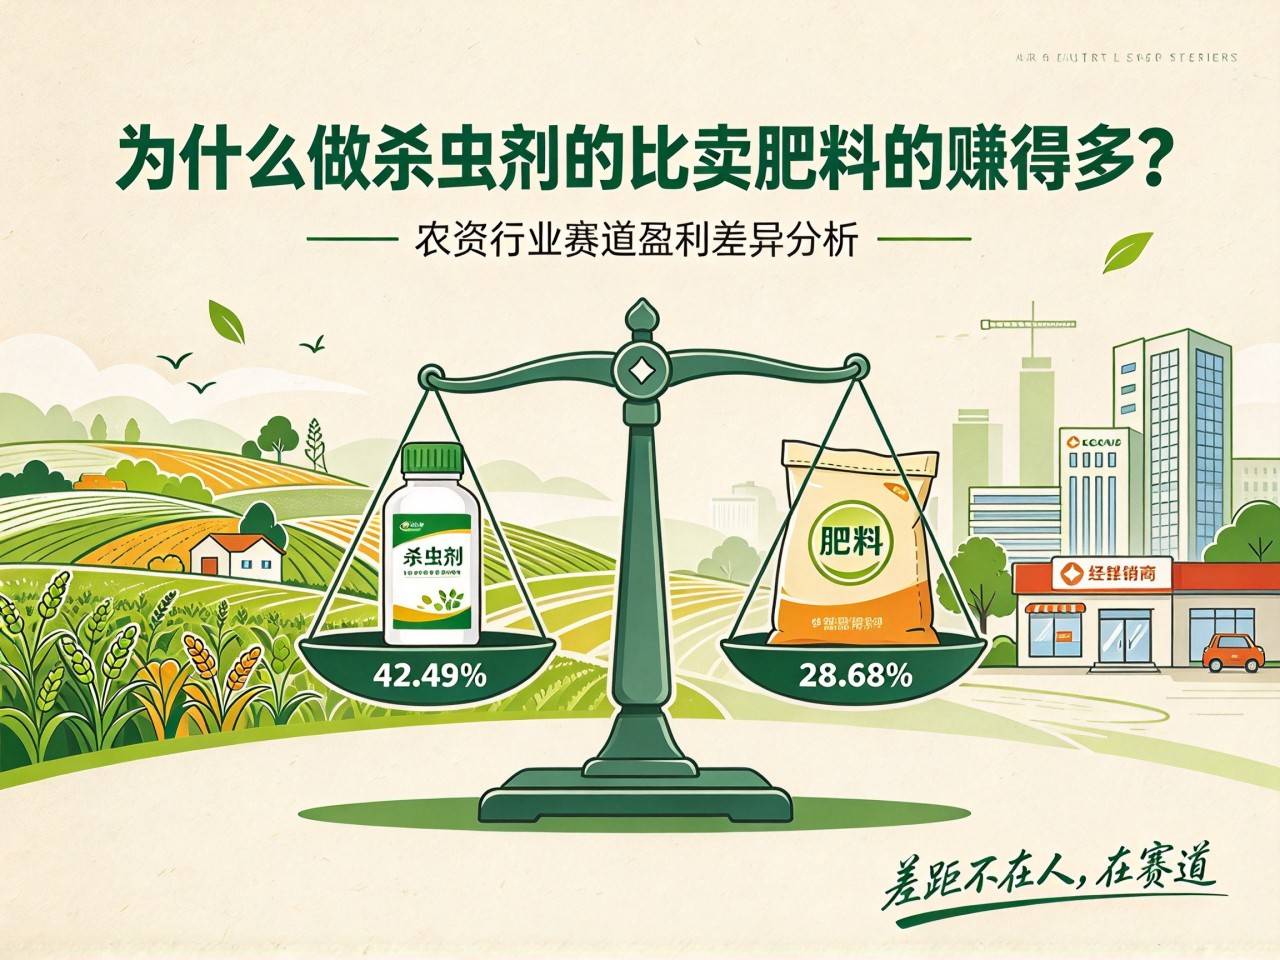
今天这篇文章,我们就来掰扯清楚:杀虫剂这个行业,到底比肥料好在哪?机会在哪?为什么对厂家和经销商来说,杀虫剂是更值得押注的方向?
一、大盘对比:杀虫剂和肥料,各自是什么体量?
先看整体盘子。
2025 年中国农资行业整体市场规模约 4876 亿元,其中:
化肥板块:约 2143-2598 亿元,占农资行业的 43.9%
农药板块:约 1086-1496 亿元,占农资行业的 22.3%
单看规模,化肥确实是农资行业的“老大哥”,体量是农药的近两倍。但规模大不代表赚钱多——这是一个很多农资人容易掉进去的认知陷阱。
关键要看两个维度:增速结构和利润密度。
增速结构
化肥行业已经进入成熟期甚至衰退期。尿素、磷肥、复合肥大品种,市场总量基本见顶,年增速在 1%-3% 之间徘徊,个别年份甚至负增长。而杀虫剂这边:
2025 年中国农业杀虫剂市场规模达 1589.96 亿元,较 2024 年增长 3.18%
2026 年原药口径预计达 344.1 亿元,增长 4.7%
杀虫剂在农药市场中占比约 38.2%,是最大的细分品类
增速差距看似不大,但要注意:化肥的增速是“总量见顶后的微增”,杀虫剂的增速是“结构性升级中的增长”——两者的增长质量完全不同。
利润密度
这是核心差距所在。我们把利润率做个直观对比:
| 指标 | 化肥行业 | 杀虫剂/农药行业 |
|---|---|---|
| 生产企业毛利率 | 6%-13% | 24%-42% |
| 经销商毛利率 | 10%-20% | 25%-35% |
| 种子毛利对比 | — | 30%-50%(种子) |
| 典型利润区间 | 卖一吨肥赚几十块 | 卖一瓶药赚几块到十几块 |
化肥靠走量,杀虫剂靠溢价。一吨尿素赚 300 块,一瓶高端杀虫剂赚 15 块——但一瓶药的成本可能只有 3 块。这就是利润密度的差距。
二、深度拆解:为什么杀虫剂更赚钱?
看完表面数据,我们来深挖底层逻辑。杀虫剂为什么能维持高利润?五个结构性原因。
1 技术壁垒高,竞争者进不来
化肥行业最大的问题是什么?同质化太严重。尿素的配方全球都差不多,复合肥的配方也就那么几种。一个投资几千万的复合肥厂,半年就能投产。门槛低意味着谁都能进来做,进来的人多了,价格战就打起来了,利润就薄了。
杀虫剂完全不同。一个新农药的创制,从化合物筛选到最终登记上市,需要 10 年以上时间、数亿美元的研发投入。即便不做原创,做仿制也不是随便谁都能做。农药生产需要“三证齐全”——生产许可证、农药登记证、质量标准证,任何一个证的获取都需要相当的时间和资金成本。仅一个农药登记证的办理,周期通常在 2-3 年,费用几十万到上百万不等。
壁垒高 → 竞争者少 → 供给可控 → 价格有支撑 → 利润有保障。这是杀虫剂高利润的第一道护城河。
2 环保门槛卡死了新增产能
化肥厂的环保压力也有,但相对可控。而农药生产涉及的是化工合成,环保要求严苛得多。近年来,国家明确要求农药生产企业必须进入省级以上化工园区,园区的环保标准、安全标准、排放标准远高于普通工业区。这意味着:
新进入者不仅要拿证,还要找得到合格的落脚点
现有企业如果不在合规园区,面临关停并转
产能扩张的成本大幅提升
截至 2025 年底,全国农药企业 1895 家,产能利用率仅 66%。听着好像产能过剩?但实际是低端产能过剩、高端产能紧缺。行业正在洗牌——头部集中加速,12 家中国企业已经进入全球农化前 20 强,其中 3 家年销售额超 100 亿元。对留下来的企业来说,供给端的收缩就是利润端的扩张。能活下来的企业,吃的是别人退出来的市场份额。
3 刚需 + 高频,客户粘性天然强
化肥一年用几次?大田作物通常就底肥追肥两三茬。但杀虫剂呢?虫害发生时,农民不可能等——不打药就是绝收。这是真正的刚需,且季节性、突发性强。一旦某个品牌的杀虫剂在某个区域建立起了效果口碑,种植户会持续复购,更换意愿很低。
为什么?因为农药的选择成本极高。用错了药,不仅是浪费钱的问题,可能一季庄稼就毁了。所以种植户极度依赖经验和技术指导,一旦认定某个产品有效,就会形成强复购习惯。这就是杀虫剂的第三道护城河:品牌忠诚度高,客户迁移成本高,经销商和厂家的议价能力强。
4 服务溢价空间大——卖的不是药,是解决方案
化肥怎么卖?基本上就是按配方、按吨卖,价格是核心竞争要素。经销商能提供的增值服务有限。
杀虫剂不一样。虫害防治是一个需要诊断、需要方案、需要跟踪的过程:
什么虫?在什么生育期?抗药性情况如何?
用哪种成分?复配方案怎么设计?施药时机在哪?
飞防浓度怎么调?用水量多少?
杀虫剂卖的不是产品,是解决方案。能帮种植户解决问题的经销商,就不是在卖药,而是在卖技术服务。技术服务的溢价空间,远大于单纯卖货。
一个只会报价的肥料经销商,和一个能开“虫子处方”的杀虫剂经销商,谁的客单价高、谁的客户粘性强,不言而喻。
5 绿色替代浪潮——新产品层出不穷 = 新利润点不断涌现
这一点,是杀虫剂行业未来 5 年最大的结构性红利。先看数据:
2024 年获批的 10 个新农药中,7 个为生物农药
2025 年获批的 14 个新农药中,10 个为生物农药
生物农药渗透率从 2024 年的 8.3% 提升至 2026 年预估的 11.7%
到 2027 年中国生物农药市场规模将增至 330.9 亿元,年均复合增长率 17.1%
全球可持续作物保护化学品市场 2032 年将达 251.8 亿美元,CAGR 14.5%
生物杀虫剂占全球可持续植保市场的 47.4%(2025 年)
这组数据说明了什么?杀虫剂行业正处于一轮大规模产品迭代周期中。高毒高残留的化学杀虫剂正在被绿色、低毒、生物源的产品替代。每一次替代,就是一次重新定价的机会。化肥有这种产品迭代红利吗?尿素还是那个尿素,复合肥还是那个复合肥。大品种的创新空间已经非常有限。
三、机会窗口:未来 3-5 年,杀虫剂赛道的三大增长点
看清楚了底层逻辑,再来看具体的机会在哪。
1 生物杀虫剂——从“补充角色”走向“主流选择”
生物杀虫剂目前渗透率只有 8%-12%,看起来不高,但这恰恰意味着巨大的增长空间。随着政策推动(化肥农药零增长行动、绿色农业补贴)和种植端需求升级(出口农产品农残标准越来越严),生物杀虫剂正在从“可选项”变成“必选项”。
对厂家的机会
布局生物杀虫剂产品线,抢占登记证资源。目前生物农药的登记证竞争远没有化学农药那么激烈,先行者有明显先发优势。
对经销商的机会
在现有化学杀虫剂客户基础上,逐步导入生物杀虫剂产品,既能提升客单价,又能响应绿色农业政策,还能拿到政策补贴。
2 飞防专用制剂——植保无人机催生的新赛道
中国植保无人机保有量已经全球第一,但适配飞防的专用杀虫剂制剂供给还远远不够。飞防对制剂的要求很高:高浓度、低漂移、快速渗透、耐雨水冲刷。能用普通制剂简单替代吗?不能。
飞防专用制剂的定价比普通制剂高 20%-50%,而且技术门槛高、竞争者少。这是一个典型的“用技术换利润”的细分赛道。
更关键的是,植保无人机的作业面积还在快速增长。据行业数据,2025 年全国植保无人机作业面积已突破 20 亿亩次,且每年保持两位数增长。飞防制剂的市场容量将随着无人机渗透率的提升而持续扩大。
3 高端仿制替代——专利到期带来的“黄金窗口”
全球农药专利每年都有大批到期,一旦专利到期,国内企业就可以合法生产仿制品。中国已有 12 家企业进入全球农化前 20 强,仿制能力全球领先。
高端仿制品的毛利率通常在 30%-40% 之间,远高于普通仿制品。关键在于:你要拿到登记证、掌握合成工艺、保证品质稳定性——这些本身就是壁垒。
值得注意的是,全球农化巨头的很多重磅杀虫剂化合物专利正在密集到期。2025-2030 年间,预计有数十个年销售额超亿美元的品种专利到期,这为国内企业提供了巨大的仿制替代空间。谁能率先完成登记、率先打通工艺、率先建立品质口碑,谁就能吃到这块最大的红利。
从全球市场看,亚太杀虫剂市场 2025 年规模约 49.3 亿美元,占全球 133.1 亿美元的 37.03%,是全球最大的区域市场。中国作为全球最大的农药生产国和出口国,在这个市场中占据着核心位置。头部企业的国际化布局,也为整个产业链的利润提升创造了条件。
四、给农资人的实操建议
分析了这么多,落到行动层面,厂家和经销商分别该怎么做?
对杀虫剂 / 农药生产企业
从低端通用仿制品向高端制剂、生物杀虫剂、飞防专用制剂方向升级。低端产品的价格战没有尽头,高端产品才有利润空间。
农药登记证是核心资产,一个登记证就是一个“准入门票”,越早储备越主动,尤其是生物农药登记证,未来竞争会越来越激烈。
单纯卖药的时代过去了。建立技术服务团队,为经销商和大型种植户提供虫害防治解决方案,是提升品牌溢价的关键。
提前布局即将到期的高价值化合物,做好仿制开发计划。时间窗口一旦错过,就被竞争对手抢走了。
对经销商和零售商
如果目前化肥占比过高,建议逐步增加杀虫剂/农药的品类比重。一个参考比例:化肥占营收 50%-60%,农药占 30%-40%,其他占 10%-20%。
能诊断虫害问题、能开方案、能跟踪效果的经销商,客户不会被隔壁低价店抢走。可以从简单的虫情监测做起——在重点作物区域设置虫情测报点,定期发布虫害预警信息。
不要只看价格。有登记证优势、有研发能力、有技术支持的厂家,能帮你建立区域竞争壁垒。
目前生物杀虫剂在终端的接受度正在快速提升,但很多区域的供给还不充分。率先导入优质产品的经销商,能吃到第一波红利。
五、冷思考:杀虫剂行业也有风险
风险提示
1. 政策风险
农药管理越来越严,高毒农药禁用范围持续扩大。如果产品结构中高毒品种占比过高,面临的政策淘汰风险很大。
2. 抗药性风险
长期单一使用某个杀虫剂成分,害虫必然产生抗药性。一旦抗药性问题爆发,产品效果下降,销量和口碑都会受损。需要厂家持续投入新成分研发,经销商做好轮换用药指导。
3. 库存风险
杀虫剂有保质期,且品种多、SKU 复杂。库存管理不当,过期报损会吃掉大量利润。
4. 应收账款风险
农药经销的季节性强,赊销现象普遍。如果客户管理不善,坏账风险不可忽视。
风险不可怕,关键是知道风险在哪、提前防范。和化肥行业那种“利润薄但风险也低”的模式不同,杀虫剂是“利润高但需要更精细运营”的赛道——这对有能力的农资人来说,恰恰是好事。
还有一点值得注意:杀虫剂行业正在从“关系驱动”转向“能力驱动”。过去靠喝酒应酬拿订单,未来靠技术能力和产品力说话。这个转变对中小玩家是挑战,对有学习能力的从业者,恰恰是弯道超车的机会。
结语:选赛道,本质上是选利润结构
回到开头那个问题:同样卖农资,为什么做杀虫剂的比卖肥料的赚得多?
答案不在于谁更努力,而在于赛道的利润结构不同。
化肥是典型的“高周转、低利润”赛道——规模大、体量高,但利润被同质化竞争和价格战压到了极限,磷肥 6.15% 的毛利率,说句不好听的,就是在给下游打工。
杀虫剂是“高壁垒、高溢价”赛道——技术门槛卡住了竞争者,环保门槛控制了供给,刚需属性保证了需求,服务溢价打开了利润天花板,绿色替代又带来了持续的产品迭代红利。
对农资人来说,选择比努力更重要。
在利润越来越薄的年代,选对赛道,就是最大的竞争力。



First slide label
Some representative placeholder content for the first slide.
Second slide label
Some representative placeholder content for the second slide.
Third slide label
Some representative placeholder content for the third slide.