秋肥市场很冷,但“掺混肥”在偷偷涨!南北同步增量,真正变的是什么?
今年秋肥市场,确实不一样。
传统复合肥那边,行业产能利用率仅约31.6%(行业监测样本数据),同比下降近10个百分点,价格明稳暗降,经销商拿货谨慎。
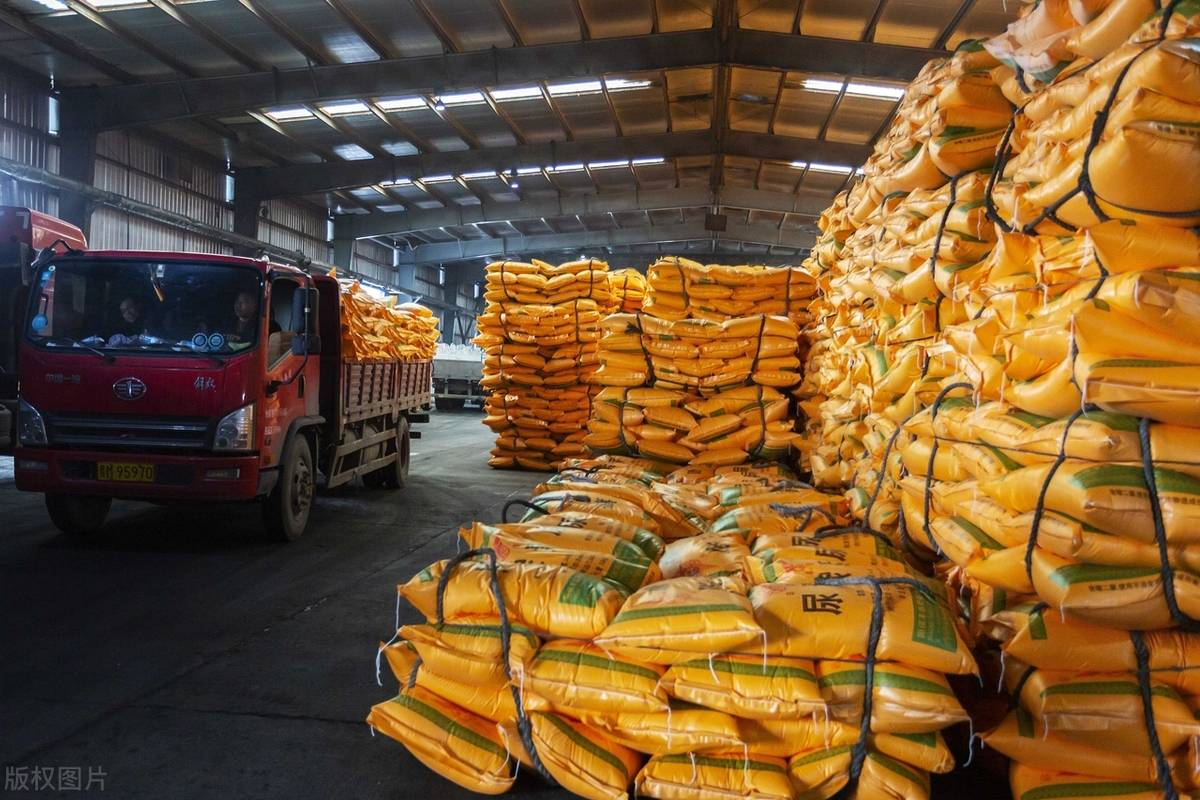
但掺混肥销量、订单热度在涨,而且北方南方一起涨。
湖北农资秋播在襄阳推广掺混肥,单场订货240多吨;江苏多个县区秋播招标项目里,掺混肥、缓混肥几乎成了标配;东北华北本来就是主食品类,今年还在往上走。
整个市场不温不火的背景里,掺混肥凭什么逆着来?
不是掺混肥火了,是农户变精明了
掺混肥不是新东西,原理几十年前就有。今年为什么卖得好?核心原因一个:农户开始算账了。
粮价不高,成本压力大,选肥逻辑变了。以前是"哪个便宜买哪个",现在是"哪个划算买哪个"。
掺混肥的优势就在"划算"上。配方按当地土壤和作物调,氮磷钾和中微量元素按需搭配,不用为不需要的养分买单。
粮价好的时候,农户不在意这点差别。现在粮价稳在低位,每一分钱都要算着花,掺混肥的性价比就凸显出来了。
南北一起涨,原因不一样
有意思的是,南北两地的增长驱动力完全不同。
北方是"存量升级"。
东北、华北掺混肥本来就有基础。黑土地保护、测土配方推了多年,农民接受度高。2024年东北三省消费量就占全国38.4%。
今年的增长更多是从"普通掺混肥"往"高效掺混肥"升级——加中微量元素的、加缓释成分的、作物专用配方的。品质往上走,量也跟着涨。
南方是"增量渗透"。
长江中下游、西南以前掺混肥不是主流,农户习惯用复合肥。但这两年变化很明显。
湖北、江苏、四川等地的秋播招标项目里,掺混肥、缓混肥出现频率越来越高——从省级化肥减量增效项目到县级小麦绿色高产行动,掺混肥都是重点采购品类。
政府项目是风向标。掺混肥通过项目进了村、下了地、用了有效果,农民自然愿意自己掏钱买。四川、云南掺混肥使用量同比增速都在13%以上,南方渗透正在加速。
掺混肥增长的背后,是整个肥料行业的逻辑变了
过去三十年是"产品驱动"——厂家生产什么,经销商推什么,农户买什么。掺混肥反过来了,先看地里缺什么再配什么肥,卖的是方案不是袋子。
种植大户越来越多,更懂技术、更会算账、更愿意为效果付费。"卖袋子"的模式太粗放,他们要精准、高效——掺混肥刚好踩在这个需求点上。
掺混肥这个趋势不是一阵风
经销商值得提前布局三件事:
产品线要调。 货架上还只有传统复合肥的,可能正在错过增长最快的那部分需求。不用全换,至少要有几个核心配方能推荐。
服务能力要跟上。 卖掺混肥跟卖复合肥不一样,得懂土壤、懂作物、懂配方。农户问"我这地小麦底肥用什么配方好",你得能答上来。
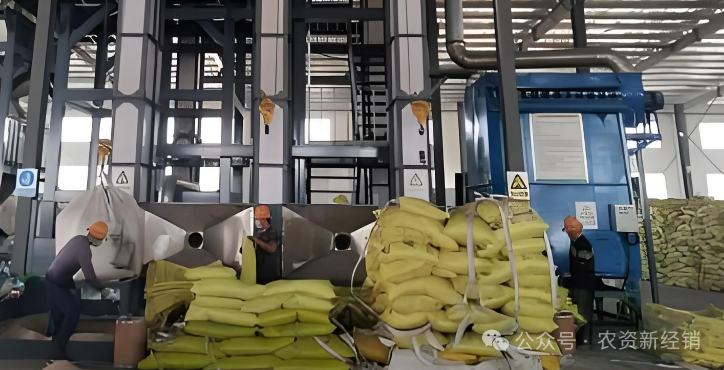
跟对厂家很重要。 掺混肥门槛看起来低,其实很高——原料稳定性、混合均匀度、配方科学性,都影响效果。选有技术实力、有正规资质的厂家合作,比找便宜货重要得多。
秋肥市场确实不热,但冷的是同质化老产品,热的是差异化新品类。掺混肥的增长,只是这个大趋势的一个缩影。


First slide label
Some representative placeholder content for the first slide.
Second slide label
Some representative placeholder content for the second slide.
Third slide label
Some representative placeholder content for the third slide.