苯并烯氟菌唑专利期满:昔日“双子星”的高开低走与后专利时代的三条路
苯并烯氟菌唑专利期满:昔日“双子星”的高开低走与后专利时代的三条路
中国公司可以公开推广的又一个重磅 SDHI 杀菌剂
2026 年 10 月 23 日,苯并烯氟菌唑的化合物专利期满,成为氟唑菌酰胺之后,中国公司可以公开推广的又一个重磅 SDHI 杀菌剂。【请注意部分国家还有延长!】
二十年化合物专利,它竟已在巴西上市了 12 年。在全球第一的市场,有如此长的商业独占期,农化行业相当罕见。回看 2014 年,它第一年上市竟突破 3 亿美元销售,第二年突破 4 亿,一时压过了氟唑菌酰胺的风光。
此后的路,苯并烯氟菌唑却高开低走,声量逐渐从市场中隐弱下来。那么专利到期,是不是意味着中国企业可以重新审视机会;而首创者先正达又将如何管理好它的后专利时代呢?
01 二十年的那条曲线 | 02 先正达还握有什么
03 三条路都在走 | 04 三道门槛
01二十年,一条曲线
把它的商业史压成一张表,比讲故事更简明。
| 时间 | 市场表现 | 同期发生了什么 |
|---|---|---|
| 2013–14 | 巴拉圭、玻利维亚首登;2014年巴西登记,与嘧菌酯复配的Elatus当年在巴西卖 3亿美元 | 拉美先于美国;QoI管保护、SDHI管治疗 |
| 2015 | Elatus巴西销售 逾4亿美元 | 股东大会定调「史上规模最大、最成功的上市」,峰值目标10亿美元 |
| 2018 | 全球 3.91 亿美元、+16.0%,超啶酰菌胺升 SDHI 第二 | Simões等首次报道大豆锈菌出现SDH变异 |
| 2019 | 4.19 亿美元、+7.2%;2014–2019 复合增速 64.3% | 大豆用量占其全球约70%、巴西约80% |
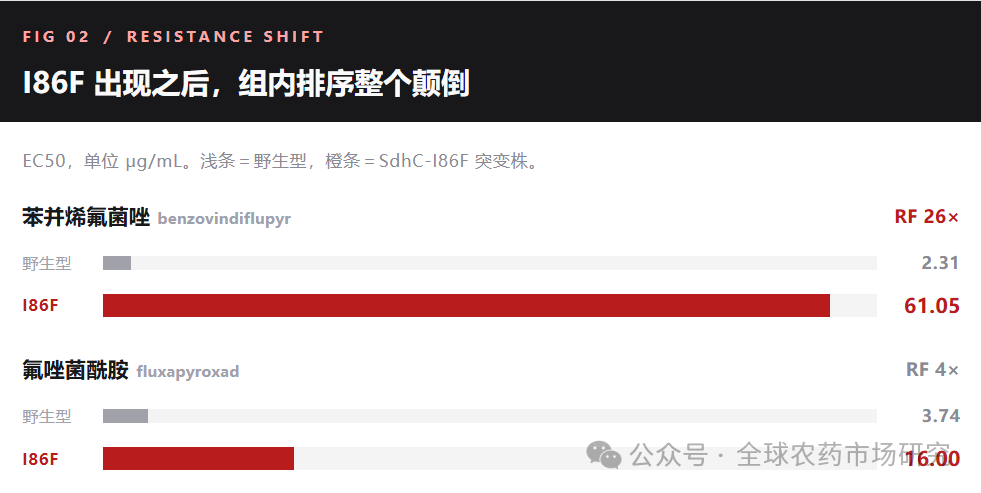
| 2021 | — | Müller等定出SdhC-I86F,抗性倍数26倍,组内从第一变末位;Alade、Mitrion上市 |
| 2023-10 | — | 疑似专利届满(先正达主动声明) |
| 2025 | 装进 Miravis Trio,与氟唑菌酰羟胺、环丙唑醇搭配 | MAPA 36624,15个作物;含大豆锈病、靶斑病。 |
| 2026-03 | — | 首家中国本土公司取得含苯并烯氟菌唑的农药生产许可 |
| 2026-10 | 化合物专利届满(中国) | |
KEY POINT / 关键判断
三个数字须分清:2014年3亿是制剂销售额、巴西市场;2018年3.91亿和2019年4.19亿是分子销售额、全球口径。不同层级,不能并列,也不能相减。最风光的五年是2014到2019,复合增速64.3%,一个分子从零做到四亿美元。
02先正达还握有什么
分子到期了,但它不是一个分子在卖。手上还有四样东西,对于中国企业还是有待攻克的重重壁垒:
POINT 1 一批登记证
截至可查的最新公开信息,中国境内苯并烯氟菌唑登记产品只有2个:1个原药、1个制剂,持有人都是先正达。巴西、美国同理。
POINT 2 一串没到期的专利
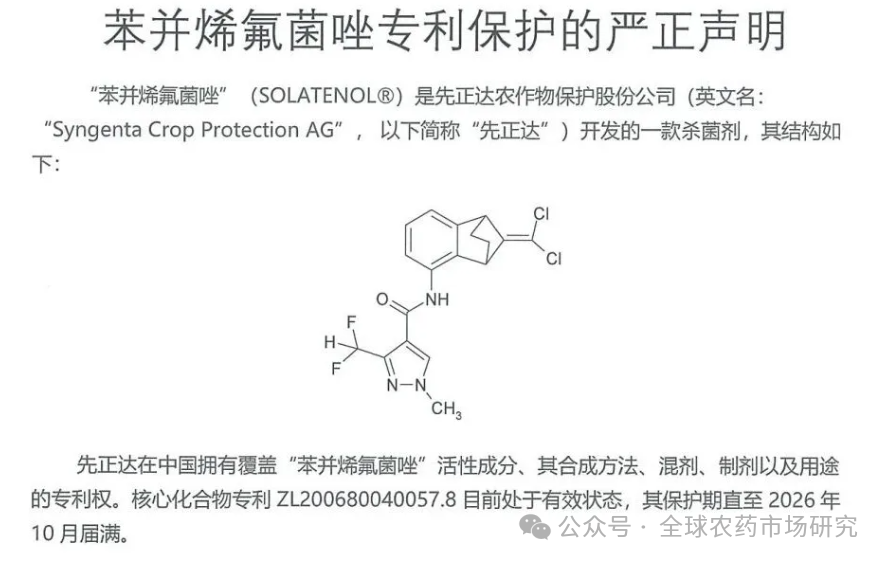
先正达声明的原话是,它在中国拥有「覆盖活性成分、其合成方法、混剂、制剂以及用途的专利权」,当然更涉及巴西等主要海外市场。
POINT 3 一群长期稳固的分销伙伴
作为稳居农化领域全球第一的领头羊,先正达以其品牌优势、持续创新能力、优异的产品组合和营销能力,聚拢了最优秀的渠道伙伴。
POINT 4 一套二十年的生测及应用数据
这可能是最能决定产品生命周期的核心资源,也是中国企业最难逾越的门槛。
它到底打什么:一条支柱腿,四条副腿。
① 主战场 / 大豆
全球用量占比 ≈70%,巴西 ≈80%。首年3亿美元、2019年4.19亿美元,基本都是这条腿撑起来的。
② 副腿 / 全球杀菌剂排名
3大豆用、10谷物用、9玉米用、8甘蔗用。大豆之外的占比不到三成,但已分散到四个作物类别里。
③ 靶标谱 / 按作物
大豆:亚洲锈病、靶斑病、炭疽病
小麦(中国登记):叶枯病、全蚀病、基腐病、白粉病
其他:花生黑斑、玉米小斑、灰霉、多种炭疽
必须要指出的是:这条支柱腿,正被抗性严重侵蚀。从SDHI组内对大豆锈菌最敏感的成分,到最不敏感的,只需一个突变点位(I86F)。
03再出发,三条路
从首发高光的舞台逐渐落幕,后专利时代,原创公司如何「再开发」这个产品?摆在面前的有三条路:
第一条,换配方再包装
Miravis Trio 就是这个动作:氟唑菌酰羟胺打靶斑、环丙唑醇扛起锈病登记,苯并烯氟菌唑负责炭疽靶标。2025年刚登记,实际市场接受度还需要检验。
第二条,换作物再开发
它在中国的登记靶标不在大豆上:小麦叶枯、全蚀、基腐、白粉,加花生黑斑。全球位置也已逐步挪到谷物、玉米、甘蔗等;不必吊死在大豆上。
第三条,换模式轻资产
研发和市场端把更多资源投入到氟唑菌酰羟胺和下一代管线,保留Elatus等品牌,将生产制造等环节外包给中国制造商,将分子授权更多同行(如CTVA Vessarya)。
04怎么走,中国同行的机会
先看三道门槛,一道高过一道!
第一道,登记
中国境内目前只有先正达持有登记。巴西等海外主要市场,也鲜有大公司(递交)登记。费用和时间仍是两大障碍。
第二道,技术及IP
先正达那串「混剂、制剂、用途」的专利还在。原药能做,工艺难绕。更有组合产品的设计和应用技术开发,鲜有中国公司具备这种全流程开发能力。
第三道,抗性与制剂开发
作为一个仿制者,你没有原创公司手里那套应用数据,不了解产品真实的抗性水平。如果只知道跟随,闭眼去抄“嘧菌酯+苯并烯氟菌唑”登记,几乎可以断言打水漂。
机会的答案不在实验室、不在公开的标签里,而在市场上。



First slide label
Some representative placeholder content for the first slide.
Second slide label
Some representative placeholder content for the second slide.
Third slide label
Some representative placeholder content for the third slide.