山东省农药产业的短板,植物生长调节剂——最该补上的一块拼图
山东省目前农药企业数量及农药产能均处于国内农药产业前列。截至2025年末,全国农药登记证持有人共1951家,山东以327家居首,是第二名江苏(172家)的近两倍,河南150家、河北142家分列其后。除草、杀虫、杀菌三大品类,山东企业几乎都有拳头产品。然而翻开山东的产业版图,会看到一个让人扎眼的空白——植物生长调节剂。这并非山东具体企业的个体短板,而是贯穿“生产—流通”全链条的整体性缺位;而在数百公里外的四川、河南,这条赛道早已被跑通。对山东而言,这既是隐患,也是被低估的增量机会。
1. 一个被容易忽略的品类:它太小了,所以被集体忽视
要理解山东的缺位,先看植调剂在农药盘子里的大小。截至2025年12月31日,全国在登记有效状态的农药产品中,杀虫剂18451个、除草剂14389个、杀菌剂13139个,而植物生长调节剂只有2174个,占比约4.2%。更早的数据也印证这一点——植调剂登记产品曾占全部农药登记产品的比例仅约2.67%。
这个“小”恰恰是问题的核心:它是个长期被主流厂商忽视、却真实存在的细分市场,而且这几年增长成了行业的亮点。山东的产业布局规划、农药管理、精细化工高质量发展方案,强调的是“高效低毒农药”“生物农药”“新剂型新制剂”,几乎找不到对植调剂的专门布局。当一个省的政策、研发、产能、流通都指向除草杀虫杀菌时,植调剂的缺位便成了必然。
表 1 全国农药登记产品结构(截至2025年12月31日)
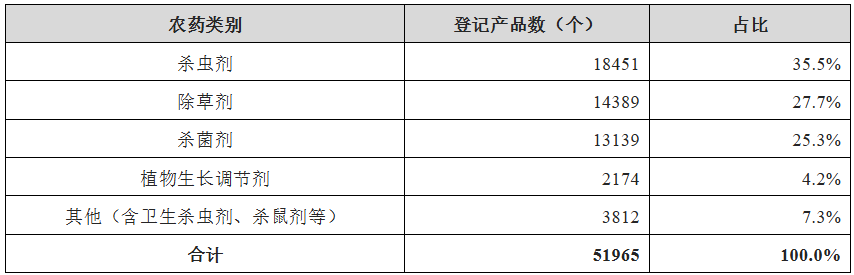
数据来源:中国农药信息网《2025年我国农药登记情况及其特点分析》,截至2025年12月31日在登记有效状态产品;“其他”含卫生杀虫剂(3207个)、杀鼠剂(126个)等,共3812个。总量51965个。
登记产品结构显示,山东省除草剂、杀虫剂、杀菌剂三大传统品类合计占近九成,植调剂仅占4.2%,是占比最小的品类之一——这正是山东产业短板的量化写照。
2. 生产端的断档:规模第一,能力空白
山东农药强在生产规模,弱在品类纵深。从全国植调剂登记企业分布看,江苏、河南、陕西等省均有两位数企业布局,山东的植调剂登记企业数量明显不占优;更关键的是,山东几乎没有能代表行业高度的植调剂原药和制剂龙头。山东的农药巨头们,主业高度集中于除草、杀虫、杀菌,对“调节植物生长”这一技术门槛不低的方向普遍缺乏储备。
表 2 各省农药登记证持有人对比(2025年末,Top5)
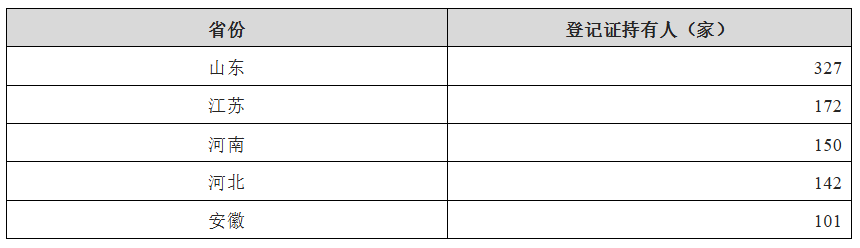
数据来源:中国农药信息网,截至2025年12月31日境内农药登记证持有人数,单位“家”。山东以327家居首,规模全国第一——与之形成反差的,是植调剂品类上的缺位。
反观四川,走的是完全不同的路径。四川省农科院的调研显示,截至2023年12月,四川拥有植调剂生产企业16家、涉及产品134个,涵盖调节剂所有类别,产业基础扎实,处于国内第一梯队。其龙头企业四川国光农化(上市公司)2025年植物生长调节剂制剂收入达9.586亿元、约占全国市场19.7%;而全国植调剂登记企业500余家,规模以上植调剂制剂企业仅127家、年销售收入超亿元者只有11家。四川以一省之力托起全国近两成的制剂市场,头部集中度高、技术梯队完整。 四川的优势在原药纵深(最全的植调剂原药登记证)+ 技术出身(兰月前身是省农科院植物生长调节剂研究中心、新朝阳主打天然芸苔素生物技术),这恰是山东最缺的环节。
3. 流通端的断层:山东的经销商“不敢卖”,比“不会产”更难突破
如果说生产端缺位是“不会做”,那流通端就是“不敢推”。山东的经销商普遍“不懂植调剂、怕出药害”。植调剂的使用高度依赖用药时机、浓度和作物生理状态,用错了轻则减产、重则绝收,这种“双刃剑”属性,让习惯了除草剂、杀虫剂“撒下去就有数”的渠道商天然抗拒。生产端不懂、流通端更不懂,植调剂在山东陷入“没人产、没人卖、没人教”的循环。
4. 对照河南:把“防病治虫”换成“作物增产”
河南给出的范本,比调研所见更立体——它的植调剂产业既有原药纵深,又有市场化品牌打法。
原药与登记纵深扎实。郑氏化工是国内调环酸钙、芸苔素内酯、苄氨基嘌呤、吲哚丁酸、胺鲜酯、复硝酚钠、萘乙酸钠等植调剂原药和制剂的主要生产商,持有28-高芸苔素内酯、24-表芸苔素内酯等多个原药登记证,并推出芸苔素内酯大单品“佳运”;中棉小康是国家农药定点、高新技术、“专精特新”企业,长期专注植调剂,围绕棉花打造了甲哌鎓(缩节胺)、矮壮·多效唑、24-表芸·甲哌鎓复配等一系列产品。再加上全丰公司把植调剂做到八大系列、销往全国近30个省份,郑州农达生化横跨“植调剂原药+水溶肥”两条产品线,河南中威春雨是国内复硝酚钠赛道标杆企业,也是国内较早做调节剂原药+ 制剂一体化的厂商,在调节剂原药供应、制剂品牌化、肥料增效助剂领域知名度高——河南在原药、复配、登记上形成了完整纵深。
市场化的“提质增产”定位,也是值得山东学习。绿业元开创“农业提质增产剂”品类,核心产品芸乐收(芸保凯系列拳头品)被广泛接受——小麦“一拌三喷”集成技术获全国农技推广中心连续多年试验示范与推广。绿业元从不把自己定位成“防病治虫”的农药,而是“让作物多打粮”的增产方案,渠道和农户接受的是“增产”这个价值,而非“调节”这个晦涩的技术名词。
河南的流通渠道及营销打法是“把植调剂当营养物质卖”,不区分明确的农药还是肥料,定位为“为作物增产”,也反衬出同一件事:市场需求真实且旺盛,只是被简单塞进了“肥料”或“增产剂”的筐里。
5. 机会点:空白即增量,认知即壁垒
5.1 需求端已就位
全国植调剂登记产品稳步增长,2025年已达2174个,市场在扩张;山东作为农业总产值持续领跑的省份,规模化、设施化、出口导向的种植结构,对“增产提质”的需求只会更强。
5.2 供给端有明确参照系
四川证明“龙头企业带动、技术纵深支撑”的集群模式可复制,河南证明“以增产定位切入、渠道快速渗透”的打法能放量。两条路,山东都可以走。
5.3 门槛恰是护城河
植调剂需要农药登记证、技术服务能力、渠道培训体系,三点山东目前都是空白。空白意味着先发者一旦补齐,就能建立对手短时间难以复制的壁垒。
山东缺的不是产能,是补上“植物生长调节剂”这一环的勇气和方法。生产端补技术、流通端补培训、定位上向“作物增产”靠拢——三者补齐,山东的农药产业结构才算真正闭合,这份空白也才会从“短板”变成“增量”。


First slide label
Some representative placeholder content for the first slide.
Second slide label
Some representative placeholder content for the second slide.
Third slide label
Some representative placeholder content for the third slide.