秋肥刚收尾肥价全线走软,冬储前还能再等等吗

作者:肥料帮 内容团队 10/12/2026 11:09:58 AM
一、四个品种全在跌,但跌法不一样秋肥刚扫尾,主力肥种价格就集体往下走。可跌得并不整齐:尿素小幅松动,一铵单边下行,钾肥被高位库存压着跌不动,复合肥挂牌稳、实单让。品种/规格主流价格(元/吨)较上一期尿素(小颗粒)全国出厂均价 1693.70环比涨 0.51%磷酸一铵(55%粉)湖北出厂 3650–3800跌 50–100磷酸二铵(64%)湖北挂牌 4800–4850挂牌持平、实单下修氯化钾(60%

一、四个品种全在跌,但跌法不一样

秋肥刚扫尾,主力肥种价格就集体往下走。可跌得并不整齐:尿素小幅松动,一铵单边下行,钾肥被高位库存压着跌不动,复合肥挂牌稳、实单让。

品种/规格

主流价格(元/吨)

较上一期

尿素(小颗粒)

全国出厂均价 1693.70

环比涨 0.51%

磷酸一铵(55%粉)

湖北出厂 3650–3800

跌 50–100

磷酸二铵(64%)

湖北挂牌 4800–4850

挂牌持平、实单下修

氯化钾(60%)

国产到站 3000–3100

弱稳、暗降增多

45%氯基复合肥

全国主流出厂 2680–2900

跌 6–29

商品有机肥

政府采购中标 296–485

无公开市场行情

表内价格分别来自辽宁省农业农村厅第40周农资价格简讯、湖北省发改委价格监测表,以及农资与市场、生意社、中国石油和化工网的公开报价,时间集中在2026年10月8日至10日。
商品有机肥需要单独说明。它不在任何权威价格监测体系里,可查的只有政府采购中标价,区间296到485元一吨,属招标竞价口径,不能当市场行情用。
价格分化的方向,比价格本身更重要。同样叫"跌",尿素是震荡,一铵是趋势下行,钾肥是跌不动的僵持,三者对应的采购动作完全不同。

二、几条线拆开看,才知道这轮跌从哪来

这一轮下行的核心,是几股力量同时松劲。把成本、需求、库存、出口拆开看,逻辑就很清楚。
成本线:硫磺基准价约8126元/吨、月降约2.7%,磷矿湖北28%船板价950到1000元/吨持稳,煤价处中高位但偏松动。上游原料集体不再硬撑,这是肥价下行的起点。
需求线:秋肥收尾,复合肥开工只有33%到36%,成品库存偏高;基层农户因农产品收购价偏低,买肥更精打细算,多数按需拿货。
库存线:氯化钾港口库存已到441万吨,比上周又多6万吨,同比多了257万吨,局部港口出现胀库。这是钾肥跌不动也涨不起来的根本原因。
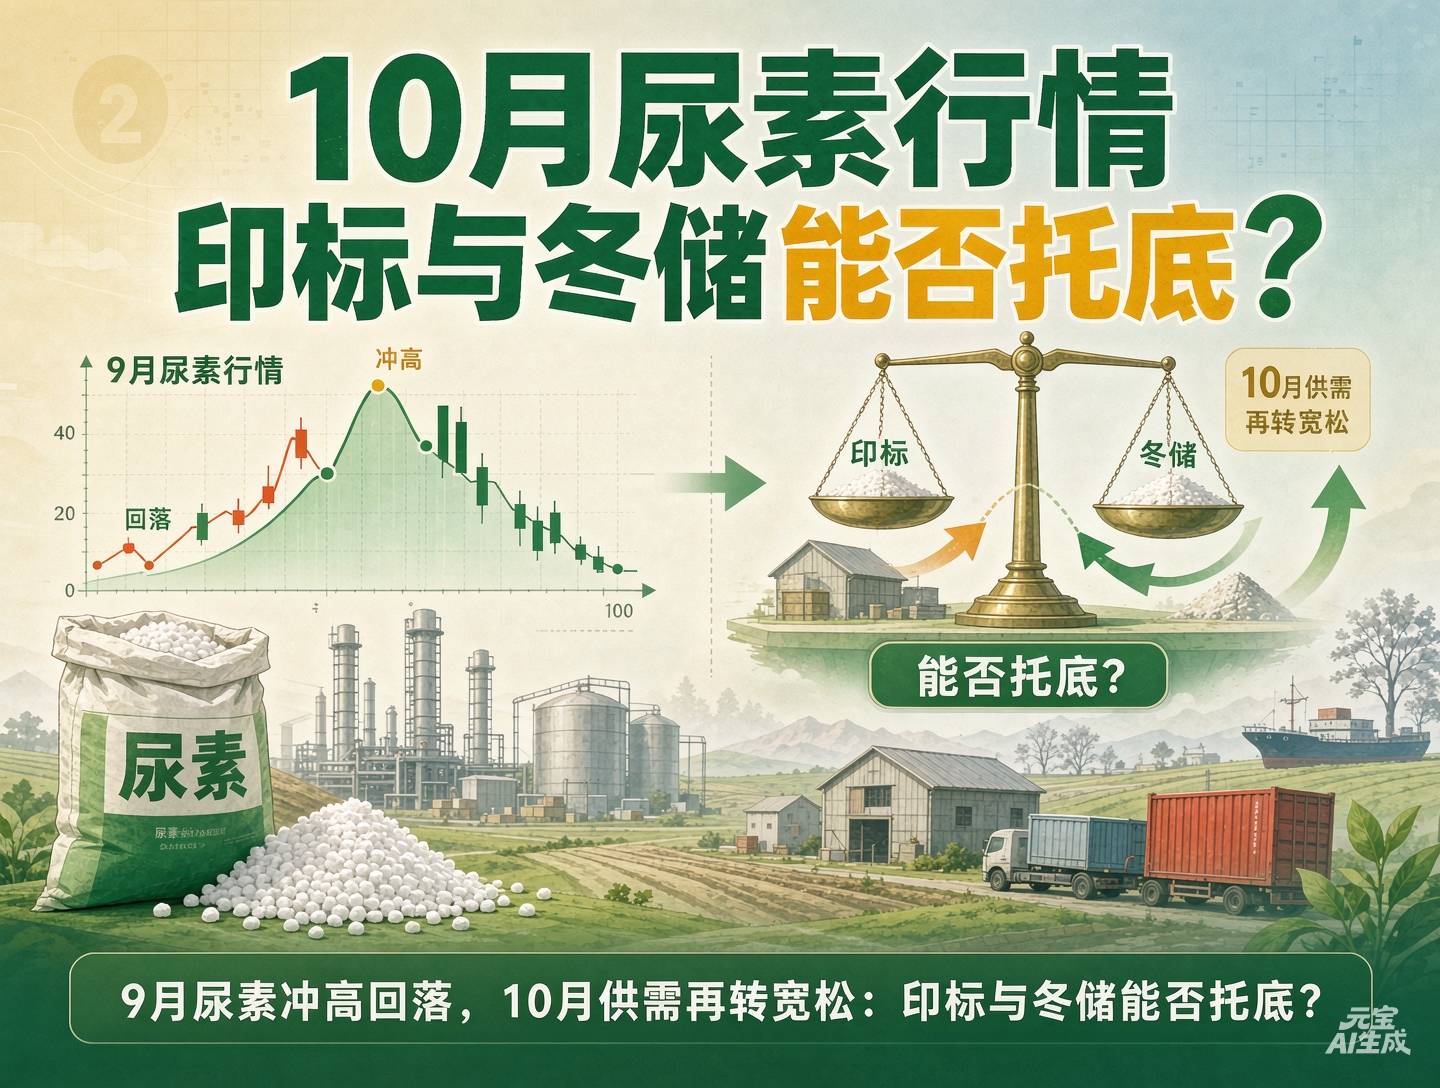
出口线:10月7日印度IPL尿素招标开标,25家供货商报了534.9万吨,采购计划只有170万吨,最低到岸价折合东岸352.10美元/吨。报量远超需求,出口短期托不住国内价格。
政策面并不缺托底。国家发展改革委2026年2月5日印发《关于做好2026年春耕及全年化肥保供稳价工作的通知》,文号发改经贸〔2026〕149号。
该通知要求保障化肥生产原料供应、督促落实最低生产计划、严格执行农用化肥铁路优惠运价,并明确动态投放国家商业储备。

三、利好的一面:这轮跌价让出了采购空间

对要买肥的人来说,这是实打实的利好。尿素全国出厂均价1693.70元/吨,同比只涨5.83%;氯化钾国产到站3000到3100元/吨,同比仍是负增长。
45%氯基复合肥主流出厂2680到2900元/吨,比官方口径的复合肥全国均价低了近两成,议价空间明显比上半年大。
上半年是原料高位、企业预判要涨、下游抢货;下半年是原料持续下行、市场普遍观望。议价权已经从卖方手里挪到了买方手里。
窗口是开着的,但能不能拿到低价,取决于你有没有提前把询价单发出去。等冬储集中启动、集港放量,尿素很可能先一步回头。

四、三个容易被忽略的细节

这里的坑,先是复合肥的氯基与硫基混着算。官方口径的15-15-15全国出厂均价是3400元一吨,并未区分氯基硫基,而同期氯基主流出厂只在2680到2900元,硫基在3180到3480元,一吨能差约500元。
另一个坑是钾肥的官方批发价与市场现货价差距不小。湖北省发改委10月8日监测的钾肥60%批发价为3500元/吨。
而同期行业平台的国产60%到站价、港口60%红粉自提价只有2850到3100元/吨,两口径相差约14.8%。这不是数据错了,是环节不同:批发价含流通仓储与运费,现货价是产地或港口出库口径。
还有一个坑是挂牌价和实单价普遍不是一回事。秋肥收尾阶段企业挂牌价稳住不动,实单普遍让利,返利、补差、运费补贴成了常规动作。按挂牌价编预算,等于主动把钱留在桌上。

五、算一笔账:预算怎么编才不被退回来

按一个200万元量级的用肥采购做样例:45%氯基复合肥500吨、尿素300吨、商品有机肥1000吨。
按氯基主流出厂2790元/吨、尿素1694元/吨、有机肥400元/吨测算,合计约230.3万元。
如果复合肥误按官方口径3400元/吨填,同样500吨就要多算30.5万元。一个口径没分清,预算能虚高几十万,评审一核就露。
反过来,若项目区实际用硫基肥,却按氯基2680到2900元编,又会严重不足。
编制预算的正确姿势是:氯基硫基分列,出厂价到站价分列,最后用区间而不是单值收口。

六、判断和下一步

我的判断是:这轮肥价下行还没走完,但已经进入阶段性区间低位。
尿素大概率维持弱势震荡,一铵弱势格局短期难改,钾肥在冬储启动前倾向弱稳偏下,二铵继续挂牌硬、实单软。
依据是日产仍在21万吨以上、复合肥开工不足36%、港口库存处历史高位、印标结果不及预期这四项。全部属于倾向性判断,不是价格预测。
该做的事有四件:
先做询价:氯基与硫基分开报,到站价与出厂价分开报,同一品种至少问两家
再核口径:官方批发价只用于趋势引用,不能当采购结算价
分批锁量:冬储集中启动前完成一轮锁价,同时给尿素留出反弹余地
留好凭证:所有引用数据带上期号与发布日期,附件保留来源链接清单

便宜的时候不动手、贵的时候再补单,是农资采购里最常见的亏法。这一轮窗口不会开太久。
相关推荐