9 月尿素冲高回落,10 月供需再转宽松:印标与冬储能否托底?
9 月尿素冲高回落,10 月供需再转宽松:印标与冬储能否托底?
月度复盘:产量、库存、成本、出口与政策全梳理
019 月尿素价格冲高回落、底部震荡
9 月尿素期货价格冲高回落、底部震荡。上旬市场交易 RCF 印标集中装船预期,叠加国内多套尿素装置检修、行业日产阶段性回落,原料煤价偏强形成成本支撑,盘面快速上行。进入中旬后,前期利多逐步兑现,检修装置陆续复产,行业日产重回 20 万吨上方,供应压力回升。RCF 印标订单船期集中在 9 月底收尾,资金提前预判 10 月出口脉冲消退;国内秋播备肥节奏偏慢,复合肥企业原料采购谨慎,现实内需偏弱。9 月下旬印度 IPL 新招标仅处于投标阶段,暂无中标落地,难以形成新的强利多,叠加第三批出口配额落地利好出尽,多头集中止盈离场,期价重心震荡下移。
临近国庆,尿素企业收单分化,多数挺价、部分让利。印标仅情绪提振,现货交投偏弱;日产抬升供需宽松,成本及出口预期托底,行情僵持波动。

(图 1 主力合约 9 月走势)
029 月尿素产量及产能利用率同步回落,10 月供应或明显回升
9 月装置检修企业增加,检修损失量扩大,带动行业产量及产能利用率均出现下行,行业日产水平随之回落。
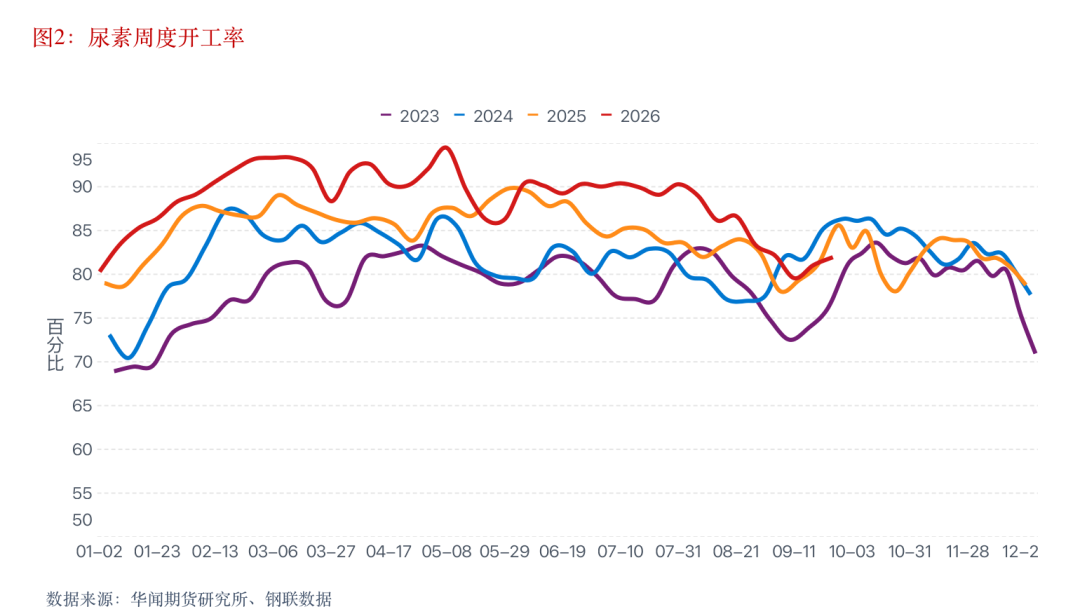
图 2 产能利用率
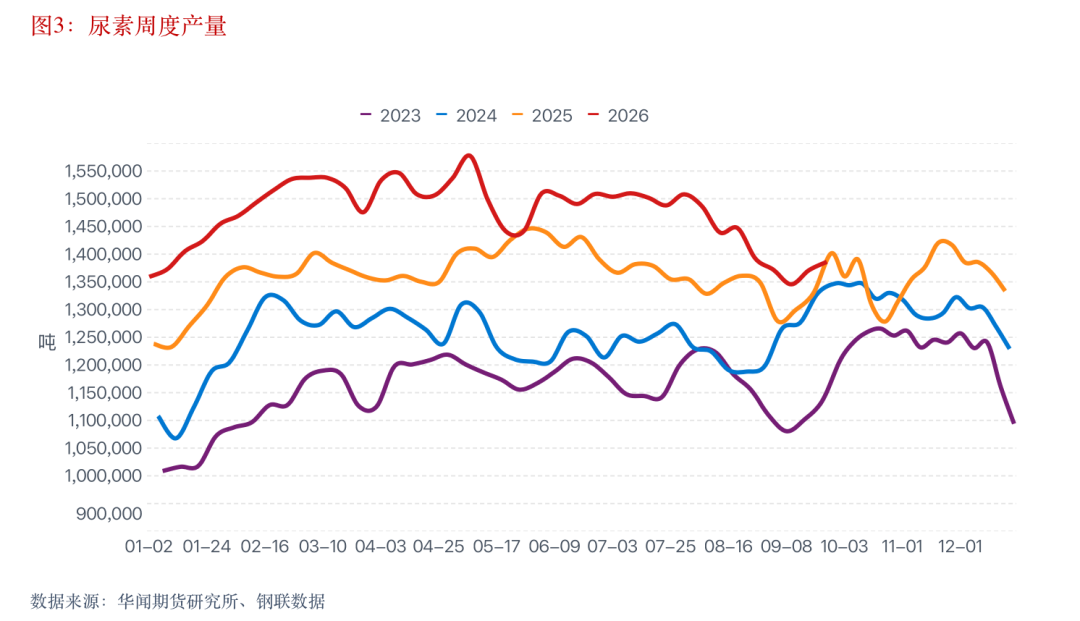
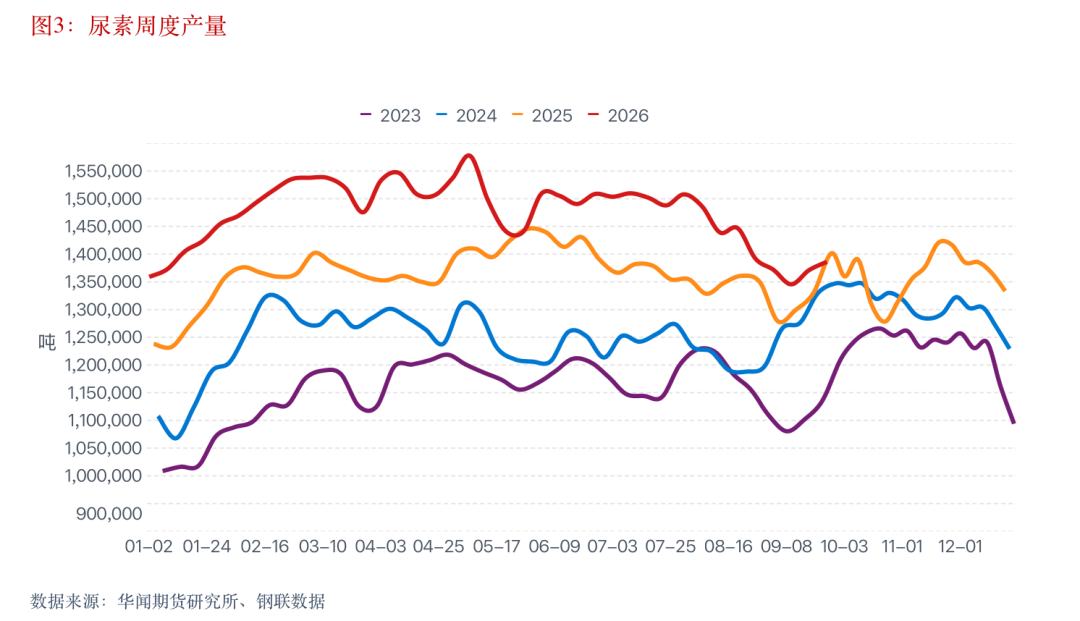
图 3 月度产量
10 月份前期检修装置陆续恢复,加之新增产能的释放,行业供应明显抬升。
10 月份尿素月度产量预计在 658 万吨附近,日均产量在 21.23 万吨附近。
039 月农业需求稀少,工业需求提升有限
9 月农业方面依旧处于淡季,仅局部地区有少量备肥需求。
9 月上旬北方小麦底肥备货逐步启动,形成阶段性需求提振,但基层经销商普遍低库存操作,囤货意愿谨慎,备货力度不宜过度高估;中下旬秋肥阶段性用肥过后,农需再度转淡。

(图 4 农业需求节奏)
复合肥产能利用率
9 月复合肥产能利用率先维持低位后陆续提升。其中因 8 月底企业多有冲量任务,因此进入新月初市场发运并不理想,因此开工也无明显提升。在之后复合肥产能利用率陆续窄幅提升,但仍未到高峰水平,一方面距离秋季肥基层用肥临近,下游存补货订单,对小型工厂开工存部分需求支撑;另一方面企业降库行为增多,排产多按单,比较谨慎,因此负荷提升不足。
9 月复合肥产能利用率 34.09%,环比提升 2.52 个百分点,同比下滑 2.11 个百分点。
10 月上旬复合肥秋季肥还存部分发运量,在下旬进入冬储备肥期,预计复合肥产能利用率先高后降。
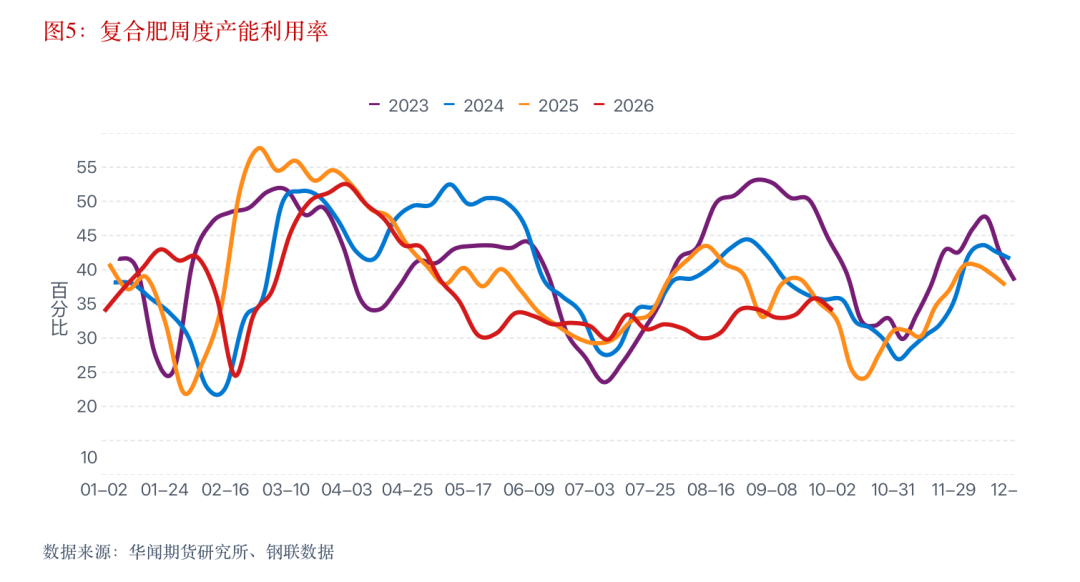
(图 5 复合肥产能利用率)
三聚氰胺开工负荷
9 月三聚氰胺行业开工负荷环比回落,主要受装置临时故障集中发生、前期停车企业复产持续延后影响,月内总产量环比同步下降。
国内三聚氰胺产能利用率 49.70%,较上期减少 4.35 个百分点,较去年同期减少 7.30 个百分点。
10 月有 1 家企业计划检修,3-4 家停车装置计划复产,叠加甘肃新增产能计划投放,若推进顺畅,三聚氰胺产能利用率或从年内低位抬升。但不排除个别企业临时故障停车,阶段性三聚氰胺产能利用率下降。

(图 6 三聚氰胺产能利用率)
049 月集中大量出口,10 月环比或回落
根据海关数据,8 月,尿素出口量为 52.46 万吨,出口量环比增加 12.12 万吨,涨幅 5560.91%,同比减少 24.11 万吨,降幅 28.87%。
8 月出口增量主要驱动
综合来看,出口增量是内外价差驱动与政策窗口配合共同作用的结果。
主要原因在于:
一是印度接下来仍有招标预期,内外价差犹存
二是三次配额陆续公布,同时法检通关效率有所改善,港口集港与装船能力尚可
三是国内供给宽松、库存高企,内贸需求偏弱,工厂去库压力加大,主动寻求出口渠道
此外,中东地缘局势变化促使部分国际买家将采购转向中国,进一步支撑出口放量
10 月尿素出口预计环比 9 月回落至 80-100 万吨。前期印标集中装船基本结束,出口主力转为巴西等南美刚需。

(图 7 尿素出口量)
9 月港口库存
港口库存总量收于 54.96 万吨,环比下降 52.7 万吨,跌幅 48.95%;同比增加 5.33 万吨,涨幅 10.74%。
月内上旬出口发运已成为生产企业对冲国内需求偏弱、缓和厂库高企矛盾的关键发泄口,企业主动向港口集港的意愿显著增强。港口库存不断冲破前高,最高达到了百万吨以上,随着下旬外贸船期逐步集中到港,部分港口已形成明确的尿素外运离港预期,因此港口库存整体呈现出明显的下降趋势。短期内港口库存将维持集港入库与离港外运双向并行的动态运行节奏。
10 月尿素港口库存预计震荡回落,区间 45–55 万吨。前期印标集中装船基本结束,港口由脉冲式集港转为南美小单平稳进出。

(图 8 港口库存)
059 月尿素企业库存降幅有限,10 月或再次累库
9 月份国内尿素行业进入印标船期集中兑现窗口,主流产区生产企业加速向港口集港发运,同时前期部分装置集中复产陆续推迟,行业日产阶段性达至低位水平,推动企业库存去化节奏加快,从路径上推动货源从生产端向港口环节转移,直接缓和了此前持续高位的厂库累积压力。因此企业库存整体在前期高位盘整后累库趋势持续放缓。但内需面仍处于季节性空窗阶段,复合肥秋季生产收尾后原料补库动能不足,难以带动国内市场整体货源流动节奏的大幅提升,因此库存整体降幅有限。
10 月尿素企业库存预计呈先累后去走势,区间 145–160 万吨。旧印标集中集港红利消退,上旬厂库易小幅累积;下旬依赖淡储启动和南美小单出口带动去库。

(图 9 企业库存)
06生产成本有稳有升,企业亏损加深
9 月份,动力煤市场价格整体高位窄幅震荡。产地安监高压约束供给增量,月末煤矿检修带来底部支撑;迎峰度夏过后火电日耗回落,终端库存偏高;节前补库逐步结束后煤价进一步上行动力有所减弱,市场交投冷清,上下游持谨慎观望态度。
9 月,全国 LNG 主产地及接货价格同步上涨。造成 LNG 价格上涨的主要原因是中石油原料气成本走高带动液厂价格上涨,主产地价格因此走高。消费方面,部分地区拉煤车运输量增加带动加气站用量略有提升,同时华东、华北等地城燃补库带动 LNG 消费量走高。综合全月来看,上游气源成本上涨叠加需求增加支撑国内 LNG 价格持续走高。

图 10 动力煤价格
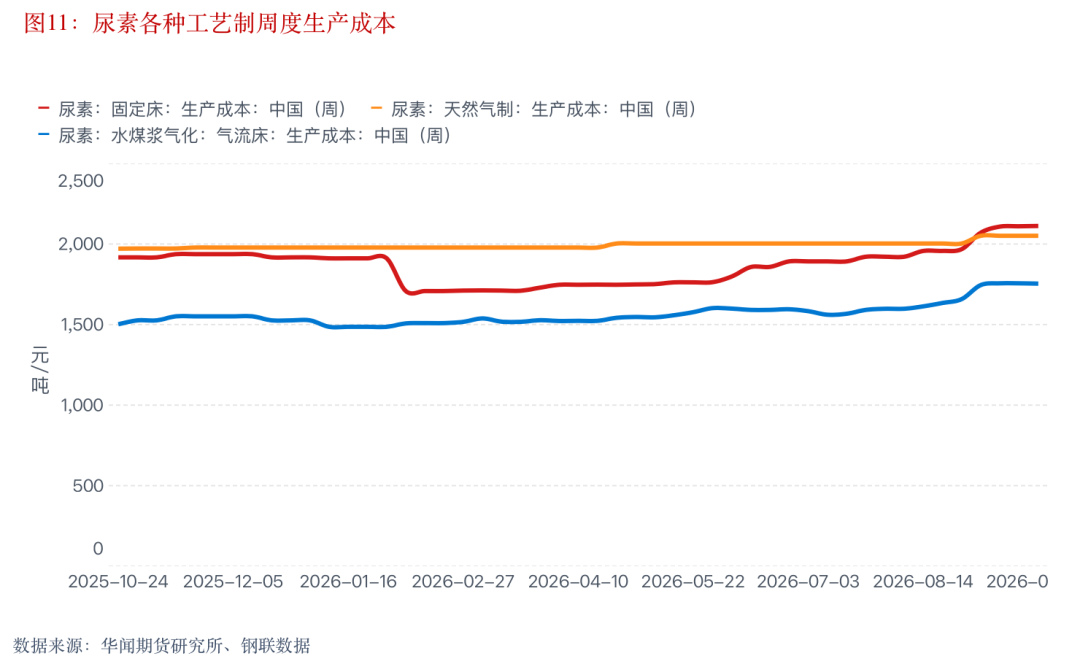

图 11 LNG 价格
月内各工艺尿素利润均呈下行走势:煤头及气头原料成本同步抬升,期间样本均价虽有上浮,但是涨幅不及成本增幅。煤头工艺分别来看,固定床受益于大颗粒价格明显上行,其利润跌幅小于航天炉工艺;航天炉月内利润盈亏反复拉扯,最终均值微亏,接近盈亏线。气头端成本走高,其样本均价相对稳定,企业亏损持续扩大。

(图 12 各工艺尿素毛利)
动力煤方面
10 月市场核心变量聚焦产地保供增产落地效果、长协兑现稳定性与终端需求复苏力度,行情走势存在极强不确定性。若节后安监放松、产能顺利释放,叠加需求复苏偏缓,市场供需有望宽松,煤价存在回调压力;若增产落地不及预期、产地扰动持续,叠加冬储需求启动,煤价将获得较强支撑。整体来看,10 月煤价无明确单边趋势,双向波动概率较大。
天然气方面
预计 10 月 LNG 价格震荡上涨。10 月随着天气转凉城市燃气采购 LNG 需求增多,LNG 工厂气源竞拍资源有限,气源成本大幅走高,为保持盈利状态预计 LNG 工厂推涨整体价格。
079 月份国际尿素市场先涨后稳
9 月份国际尿素市场整体呈现先涨后稳、区域分化走势。月初,受印度招标需求释放及欧洲天然气价格走高带动,中东、北非等地尿素价格明显上涨,下旬,随着印度招标落地、市场利好出尽,加之欧洲天然气价格回落,国际尿素价格涨势放缓,进入高位盘整阶段。区域方面,中东及北非因出口订单支撑,价格相对坚挺;东南亚市场受中国出口预期影响,价格承压运行;巴西等主要进口市场采购节奏放缓,观望情绪渐浓。整体来看,9 月国际尿素市场在印标及能源成本支撑下重心上移,但后续需求跟进不足,市场缺乏持续上涨动力。

(图 13 国际尿素价格)
08出口配额政策和印度招标情况
第三批尿素自律配额落地时间与规模
落地时间
9 月 18 日前后下发第三批尿素出口自律配额约 150 万吨,延续今年分批次发放原则,在第一批、第二批之后投放,用于承接印标及南美订单。
管理原则
国内优先、有序出口,总量管控 + 核销制;企业拿到配额方可安排集港、报关出口,配额有核销跟踪,未核销额度后续回收。
使用节奏
9 月拿到的配额,船期可覆盖 9 月下旬–11 月;9 月主要消化 8 月 RCF 中标大单,第三批配额一部分用于该订单尾款,一部分预留用于后续南美、新印标货源。
约束
出口仍需要法检,不允许超配额出口;若国内供需紧张,存在后续暂停发放新配额的预期。
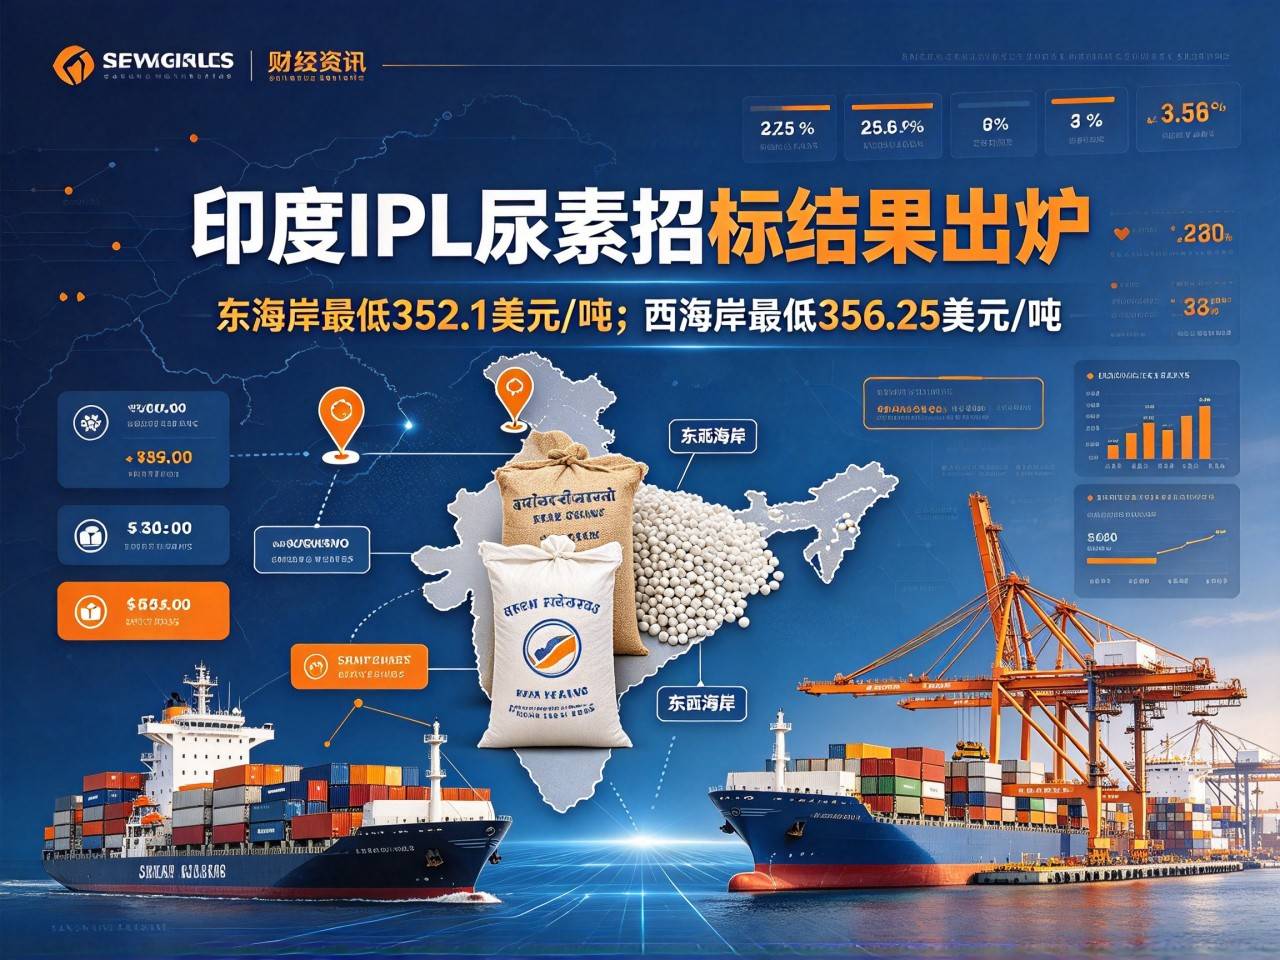
IPL 新招标
9 月 23 日发布,属于 9 月公布、10 月 7 日截标,船期跨 10–12 月
招标主体
印度 IPL(印度钾肥公司)
采购总量
170 万吨,东海岸 70 万吨、西海岸 100 万吨
关键时间线
9 月 23 日出标书,10 月 7 日截标,报价有效期至 10 月 15 日,最晚船期 12 月 15 日
9 月阶段
仅处于投标前期,9 月没有定标、没有新增出口兑现,仅抬升市场预期;中标结果会直接决定 10 月中下旬出口弹性。
9 月市场博弈点
市场提前交易中标预期,但订单落地、集港、装船都放到 10 月及以后,无法贡献 9 月出口量。
此外,9 月初还有 NFL 招标(200 万吨,9 月 2 日截标),最终中国拿到的份额有限,对 9 月出口贡献偏小。
0910 月展望:供需平衡延续宽松,印标和冬储或提供托底
10 月份前期检修装置陆续恢复,加之新增产能的释放,行业供应明显抬升。农业端传统秋季用肥高峰已过,工业端复合肥企业成品库存偏高,对尿素的刚需消耗强度有限。三聚氰胺需求量或低位回升。10 月尿素出口预计环比回落。前期印标集中装船基本结束,出口主力转为巴西等南美刚需。供需偏弱的市场格局短期内难以得到根本性转变。尿素港口库存预计震荡回落。尿素企业库存预计呈先累后去走势,总体或再次累库。动力煤价格无明确单边趋势,双向波动概率较大。LNG 价格震荡上涨。成本端有一定托底作用。

(图 14 尿素供需平衡表)
上旬
RCF 印标装船完全收尾,出口脉冲消退,日产高位,厂库阶段性累积,现货交投平淡,盘面承压偏弱。
中旬
核心博弈 IPL 印度招标结果,若中标量及利润可观,出口预期修复,盘面或迎来反弹;若中标不及预期,行情或延续弱势。
下旬
观察淡储入库节奏,淡储集中拿货可带动去库,给盘面带来支撑。
综合来看,10 月尿素供需平衡预期再次宽松。原料煤价托底下方空间,但整体供需宽松难以逆转,价格或总体震荡寻底。随印标消息、淡储签约存阶段性反弹机会。


First slide label
Some representative placeholder content for the first slide.
Second slide label
Some representative placeholder content for the second slide.
Third slide label
Some representative placeholder content for the third slide.