印度全面禁用百草枯!数万吨市场缺口打开,草铵膦有望冲击 8万 / 吨
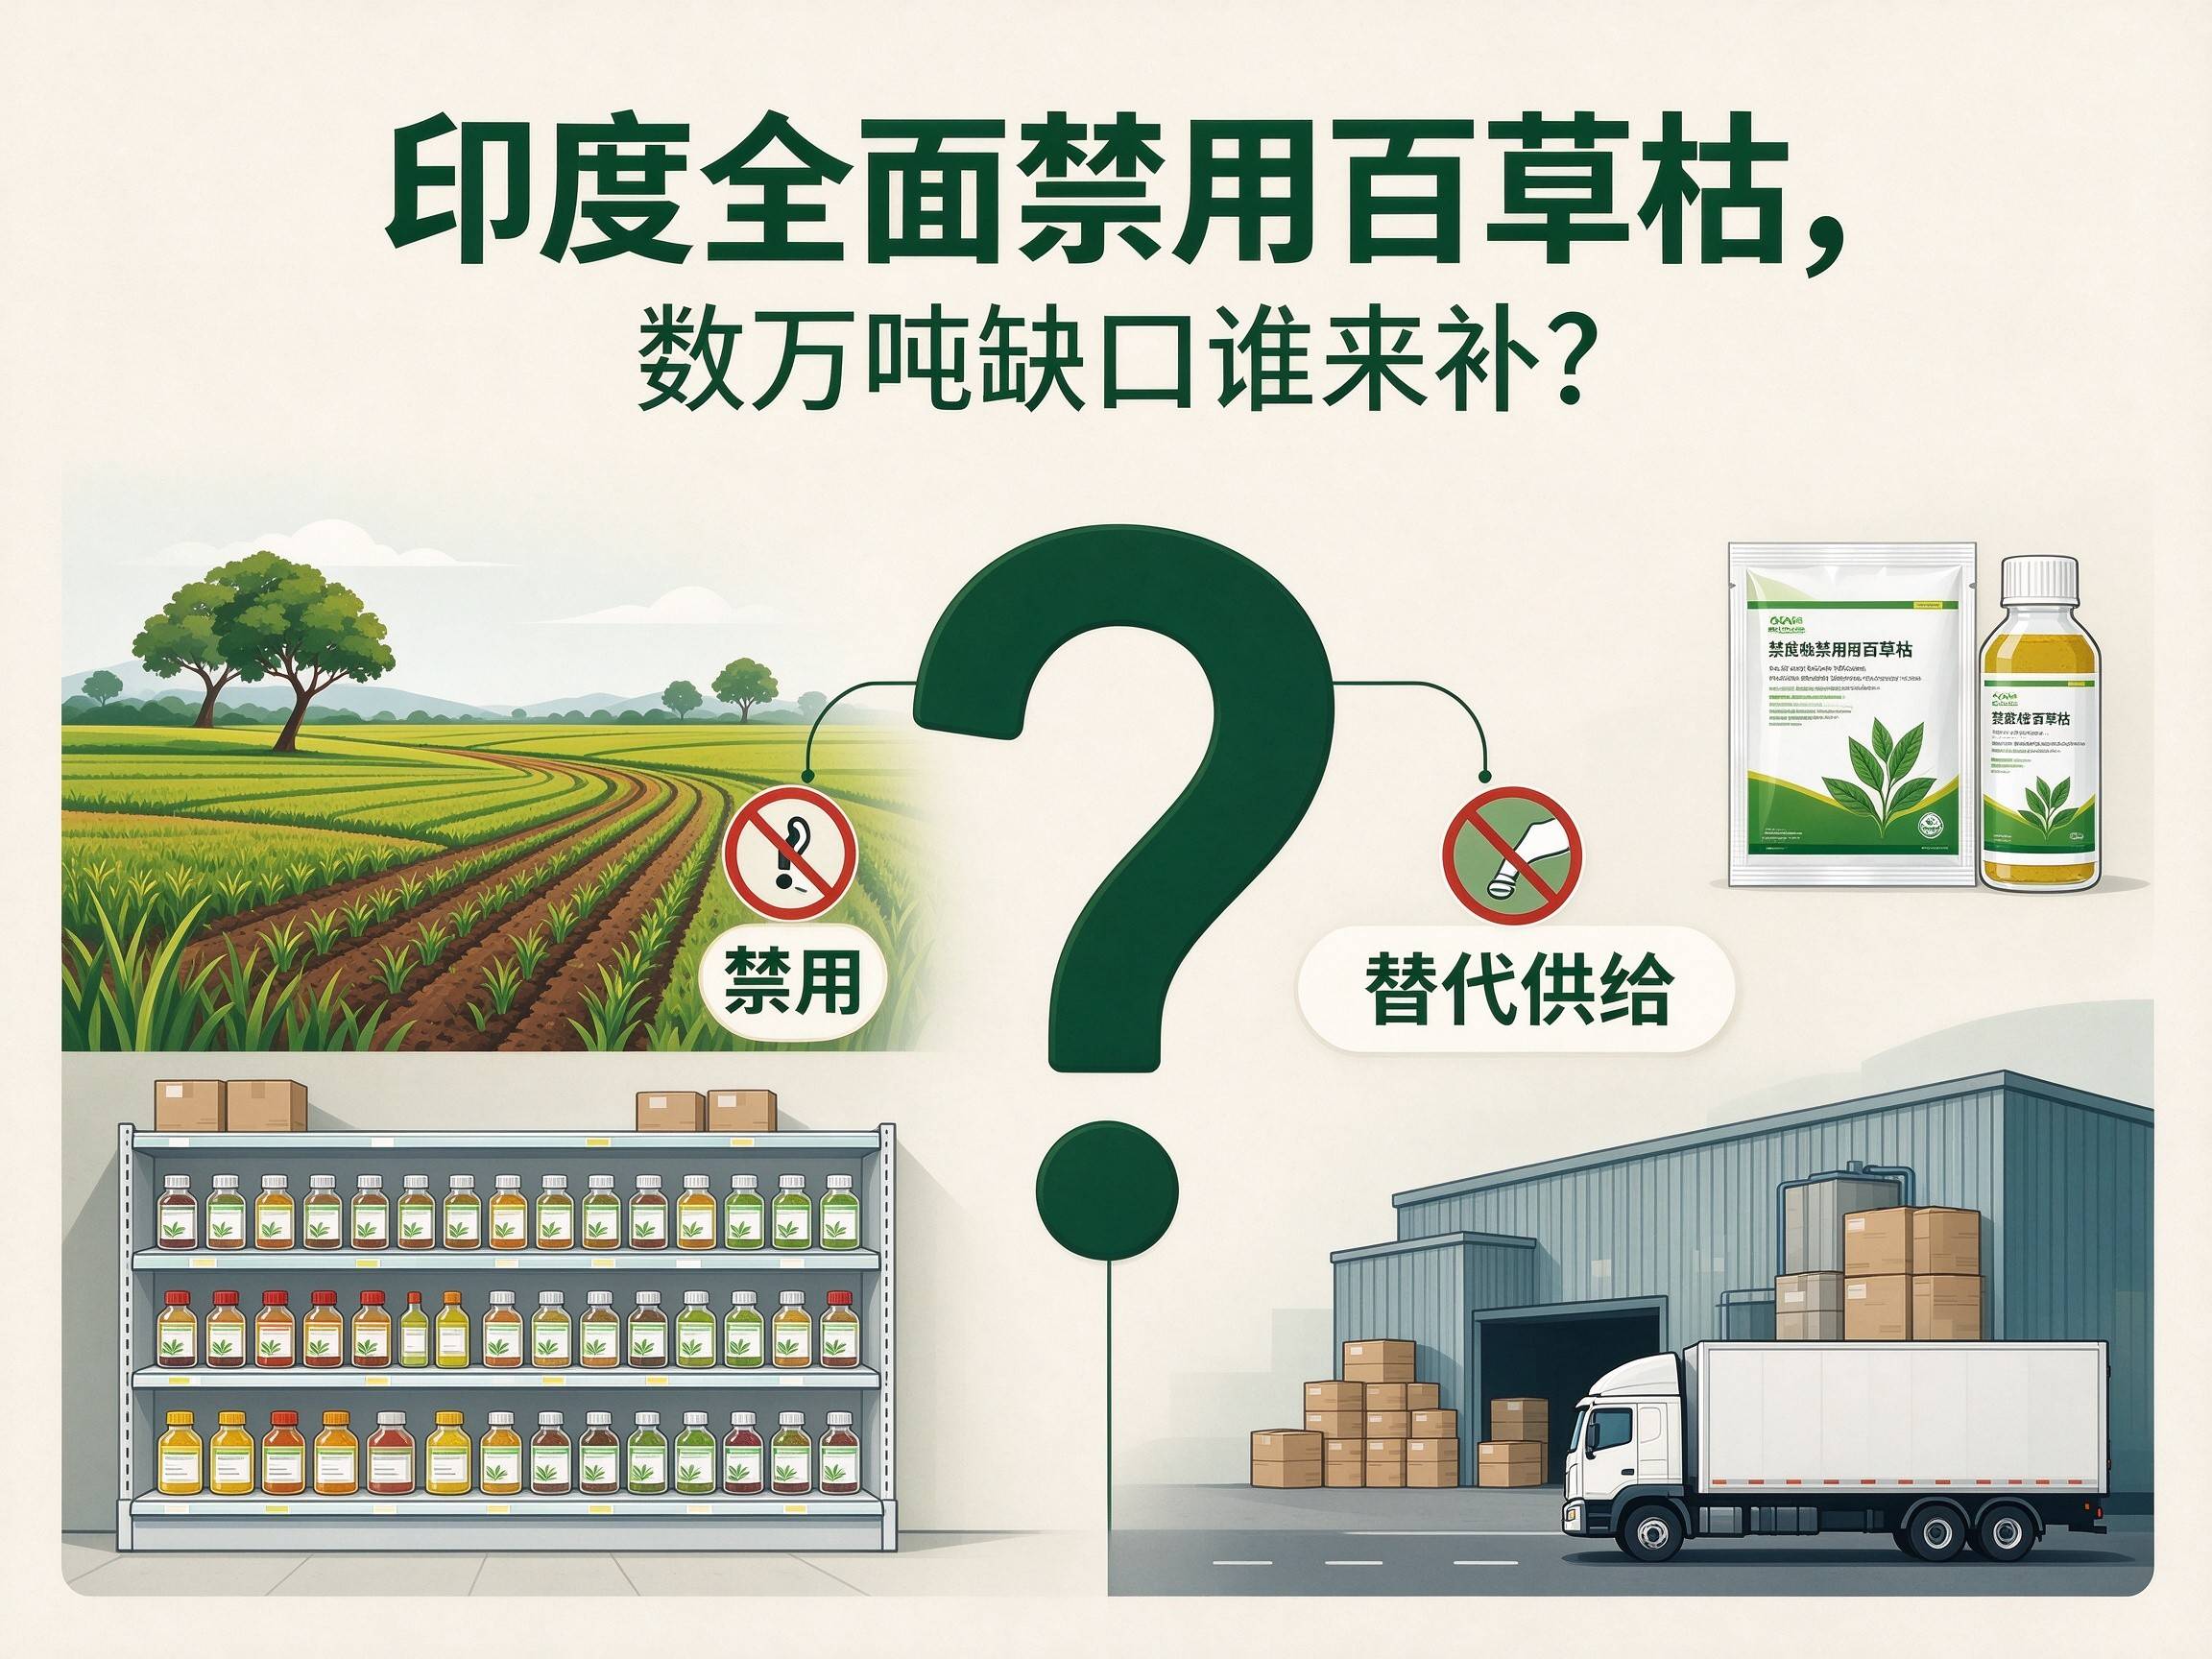
印度全面禁用百草枯,数万吨缺口谁来补?
摘 要
依据世界农化网中文网消息,印度 9 月 22 日正式发布禁令,全面取消百草枯二氯化物全部登记,禁止本土制造、进口与销售。回顾近几年印度百草枯进口数据,数万吨市场空间出现缺口。对比敌草快、草甘膦、草铵膦三款主流替代除草剂的性能,草铵膦综合优势突出,有望承接主要替代需求。叠加中间体供给收紧,市场预期年底草铵膦原药目标价格有望冲破 8 万元 / 吨。
⚠️ 本文仅为产业客观分析,不构成投资、贸易决策建议。
最近全球农化行业迎来重磅监管事件。根据世界农化网中文网报道,印度农业部 2026 年 9 月 22 日发布 S.O.5234 (E) 号官方命令,正式依据印度《1968 年杀虫剂法》,全面禁止百草枯二氯化物,撤销全部已发放登记证书,禁令自公报发布即刻生效。
禁令出台经过公众意见征集、专家委员会评估。监管给出的核心理由非常明确:百草枯已经在全球 70 多个国家禁用或者严格限制;中毒事件多发、死亡率极高,不存在特效解毒剂。在印度市场,该产品原本登记仅作为非选择性触杀除草剂,但大量被违规拿来作为绿豆、大豆收获前干燥剂使用,带来巨大公共健康风险。
禁令落地之后,印度境内不能合法生产、进口、销售百草枯。现存渠道库存如何处置,目前尚未给出明确过渡方案。作为南亚规模庞大的农业大国,百草枯的彻底退出,直接留下数万吨级别的除草剂替代缺口,也将搅动全球灭生性除草剂的贸易格局。
01回看印度百草枯真实的市场体量
从印度议会公开的进口统计数据可以看到,印度近几年百草枯二氯化物进口量持续走高:
短短三年进口量接近翻 2.5 倍。印度本土几乎没有规模化百草枯原药产能,市场消耗高度依赖海外进口,国内制剂企业主要做复配分装业务。产品广泛用于果园、种植园、大田除草作业。
随着一纸禁令落地,这一块巨大的存量市场,需要由敌草快、草甘膦、草铵膦三款主流灭生性除草剂来共同承接。但三者产品机理、田间表现各有短板,不会均分市场蛋糕。
02替代产品横向对比,谁最适合承接印度市场缺口
| 品种 | 作用机理 | 核心优势 | 明显短板 | 适配印度田间场景 |
|---|---|---|---|---|
| 敌草快 | 联吡啶类,纯触杀,无向下内吸传导 | 见效极快,施药几小时杂草失绿,价格相对低廉 | 很难杀死杂草根系,杂草极易返青;与百草枯存在交互抗性风险;杀草谱有限 | 适合抢收清茬,难以满足果园、种植园长期控草需求 |
| 草甘膦 | 强内吸传导,斩草除根 | 可以彻底灭除深根杂草,成本低廉 | 见效慢,漂移容易造成作物药害;全球杂草抗性问题越来越突出;多国监管趋严,不适合作物行间定向除草 | 适合荒地、休耕土地,果园行间使用风险较高 |
| 草铵膦 | 触杀为主,弱内吸传导,谷氨酰胺合成酶抑制剂 | 杀草谱广,对抗性杂草效果优秀;土壤中快速微生物降解,安全性高;适合果园、经济作物行间定向喷雾;可兼顾收获前干燥处理需求;无致命中毒风险,绿色低毒 | 低温下药效下降明显 | 完美匹配印度果园、大豆、棉花、种植园多场景,是综合最优替代方案 |
敌草快虽然见效快,但解决不了杂草反复返青的痛点,同时存在和百草枯的交互抗性,农户使用体验会大打折扣;草甘膦长期大量使用之后抗性杂草泛滥,作物行间使用药害风险大,并不适合印度大量果园、经济种植园的现实国情。
反观草铵膦,兼顾触杀速效、控草周期、作物安全性,还可以部分替代百草枯收获干燥剂的功能,是本次百草枯退出之后,综合价值最高的绿色替代品种。
但也要客观看到现实阻碍:印度已经上调对华草铵膦反吸收关税至 5004 美元 / 吨,进口成本抬升;印度本土草铵膦产能很小,短期很难释放大规模产能,大部分供给依旧依赖海外进口,供给端约束客观存在。
03需求 + 供给双向共振,草铵膦年底看 8 万 / 吨逻辑在哪?
今年国内草铵膦行情本就持续火热。甲基亚磷酸二乙酯核心中间体流通现货收缩,不少外采中间体的工厂被迫压低开工,现货货源紧张,前期报价已经站上 6 万元 / 吨关口,精草铵膦突破 7 万元 / 吨。现在又叠加印度数万吨级别的存量市场缺口,全球需求端迎来新的增量。
多重逻辑叠加
印度百草枯退出,农户、制剂企业会加速切换至草铵膦及精草铵膦,海外询单量进一步抬升;同时南美抗草甘膦杂草持续蔓延,全球对草铵膦需求本就在上行通道。
关键中间体甲基亚磷酸二乙酯商品化外售货源有限,一体化头部工厂优先保障自有原药生产,外购原料企业开工受限,有效供给很难快速放量。
经过持续去库存,行业社会库存已经压缩到很低水平,一旦海外集中补库,现货紧张局面会进一步加剧。
基于产业一线的市场预期,如果海外订单持续释放,中间体供给格局得不到明显改善,市场普遍预期草铵膦原药年底有望冲击 8 万元 / 吨关口。
风险同样不能忽视:一方面印度加征反倾销关税,会抑制一部分直接对华采购;另一方面,如果后期新产能有序释放,价格上涨节奏也会被平抑。同时,敌草快、改良型草甘膦复配制剂,也会分流一部分市场需求,草铵膦不会独占全部替代蛋糕。
04进货正当时
每一个国家农药禁限用政策调整,背后都是巨大的全球农化产业重构。印度禁用百草枯,源于公共健康安全考量,同时给全球草铵膦赛道打开新的想象空间。
但行情能不能如愿走到预期价位,最终还是要看两件事:一是核心中间体甲基亚磷酸二乙酯的供给能不能松绑;二是印度市场实际替代转化进度,关税、本土制剂登记落地进度都会成为变量。
化工和农化行业,从来不是只看需求增量,供给的阀门,才真正决定价格的天花板。
⚠️ 本文仅为产业客观分析,不构成投资、贸易决策建议。文中数据来源于公开渠道,仅供参考。



First slide label
Some representative placeholder content for the first slide.
Second slide label
Some representative placeholder content for the second slide.
Third slide label
Some representative placeholder content for the third slide.