农业机器人正在进入“真刀真枪”的阶段:400多家公司背后的产业格局
它们不再只是实验室里的概念机,也不只是依靠GPS沿着预设路线工作的自动化设备。越来越多的机器开始利用摄像头、传感器和人工智能,在复杂、非结构化的农业环境中自主感知、判断和行动。
有的机器人负责除草,有的负责喷药,有的负责巡田,有的负责导航,还有一些开始尝试最困难的任务——采摘和收获。
The Mixing Bowl发布的《2026年农作物机器人产业格局》描绘了这个正在发生变化的产业。报告覆盖了全球400多家作物机器人公司,并将整个行业划分为15个任务和产品类别。
这份地图最值得关注的,并不是“机器人公司越来越多”这么简单。
真正重要的是:
农业机器人正在从“技术可行性”阶段,逐渐进入“商业化可行性”的考验。
01
400多家公司,但这不是一个稳定增长的市场
2026年的产业地图中,全球已经有超过400家作物机器人企业。
与2024年相比,公司数量增加了接近25%。
乍看之下,这是一个增长非常明显的行业。
但如果把数据拆开,会发现一个更加有意思的现象:
20%的2024年企业已经没有出现在2026年的名单中,而2026年名单中的36%是新进入者。
这意味着,表面上的“25%增长”,背后实际上发生着非常剧烈的洗牌。
有人进入,也有人退出。
有人找到商业模式并获得资本支持,也有人发现机器人在农场里工作起来远比实验室里困难。
这恰恰是一个早期技术产业开始走向真实商业环境的重要信号。
农业机器人并不是一个简单的软件行业。
机器人需要硬件,需要电机,需要电池,需要传感器,需要计算平台,需要售后服务,还要面对泥土、雨水、灰尘、坡地、作物差异、光照变化以及各种不可预测的现场情况。
更重要的是:
农民不会因为一台机器人“很酷”就购买它。
机器人最终必须证明自己能够节省成本、提高产量、解决劳动力问题,或者减少投入品使用。
否则,再先进的技术也很难形成规模化市场。
02
欧洲是最大集群,美国则拥有独特的产业组合
从地域来看,欧洲目前是全球作物机器人最集中的地区。
报告统计的公司中,大约一半位于欧洲。
荷兰、德国、法国和意大利形成了几个重要的创新集群。
这并不难理解。
欧洲拥有高度机械化的农业、较高的劳动力成本、严格的农药监管以及相对成熟的农业机械产业,这些因素共同创造了机器人应用的需求。
美国则占全球企业总数的18%。
其中超过40%的美国作物机器人公司位于加利福尼亚。
加州同时拥有:
- 大规模高价值特色作物生产;
- 高昂的农业劳动力成本;
- 活跃的风险投资;
- 成熟的农业科技创业生态。
从全球范围来看,一个非常清晰的趋势正在形成:
哪里劳动力昂贵、作物价值高、农业规模化程度高,哪里就更容易出现机器人。
03
什么才算真正的“农业机器人”?
这份报告有一个非常重要的定义。
所谓作物机器人,并不是简单地把“自动化设备”换一个名字。
它要求机器能够:
感知环境 → 分析数据 → 实时决策 → 自主行动。
也就是说,机器人不能只是机械地执行一条固定程序。
例如:
一台设备按照GPS路线自动行驶,并不一定意味着它已经具备真正意义上的机器人能力。
而如果它能够看到前方出现障碍物,判断作物的位置,根据地形变化调整路线,识别一株杂草,并决定是否进行处理——这才更接近真正的农业机器人。
因此,这个行业正在发生一个非常重要的变化:
农业自动化正在从“按照预先设定的规则执行”,转向“感知环境之后再决定怎么做”。
这也是为什么计算机视觉和人工智能越来越重要。
04
机器人正在进入农业最“脏、累、贵”的工作
如果把2026年的作物机器人市场拆开来看,会发现机器人并不是平均地进入农业。
它们首先瞄准的是那些最适合自动化、同时又最痛苦的工作。
主要可以分成三个方向:
1. 自主移动
包括:
- 无人驾驶;
- 自主导航;
- 无人驾驶拖拉机;
- 无人作业平台;
- 多用途机器人载具;
- 果园和葡萄园机器人。
其中一个明显趋势是:
拖拉机正在从“驾驶工具”变成“机器人平台”。
未来的农业机械可能不再是一台机器对应一个任务。
而是一台自主化平台,通过更换不同工具完成:
除草、喷洒、运输、巡查、修剪等不同工作。
这对提高机器人投资回报率非常关键。
2. 作物管理
这是目前最活跃的机器人应用领域之一。
包括:
- 巡田;
- 作物识别;
- 无人机喷洒;
- 智能喷药;
- 精准施肥;
- 紫外线处理;
- 机械除草;
- 激光除草;
- 热除草;
- 电除草;
- 果园和葡萄园护理;
- 室内农业护理。
物理除草。
传统除草主要依赖化学药剂。
但如果机器人能够通过视觉准确识别“哪一株是作物、哪一株是杂草”,然后只对杂草进行机械、激光、电力或热处理,那么农业生产就可能从“大面积施药”逐渐转向“单株级处理”。
这不仅是机器人问题。
它实际上连接了三个越来越重要的农业趋势:
劳动力成本 + 农药成本 + 环境监管。
05
“精准喷洒”可能比“无人拖拉机”更重要
谈农业机器人时,最容易被关注的是无人驾驶拖拉机。
但从商业价值来看,另一个方向可能同样重要:
让机器人少用一点农药、除草剂和其他投入品。
传统农业施药往往按照区域进行。
但真正的田间环境并不是均匀的。
一块田里可能只有部分区域存在杂草、病害或者虫害。
如果机器人能够:
看到目标 → 判断目标 → 精准定位 → 只处理目标,
那么单位面积的投入品使用量就可能明显下降。
这也是为什么报告特别指出,“智能喷洒及其他施用”领域中,接近一半的企业实际上提供的是外挂式传感器和控制系统,而不是完整的机器人喷洒设备。
这说明农业机器人并不一定意味着“买一台机器人”。
未来大量价值也可能来自:
给现有农业机械增加眼睛、大脑和控制能力。
换句话说:
机器人化未必意味着把旧机器全部淘汰。
很多时候,最现实的路径是:
让现有设备变得更聪明。
06
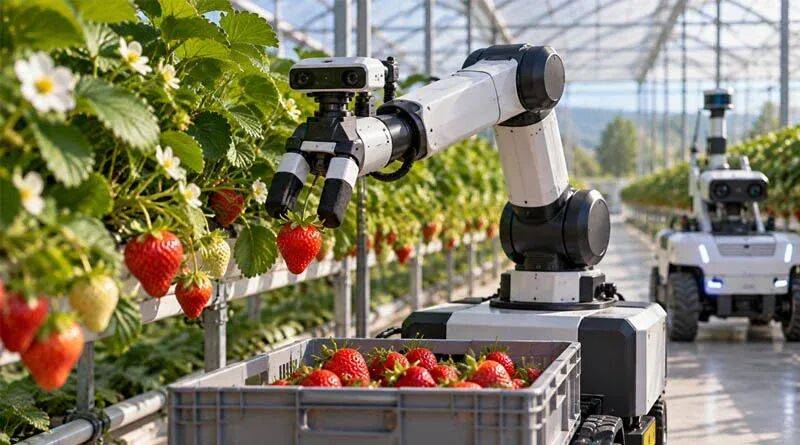
最难的任务仍然是收获
如果说导航、巡田、喷洒和除草正在快速推进,那么收获机器人仍然是整个行业最困难的领域之一。
原因很简单。
机器人喷药,只需要找到一个目标区域。
机器人除草,需要区分杂草和作物。
但机器人采摘一颗草莓或者番茄,需要同时解决:
- 找到目标;
- 判断成熟度;
- 判断三维位置;
- 判断抓取位置;
- 控制机械臂;
- 避免损伤果实;
- 把果实放到正确位置;
- 连续重复数千甚至数万次。
同一株植物上的果实位置不同、大小不同、成熟度不同。
阳光、雨水、叶片遮挡和风都会改变视觉环境。
因此:
收获机器人不是单纯的机械问题,而是视觉、AI、机械臂、控制系统和商业模式共同构成的问题。
目前蘑菇等室内作物已经开始出现生产级机器人部署,部分大田收获机器人也开始展现出前景。
但总体来看,收获仍然落后于其他机器人领域。
07
AI正在进入农田,但不是ChatGPT式的AI
这是理解农业机器人未来非常关键的一点。
今天讨论AI,很多人首先想到的是:
ChatGPT、生成式AI、大语言模型。
但农业机器人真正需要的AI,并不是“和你聊天”的AI。
而是:
“看懂农田”的AI。
机器人需要理解:
这里是什么?
那是什么?
这是杂草还是作物?
这颗番茄成熟了吗?
前面是不是有人?
这条路能不能走?
这个果实能不能抓?
因此,农业机器人大量使用的是:
计算机视觉 + 传感器融合 + 边缘计算 + 实时控制。
机器人通过摄像头、激光雷达、GPS以及其他传感器获取环境信息,再由本地计算设备快速进行判断。
这也是为什么“边缘计算”非常重要。
农场不是数据中心。
田间可能没有稳定网络。
机器人也不能因为网络断了一秒钟,就不知道自己该往哪里走。
因此,越来越多的计算能力必须直接部署在机器人上。
08
“物理AI” 可能成为农业机器人的下一阶段
美国
过去两年,一个越来越流行的概念是:物理AI。
简单来说,如果生成式AI主要存在于数字世界,那么物理AI试图让AI进入物理世界。
机器人就是最典型的载体。
它不仅要“理解”,还必须:
感知 → 决策 → 行动。
在农业环境中,这一点尤其明显。
机器人面对的是一个没有标准化的世界。
今天的土壤可能干燥,明天可能泥泞。
今天的作物可能整齐,明天可能倒伏。
上午阳光强烈,下午可能阴天。
机器人必须持续感知并调整。
因此,农业机器人可能会成为物理AI最现实的应用场景之一。
但报告也提出了一个很有意思的观点:
目前这个行业内部仍然存在从基础自动化到高度智能化系统的巨大跨度。
一端是基于GPS的无人驾驶。
另一端则是能够真正理解环境、实时决策并执行复杂任务的机器人。
未来,“什么才算农业机器人”的门槛可能会越来越高。
09
资本正在留下来,但行业也在洗牌
农业机器人依然是一个典型的早期技术市场。
资金并没有停止进入。
报告统计显示,2026年产业地图中的企业在过去一段时间里累计融资超过6亿美元
其中既包括早期种子轮,也包括超过1亿美元的大额融资。
但与此同时,行业正在经历明显的整合。
过去两年出现了四种并行趋势:
传统农业机械巨头收购机器人能力。
机器人初创公司互相并购。
资金不足的企业退出。
资本继续流入真正有潜力的技术路线。
雅马哈、约翰迪尔、卡特彼勒、久保田等传统机械巨头,都在通过收购企业或者技术资产增强自主化能力。
与此同时,一些资金更加充足的创业公司也开始整合同行,例如:Bonsai Robotics与Farm-ng,FarmX与AMOS Power。
这说明一个重要变化:
农业机器人已经不再只是创业公司的游戏。
传统农业机械巨头正在进入。
资本正在重新配置。
创业公司也开始互相整合。
10
真正的竞争,不是“谁的机器人最酷”
如果把所有这些趋势放在一起,会得到一个非常现实的结论:
农业机器人真正的竞争,并不是谁能够造出最先进的机器人。
而是谁能够解决四个问题:
第一,任务适不适合机器人?
不是所有农业工作都值得机器人化。
一个机器人如果完成任务的成本比人工还高,那么技术再先进也没有意义。
第二,机器人是否足够可靠?
农场不是实验室。
机器需要面对泥土、雨水、灰尘、碰撞、高温、低温和长时间连续工作。
第三,成本是否合理?
农业机器人的硬件成本通常很高。
如果一台机器人需要几年才能收回投资,农户未必愿意购买。
第四,能不能融入现有农场?
这是经常被忽略的问题。
农业不是一个孤立的机器人市场。
机器人必须和拖拉机、农具、GPS、农场管理系统软件、数据平台、人员、现有作业流程共同工作。
真正成功的机器人,不一定是“完全替代人”。
更可能是:
成为现有农业生产体系中的一个新节点。
11
为什么未来几年农业机器人仍然值得关注?
因为推动这个行业发展的几个基本因素并没有消失。
相反,它们正在变得更加明显。
劳动力越来越贵:熟练的季节性农业工人越来越难找。
同时,相关人工成本持续增加。
农业投入品越来越贵:柴油、化肥以及其他农业投入品受到地缘政治和原材料供应等因素影响,成本压力增加。
农药使用面临越来越大的压力:来自监管和消费者认知的压力,都在推动农业减少不必要的投入品的使用。
农业需要更高的精准度
未来农业很可能越来越不是:
“一亩地使用多少?”
而是:
“这一平方米需要什么?”
甚至:
“这一株植物需要什么?”
这正是机器人最有可能创造价值的地方。
12
真正的“农业机器人革命”还没有到来
如果把2026年的行业状态概括成一句话:
农业机器人正在从梦想走向现实,但还远没有完成商业化。
400多家公司说明这个行业已经形成了相当规模。
25%的企业数量增长说明市场仍然在扩张。
但20%的退出率和36%的新进入者比例又告诉我们:
这个行业正在经历真正的优胜劣汰。
与此同时,超过6亿美元的融资、传统农业机械巨头的持续进入以及机器人公司之间的并购,又说明资本和产业界并没有放弃这个方向。
真正的挑战已经发生了变化。
早期的问题是:
“机器人能不能完成这个任务?”
现在越来越多的问题变成:
“机器人能不能每天完成这个任务?”
然后进一步变成:
“农民愿不愿意为它付钱?”
最后则是:
“它能不能在数千个农场中稳定复制?”
这可能才是未来几年农业机器人行业最关键的战场。
结语:从“机器下地”到“智能下地”
农业机器人最值得期待的地方,并不是未来农场里会出现多少台无人拖拉机。
真正值得关注的是:
机器正在开始理解农田。
它们开始看到作物、看到杂草、看到果实、看到障碍物,也开始根据环境实时改变自己的行动。
从GPS无人驾驶,到计算机视觉,再到物理AI,农业机器人的发展路径正在从:
自动执行
走向:
自主感知。
再走向:
自主决策。
最终可能实现:
自主完成农业任务。
但这条路不会一夜之间完成。
农业环境太复杂,硬件成本太高,可靠性要求太高,商业模式也太难了。
所以,农业机器人革命很可能不会像智能手机那样突然发生。
它更可能是一场缓慢发生、却不断累积的革命。
一台机器减少一点人工。
一次喷洒减少一点农药。
一次除草减少一点投入。
一台机器人替农民完成一项最辛苦的工作。
当这些改变不断叠加,农业生产方式才会真正发生变化。
2026年的400多家作物机器人公司,也许还不是这场革命的终点。
它们更像是一个信号:
农业机器人,正在从“未来农业的概念”,逐渐变成“今天农业的基础设施”。


First slide label
Some representative placeholder content for the first slide.
Second slide label
Some representative placeholder content for the second slide.
Third slide label
Some representative placeholder content for the third slide.