新经销商会 | 华翔:与上游和下游共建生态链增值的节点
 一、行业洞察:水涨船高的时代过去之后
八个趋势,把行业推进“乌卡时代”
拼价格、压利润、抢存量,为什么长久不了
正确的解法是加法,不是减法二、消费者:要求没变,门槛在抬高
三、种植者:我们的间接合作伙伴
四、零售店:我们的直接合作伙伴
机会在哪里五、资源型生产企业:优势、特点与链接点
六、顾稼怎么思考,怎么落地
经营的本质是信任
为什么是顾稼:五重体系保障
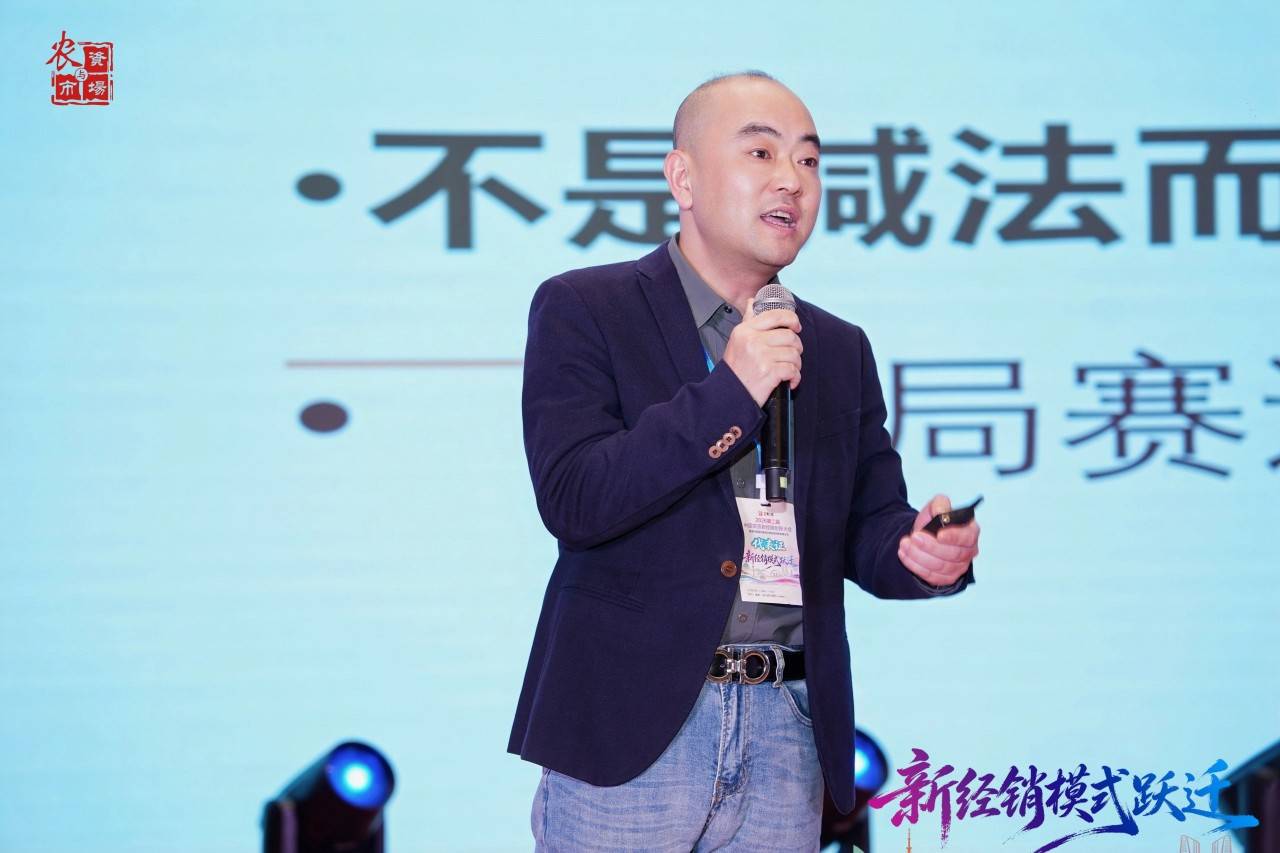
四川顾稼新农业有限公司总经理华翔
行业里流传着两句玩笑话:坏消息是,今年真难干;好消息是,今年比明年好干。
玩笑背后是一个共识:水涨船高的时代已经过去,果子价格会不会整体马上好起来,谁也说不准。在这样的年份里,最顺手的解题方式只有三种——拼价格、压利润、抢存量。
四川顾稼的判断是,这三种做法都不长久。这道题的正确打开方式不是减法,而是加法:与其在存量里互相消耗,不如在生态链上做一个被需要、能增值的节点。
所谓乌卡,是不稳定、不确定、复杂、模糊。今天的农资行业,正同时受到至少八个趋势的挤压。
政策和宏观层面,国家推动农药化肥零增长;大环境的经济周期持续作用;人口持续降低、家庭里的孩子越来越少,消费总量随之下降,但高端和特色反而更加突出。
种植端,容错空间越来越小,只允许增产、不允许控产;作物种植管理能力和植保应用技术能力,正在被“绿色种植”重新要求。
作物结构上,大田作物基本有保障,一般果蔬的产量已经大于需求。除烟草专营以外,猕猴桃和葡萄可能最早迭代为大户种植的品种——猕猴桃是因为溃疡病,葡萄是因为品种问题,小户会在这两个品种上加速出局。
生产条件上,土壤问题的风险在上升:PH值、有机质、有益微生物都在恶化,对应的答案是土壤调理;种植环境的风险也在上升,厄尔尼诺现象加剧,温度、湿度、极端天气、光照都在变,对应的答案是抗逆,也就是我们所说的“作物保镖”。
技术层面,AI还没有大范围让终端真正受益。
三种做法,其实是同一种思路:从别人碗里抢。价格越拼越没有底线,风险越积越大——哪怕你亏本,下游也认为你在赚钱;存量也不是抢来的,越抢,反而越不给你。
减法是把同一块蛋糕切得更薄,加法是把链条上每一环的价值做得更厚。在一个总量不再增长的市场里,价值还能从哪里长出来,是这篇文章要回答的问题。
消费者对农产品的期待,其实一直没变:丰富、美味、健康。
变化的是满足它的门槛。诉求越来越高,一般的“有的吃”已经不够;“趋甜”是短期难改的误区,它让风味越来越单一,也让品质判断越来越依赖单一指标。
分层的迹象已经出现:一般性需求仍然是“有的吃”,但低端消费可能会减少——不是不吃,而是吃得更精。需求没有消失,只是换了形式、换了位置。
中国种植者的进步,走过三个阶段:先解决种得出,再解决产得多,如今进入品质逐步提升的阶段。短期内,面积不会减、产量不会减,供给端的压力不会自己消失。
同时,好品质不再必然等于高价格,好品质一定卖高价的时代已经过去。
我们种植端与发达国家差距最大的地方,集中在三个能力上:植保应用技术能力、基地标准管理能力、供应链能力。这三个能力不是单点提升,而是共同叠加,才构成真正的增值。
结果就是收益的两极分化:专业规模种植者的收益会增加,其他人只能维持生存,甚至被淘汰。
优势还在,劣势也在放大
优势是,作物面积还在,需求没有消失,只是发生了转移。
劣势是,单打独斗的方式效果在下降。过去赚的是货物差价的钱、信息差价的钱,这两种钱都在快速变薄。
风险有四条:一是果子价格走低,种植者消费降级;二是客户需求的技能在上升,核心客户与非核心客户的分化在加快;三是新客户的获取成本和时间都在上升;四是欠款风险增加。
机会同样有四条。
第一,链接有强大支撑能力的上游——产品、人员、技能;零售店的数量可能不会增加,而是会减少。
第二,定位要迭代,服务种植者的类型要分清:服务大户,对应品种需求、植保应用技术方案需求、基地管理需求和供应链需求;服务散户,靠的是线下会议能力,以及线上短视频、直播、社群营销的技能。赚的是增值能力差异带来结果差异的那部分钱。
第三,产品体系升级迭代,才有时间复利。
第四,增加已有客户里核心客户的数量。全国线上拉客户的性价比,正在快速下降。
落到一句话:帮助合作伙伴在产品体系和服务能力上完成模式升级迭代,在当地的细分市场里做到第一。
优势与特点
资源型全国龙头生产企业,优势是资金密集型、技术密集型、人才密集型。
特点是:做资源型产品开发;面向全球或者全国抓大机会;工厂型思维,以生产、效率为上;生态链长,落地性弱。
它们需要的链接点
地区作物痛点驱动、地区客户痛点驱动,能承载吞吐量,具备产品共创开发能力,具备把产品体系策划从专业语言、行业语言迭代到用户语言的能力,有服务组织体系能力,有面向未来的复利时间画像。
四川顾稼把经营的本质理解为两个字:信任。
使命是“专业引领未来,共筑美好家园”;愿景是“成为中国作物增值服务的风向标”;价值观是“高度透明、相对公平、建立互信、长期主义”;运营理念是“痛点驱动、全球造选、专业测评、数智共享、共育共赢”。
五大运营理念
痛点驱动——作物和客户的痛点需求不是消失了,而是转移了;不是缩小了,而是变换了形式在扩大。
全球造选——本质是产品体系开发和选品的能力。
专业测评——不同地区、作物、气候、环境带来的差异,最终要在这里换成安全性和效果上的确定性答案。
数智共享——数据是资产,AI是伙伴,是自己的一部分。
共育共赢——和团队、和合作伙伴长期、有复利地共同培育,达到共赢的目标。
第一,顾稼是新肥码头的成员单位,与上游巨头链接紧密。
第二,华翔毕业于海南大学植物保护专业,从事产品和技术工作二十多年,原中迅品牌产品负责人,带领的研究院产品中心是一支研究生团队。我们做的是缩减SKU、增加SOP:把产品是什么、怎么用、用了好在哪,用用户听得懂的语言说清楚,并把经过验证的安全性边界和其他注意事项传播出去。
第三,组织体系与人才战略。营销中心、项目中心、产品中心分别与合作伙伴链接,人员基本是大学科班毕业,有能力、也愿意基于长期主义培养人才;企业员工六十余人,平均年龄二十九岁。
第四,十多年的耕耘,感谢一千五百余位合作伙伴长期大力的陪伴和支持。
第五,有四川核心作物TOP10的“顾稼G10俱乐部”各位作物大佬的加持。
战争已经从冷兵器时代“人加刀”的模式,迭代到今天体系化作战的优势,以及时间的资源发酵。
两个已经启航的渠道品牌
两个渠道品牌已经启航:意泰克对应撒施场景,科沃滋对应滴灌场景。它们与核心合作伙伴共享供应链、品牌和时间复利价值。
做生态里被需要的节点
做生态里被需要的节点:向上链接龙头,向下深度链接核心合作伙伴,力出一孔,从产品到解决方案,进入客户经营业务流程——售前、交付、售后全程链接,为客户业务增长负责。
在这样不确定的市场环境中,我们想给合作伙伴一个确定的答案,落在三件事上:
一是产品体系的构建和迭代;
二是服务增值的方式和落地;
三是未来的方向性经营顾问。
生态圈的六个维度
顾稼的生态圈由六个维度构成:
作物端,针对四川当地作物痛点;
产品端,链接优势行业龙头,共创体系开发与迭代;
营销端,负责业务的动作和客户保障;
AI项目端,科技在线上和线下展开;
客户端,和核心客户一起做长线;
此外还有订单农业销售的小圈子探索。
多维度同步迭代,最终建设一个有特色文化的顾稼生态圈,抵御低维度的价格竞争,更好地帮助种植者和作物,满足消费者对农产品最高的期待。
越在瓶颈,越是机会
越是瓶颈,越要帮助合作伙伴去突破。大概率,这个点上的收获最大。
顾稼与合作伙伴坚决做命运共同体,基于长期主义,做有复利的事。带着你的团队、带着你的合作伙伴一起成长,是唯一的路径。
一年,看的是产品红利;三年,看的是企业红利;十年,看的是行业红利。
与上游和下游共建的,从来不是一个更低的价,而是一个更能增值的节点。穿越周期的办法,是把每一个环节的价值都做厚一点。


First slide label
Some representative placeholder content for the first slide.
Second slide label
Some representative placeholder content for the second slide.
Third slide label
Some representative placeholder content for the third slide.