成本支撑减弱与减产托底交织,磷肥冬储定价尚未明朗
近期,国内磷肥市场延续弱势盘整格局,磷酸一铵挂牌价暂稳但实单成交偏低,磷酸二铵报价松动与成交重心下移并存,行业开工率持续收缩,市场交投氛围整体清淡。
磷酸一铵:
挂牌与实单脱节,减产持续收缩供给
国内磷酸一铵市场弱势持稳,挂牌价与成交价之间的缺口成为当前最突出的特征。湖北地区55%粉铵主流出厂价在3530~3650元/吨,部分企业挂牌3700元/吨但附带保底条款;云南出厂价低至3400~3500元/吨,处于全国最低区间;山东55%粉送到价在3650~3700元/吨。贸易商出货价在3500元/吨左右,较部分企业挂牌价低约200元/吨,挂牌与实单脱节的现象较为明显。
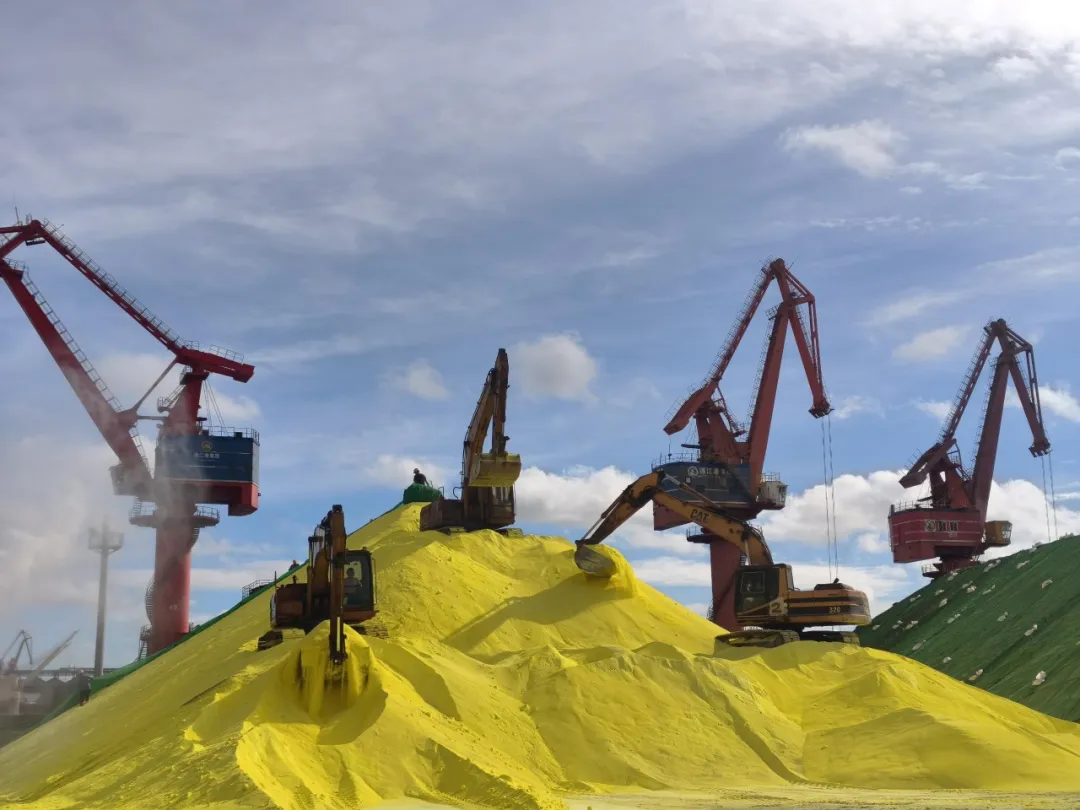
当前一铵市场的核心矛盾在于成本端持续下移与减产不断深化之间的角力,而冬储定价的缺失使市场缺乏明确方向。原料方面,长江港镇江港颗粒硫黄参考价在4900元/吨附近。磷矿石价格维持高位稳定。成本端整体下移,前期的高价支撑逻辑已被显著削弱。供应端收缩仍在延续,磷酸一铵行业周度产能利用率降至34.36%,装置减产、停产继续出现。需求端,秋季肥基本收尾,复合肥企业以消化库存为主,冬储新单尚未形成有效接续。综合来看,减产对供给端形成托底,但高库存与弱需求的基本面尚未扭转,短期一铵市场预计延续弱势盘整。
磷酸二铵:
报价松动与成交重心下移并存
国内磷酸二铵市场弱势运行,局部报价调整与整体成交重心下移同时显现。湖北地区64%颗粒二铵自提出厂价在4700~4850元/吨,部分企业较前期有所下调;57%二铵湖北自提出厂价在4100~4300元/吨。山东、安徽57%褐色二铵价格在3850~4000元/吨,高含量与低含量品种之间的价差依然明显。高含量品种的报价不再单边坚挺,低含量品种的成交压力更为突出。
从供需结构来看,二铵市场的核心特征在于企业执行前期订单与需求端持续走弱之间的错位。企业方面,多数工厂尚未明确新价,仍以发运前期预收订单为主,市场观望情绪浓厚。供应端,磷酸二铵行业产能利用率同步降至33.97%。需求端,秋肥收尾后冬储推进偏慢,基层采购以刚需小单为主,大规模备货意愿不足。综合来看,短期二铵市场预计延续弱势,报价松动后能否企稳,取决于冬储政策落地后的下游接受度。
综合来看,当前磷肥市场正处于“成本支撑减弱削弱底部支撑、减产托底限制下行空间、冬储定价悬而未决”的三重博弈之中。硫黄价格较年内高点已大幅回落,但近期在4900元/吨附近出现企稳迹象,成本端的负反馈压力边际减轻。磷矿石价格维持高位,四季度矿山产量存在缩减预期,对成本底部形成一定支撑。
政策层面,11月上旬中国磷复肥工业协会发布倡议,明确要求全行业科学统筹生产、维持合理开工水平,坚决杜绝低于成本价内卷和恶性竞争,精准匹配冬储刚需。刚刚闭幕的第二十六届磷复肥产销会期间,中国农资流通协会发布《绿色肥料产品评价规范》团体标准,将绿色肥料评价推进至全品类、全链条、多维度,行业标准建设同步推进。当前市场最核心的悬念仍在冬储定价:一铵挂牌3700元与贸易商出货3500元之间约200元的价差,本质上反映的是产业链对冬储价格尚未形成共识。
在协会倡议引导与成本底部渐显的背景下,短期磷肥市场预计延续弱势盘整,实质性方向的确立有待冬储政策细化落地与下游采购节奏的同步验证,建议业者密切关注原料价格走势及冬储推进情况,理性安排购销节奏。



First slide label
Some representative placeholder content for the first slide.

Second slide label
Some representative placeholder content for the second slide.

Third slide label
Some representative placeholder content for the third slide.