巴斯夫大收缩,二十多套装置关停
作者:化工大家庭 化工评论员
11/19/2026 2:54:03 PM
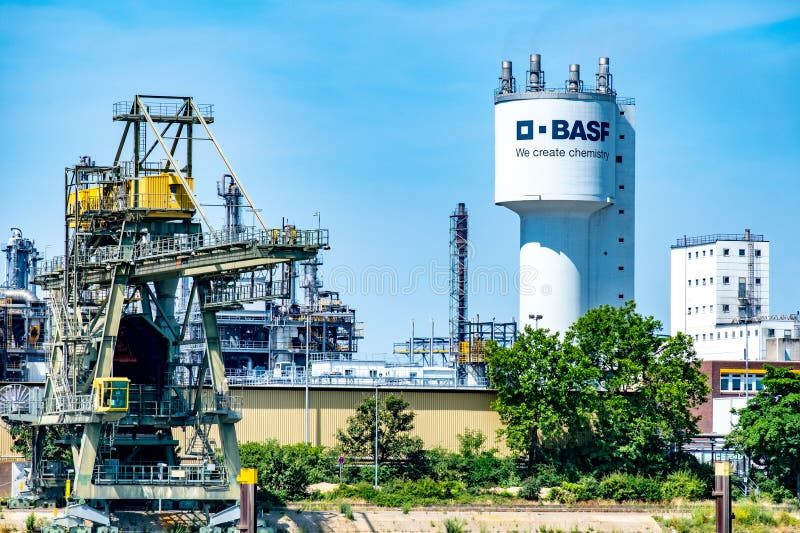
摘要巴斯夫在全球范围内主动收缩产能,覆盖欧洲、亚洲、北美三大核心区域,累计超二十套生产装置安排关停退出,同步启动千人级别的裁员以及低效业务剥离。一、巴斯夫全球产能收缩概况今年全球化工圈影响最大的产业变动,是巴斯夫在全球范围内主动收缩产能。调整范围覆盖欧洲、亚洲、北美三大核心区域,累计超二十套生产装置安排关停退出,同步启动千人级别的裁员以及低效业务剥离。路德维希港作为老牌化工核心基地,今年八月关停最
巴斯夫在全球范围内主动收缩产能,覆盖欧洲、亚洲、北美三大核心区域,累计超二十套生产装置安排关停退出,同步启动千人级别的裁员以及低效业务剥离。今年全球化工圈影响最大的产业变动,是巴斯夫在全球范围内主动收缩产能。调整范围覆盖欧洲、亚洲、北美三大核心区域,累计超二十套生产装置安排关停退出,同步启动千人级别的裁员以及低效业务剥离。路德维希港作为老牌化工核心基地,今年八月关停最后两套合成氨装置,本土彻底退出合成氨产能,仅这一个基地就合计关停 11 套设施,品类包含合成氨、己二酸、己内酰胺、TDI 等基础化工品。亚洲区域同步推进产能瘦身,韩国蔚山 EPS 装置已经在年中停产,印度达赫杰护理化学品配套装置计划年底关停。本次配套人员和成本优化动作,巴斯夫全球裁员接近 7000 人,三分之二的缩减岗位集中在欧洲地区。企业推出 Core Shift 转型方案,目标到 2029 年削减两成核心业务固定成本,彻底放弃过去粗放式持续扩产的模式。关停清单全部聚焦高耗能、低毛利的大宗基础品类,高端精细化工产线基本保留,裁员重心放在欧洲,根源还是当地能源、人力成本长期居高不下。欧洲本土能源成本居高不下,天然气、工业电价大幅高于国内和中东区域,这类高耗能产品,欧洲生产成本能达到中东的两三倍,长期生产持续亏损。国内化工产能快速崛起,国内产能占全球七成以上,华峰、华鲁、神马几家企业产能之和已经超过巴斯夫欧美韩基地总产能,成本优势持续挤压海外老旧装置生存空间。亚洲市场 EPS、护理化学品赛道已经产能过剩,利润空间被不断压缩,继续死守低效资产没有价值,主动剥离亏损业务,把资源集中投向高价值赛道,是巨头权衡后的选择。一边收缩欧美、亚洲低效基础产能,一边持续加码国内湛江一体化基地,湛江项目已经稳定满负荷运行,依托绿电配套、就近供应链、低成本原料,成为巴斯夫全球优质资产。巴斯夫不再追求全品类大而全,逐步剥离大宗化工、低端助剂,资源倾斜电池材料、特种化学品、高端聚合物赛道。路德维希港转型为研发与精细化工标杆基地,北美依托页岩气承接部分精细化工、新材料产能,形成中国、美国、欧洲差异化分工格局。湛江基地并不是承接欧洲淘汰老旧产能,属于全新低碳路线布局,和路德维希港是分工协作,不是简单的产能平移替换。欧洲基础化工产能退出,空出来的海外市场份额,会给到国内头部化工企业,大宗品头部工厂盈利稳定性提升,优质岗位薪资保障更强。行业择业逻辑发生改变,传统基础化工岗位红利逐步消退,只熟悉普通基础装置操作的人员,后续上升空间受限。,薪资溢价会持续拉开差距。国内企业不用再和海外巨头在低端大宗赛道内卷,可以集中资源攻坚高端新材料,补齐产业短板。但承接海外市场红利不等于盲目扩产,企业必须同步升级安全、环保、低碳管控标准,才能匹配海外客户要求。我个人有点怀疑,不少企业嘴上布局新材料,研发积累、质量管控体系跟不上,最后还是容易陷入同质化内卷。海外让出的市场红利不是永久的,如果国内同类产能无序新增,新一轮价格内卷很快就会到来,新材料赛道同样面临长周期认证门槛。巴斯夫本轮产能出清,是全球化工产业迭代催生的必然选择,推动化工产业重心持续向东转移,国内高端化工拿到难得的转型机会。行业岗位分化会持续加剧,基础生产岗位红利消退,具备技术能力的新材料相关岗位会更吃香。巨头的布局调整有机遇,同样暗藏竞争风险。