百果园押注“硬折扣”,控股“网批码头”,门店已超300家
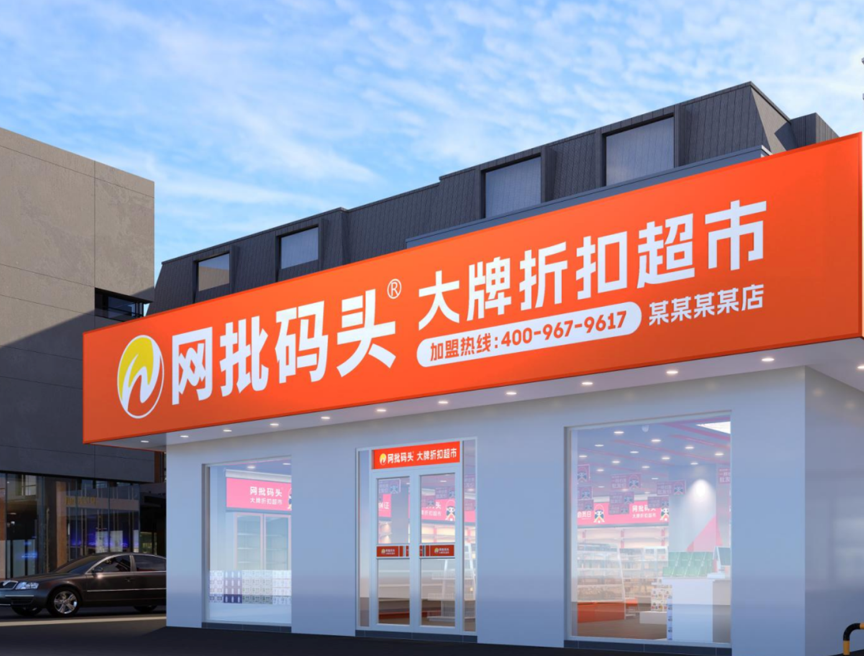
近期,一家名为"网批码头"的硬折扣超市,已在长沙及周边开出三百多家门店,而它的控股方正是百果园。
据了解,这笔合并控股落地于2025年11月,当时几乎没有掀起水花——百果园仅在招股书中简要提及投资信息,业务层面的渗透依靠总部管理培训缓慢推进。直到网批码头门店规模突破三百家,这套布局才逐渐浮出水面。
要理解百果园为什么出手,得先从它的财务数据入手。2024年,公司归母净利润亏损3.86亿元,是上市以来的首次年度亏损;2025年营收回落至81.74亿元,再度亏损3.17亿元。两年间公司主动优化门店网络,累计净关闭约1625家低效门店,平均每天关掉两家以上。
收缩换来了转机。2026年上半年,百果园营收50.08亿元,同比增长14.5%,归母净利润3356万元,相比去年同期3.42亿元的亏损实现扭亏,毛利率由上年同期的约5%回升至12.2%。
但这份成绩单有个扎心的地方,剔除新业务带来的增量,传统水果门店的零售总额仍在下滑,虽然传统门店数量有所回升,但单店零售额呈现下跌趋势。
这说明,开店本身已经很难拉动增长,多开水果店的老路已然走不通。
问题出在水果这门生意本身。鲜果是非标品,损耗高、季节性强、毛利率波动大,而直播电商把产地和价格打得很透明,高端水果的溢价空间被持续压缩。对于百果园而言,"水果专家"的定位曾经支撑起高于行业的定价,但在比价渠道增多的情况下,这套定位能带来的溢价正在收窄。
既然老本行见顶,百果园手里还剩什么?自然是供应链。
二十多年做水果,沉淀下来的是产地直采体系、全国冷链仓储网络、分级品控和损耗管控能力。这套能力过去只为自有水果门店服务,门店一收缩,产能和仓储资源就出现了闲置。把它放到更大的社区零售赛道里,价值可以重新放大。
百果园已经在做类似尝试。B2B集采平台"般果"面向中小水果店和便利店做批发,2026年上半年商品交易总额约14亿元,同比增长21.9%;今年1月联合多家区域零售品牌组建的合作矩阵,门店数已达1951家,半年贡献收入7.2亿元,占集团收入约14.4%。
但B端业务利润有限,百果园还需要一个直接面向消费者的线下载体。“网批码头”恰好补上了这个缺口。
资料显示,“网批码头”的前身是2013年在长沙创立的零食连锁品牌“零食满屋”,2016年门店就已突破三百家,2018年孵化出“网批码头”,2024年转向硬折扣。其手中有成熟的加盟体系、两万余平方米的集中仓储、上万种商品的标品招商网络,以及湖南本地十余年积累的加盟商资源和市场口碑。对百果园来说,收购一个已经跑通的区域品牌,比从零自建折扣店快得多,也省去了拓店、招商、搭仓储的试错周期。
真正关键的落点,是“网批码头”正在推进的新型门店,首次将生鲜品类纳入折扣门店,由百果园输出水果供应链。
业内人士指出,这是一次能力互补,硬折扣店靠标品低价吸引家庭一站式采购,但标品同质化严重、比价容易,客流粘性有限;而水果是社区里最高频的引流品类之一,能带动调味品、纸巾等日用品的顺带购买。纯零食折扣玩家做不了生鲜——冷链、分级、损耗、周转,每一项门槛都很高,而这恰是百果园的强项。
但把水果摆进一百二十平方米的折扣店,不等于简单加几个货架。硬折扣的盈利根基是极简运营、低人工、高周转的标品;生鲜却是非标品,需要冷链陈列、现场分拣和临期处理,运营复杂度和损耗风险会同步上升。水果定价低了压缩毛利,定高了又不符合折扣店的用户心智。奥乐齐等外资折扣品牌在国内打磨了近十年,生鲜折扣模型才逐步成型,足见这件事的难度。
对百果园自身,这同样是新课题。过去两年它主动优化门店网络、持续迭代单店模型,如今要把成熟供应链输出到更低毛利的业态,能否维持稳定的成本结构,行业内还没有成熟样本可以参照。生鲜引流之后客单价能否稳住,生鲜占比提升后门店整体毛利能否守住,都要等新版门店跑上半年到一年,才能由市场给出反馈。
更大的考验在于,“网批码头”三百多家门店集中在长沙及周边,一旦走出湖南,各地本土折扣品牌林立,生鲜配套仓配也要重新搭建,区域复制并不容易。收购之后,原有标品团队与百果园的生鲜管理体系如何融合,加盟商能否接受新增的工作量,同样没有标准答案。
百果园选择在主业刚刚扭亏时出手,时间点上带有明确的中长期考量。这次收购的方向并非放弃水果主业,而是将二十多年积累的供应链能力复制到新的零售业态。同一套采购、仓储和配送能力,在服务自有门店之外,多服务一类客户、多覆盖一种业态,这应该是此次收购的核心逻辑。



First slide label
Some representative placeholder content for the first slide.
Second slide label
Some representative placeholder content for the second slide.
Third slide label
Some representative placeholder content for the third slide.