喧嚣背后的冷静重构:从第26届武汉磷复肥会看中国农资的四大变局
2026年11月上旬,深秋的江城武汉再次成为中国农资人的目光焦点。作为行业风向标的第二十六届磷复肥产销会,在武汉国际博览中心如期落幕。
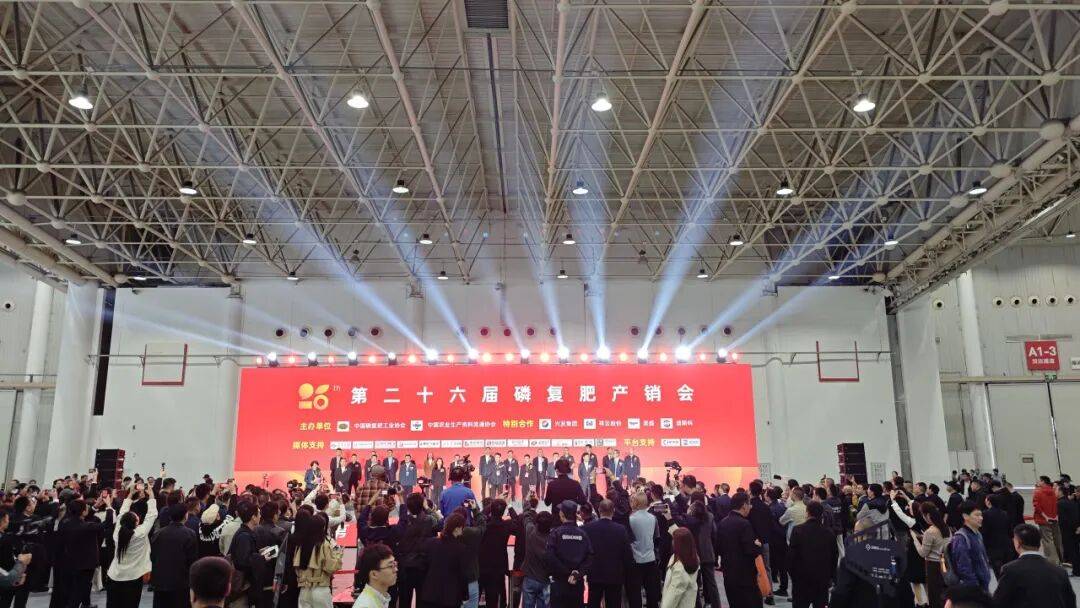
展馆之内,依然是摩肩接踵、人声鼎沸;但走出展馆,与许多参会企业负责人、一线农资经销商深聊后,能明显感受到一种与往年截然不同的氛围——少了几分“大干快上”的躁动,多了几分审时度势的笃定。2026年上游硫磺、硫酸经历历史级“过山车”,冬储窗口期大幅延后,行业正处于新一轮周期洗牌的十字路口。透过本届展会的种种细节,中国磷复肥及整个农资行业正在发生的四场深层变革已清晰可见。
2026年11月中国国内主要化肥及核心原料均价对比
| (硫磺(基准中位):5114元/吨 | 磷酸一铵(55%粉):3689元/吨 | 进口氯化钾:3166元/吨 | 尿素:1755元/吨 | 98%硫酸指数):1318元/吨) |
一、 从“冬储订货潮”到“预期校准器”:渠道告别“赌行情”时代
在过去很长一段时间里,每年的磷复肥会实质上就是全国冬储的“集中签单会”,厂商之间往往在会期便敲定动辄数十万吨的铺货协议。但在本届武汉展会上,“会期爆单”的戏码大幅减少,取而代之的是密集的闭门座谈、成本测算与行情研判。
这种转变并非市场需求萎缩,而是产业链上下游在经历剧烈波动后的理性回归。2026年上半年,受国际地缘局势扰动,国内硫磺价格一度冲破万元大关,随后在下半年腰斩回落;原料端的大起大落让传统“低买高卖、囤货赌涨”的经销模式风险陡增。会期内,无论是上游生产企业还是下游大经销商,都不再盲目追求账面上的预收款数字,而是把重点放在摸清保供稳价政策底线、核算真实成本支撑上。
| 监测品种 / 指标 | 11月中旬最新参考值 | 阶段变化与周期对比 | 对冬储行情的实质影响 |
|---|---|---|---|
| 国内硫磺基准价 | 5,076 — 5,152 元/吨 | 较上半年峰值(>11,050元/吨)下跌超 53% | 极限成本倒挂缓解,但绝对价格仍高于常年水平,抑制下游追高意愿 |
| 98%硫酸价格指数 | 1,318 元/吨 | 环比下调 4.49%;行业产能利用率降至 63.37% | 冶炼酸出货承压,成本端向下传导,磷肥缺乏强力涨价支撑 |
| 磷酸一铵(55%粉) | 均价 3,689 元/吨 | 基准价约3,623元/吨,会后高位承压、窄幅回吐 | 复合肥厂询盘回暖但实单谨慎,周度产量小幅下滑 |
| 复合肥开工与定价 | 开工负荷 24.41% | 降至年内低位;常规品种冬储报价1,500元/吨起 | 供给主动收缩托底价格,“保底、计息、一单一议”成主流政策 |
| 国内尿素参考价 | 约 1,755 元/吨 | 较11月初微涨 0.57% | 淡储节奏与工业刚需支撑,整体维持窄幅震荡 |
| 进口氯化钾参考价 | 约 3,166 元/吨 | 横盘整理,港口货源集中 | 贸易商挺价心态犹存,但受制于复合肥低开工,走货偏缓 |
行业协会与头部企业在会上进一步凝聚了“国内保供优先、严格调节出口”的共识。可以说,武汉磷复肥会正在从单一的“商品交易集市”,演变为全行业的“供需校准器”与“稳价压舱石”,推动冬储节奏向更加平稳、理性的方向演进。
二、 展位上的“减法”与田间的“加法”:竞争维度彻底重塑
走进今年的展馆,一个直观的视觉变化是:中小杂牌展位大幅缩水,而拥有强大研发与生产实力的大型企业则清一色以大型特装展位亮相,行业“马太效应”扑面而来。
更值得玩味的是企业展示内容的迁移。前些年随处可见的“新增产能多少万吨”“行业排名第几”等硬性规模口号,在今年几乎销声匿迹。取而代之的,是展台前摆放的一份份土壤检测报告、各地经作区的多年连续测产台账,以及密密麻麻的示范田对比数据。一位参展的头部肥企营销总监坦言:“现在经销商和种植大户都很内行,光靠讲概念、拼返点已经打动不了人,必须把肥效摆在台面上。”
这意味着农资行业的竞争逻辑已经彻底改写。过去依靠信息不对称、单纯靠低价搬货赚取差价的“搬运工式”经销商正在加速出局;具备测土配方能力、能够提供作物全程营养解决方案、真正扎根田间地头做农化服务的渠道商,正在成为各大肥企争夺的核心资产。
| 对比维度 | 传统粗放型模式(逐步退场) | 新周期高质量发展模式(本届展会主流) |
|---|---|---|
| 核心产品结构 | 大宗通用型复合肥为主,配方同质化严重 | 微生物菌肥、生物刺激素、长效缓控释肥、全水溶肥及中微量元素肥 |
| 主要盈利来源 | 依赖低买高卖、淡旺季囤货博取差价 | 依靠功能溢价提升吨毛利,对冲大宗原料周期波动 |
| 展会核心展示物 | 产能规模数字、行业排名海报、返点政策 | 土壤检测报告、经作区多年连续测产台账、示范田实物对比 |
| 渠道核心竞争力 | 资金垫付能力与单纯物流搬运效率 | 测土配方能力、作物全程营养解决方案与田间农化服务落地 |
| 抗风险与粘性 | 原料暴跌时极易亏损,客户价格敏感度极高 | 凭借田间真实增产提质效果绑定种植大户,客户复购壁垒高 |
三、 告别同质化“内卷”:功能性特肥扛起盈利大旗
大宗常规复合肥同质化严重、受原料波动冲击大、吨毛利不断被压缩,已是行业公开的痛点。而在本届武汉展会上,几乎所有主流复合肥企业都不约而同地将C位留给了新型功能性肥料。
无论是添加微生物菌剂、生物刺激素的增效型复合肥,还是针对大田省工需求的长效缓控释肥,抑或是服务于果蔬经济作物的全水溶肥、中微量元素肥,都成为客商驻足咨询的焦点。在国家持续推进化肥减量增效、耕地质量保护的背景下,农民的用肥观念正从“买便宜肥”向“买有效肥、买省工肥”升级。
对于生产企业而言,特肥已不再是点缀产品线的“配角”,而是对冲大宗原料周期波动、拉升整体盈利水平的核心引擎。谁能在功能助剂研发、工艺微创新以及特定作物专用配方上建立起技术壁垒,谁就能在存量博弈中跳出低水平价格战的泥潭。
跨界融合与资源为王:“肥化结合”拉高行业护城河
2026年上游原料的剧烈震荡,如同一块试金石,精准测出了不同类型肥企的抗风险底色。在本届展会上,产业链一体化的优势被放大到了前所未有的高度。
观察那些在市场低迷期依然保持稳健盈利与高开工率的龙头企业,无一例外都拥有深厚的上游资源积淀与横向延伸能力。一方面,手里握有磷矿、合成氨、硫铁矿等核心矿产资源的企业,在原料暴涨暴跌中拥有极强的成本缓冲垫;另一方面,“肥化结合”已成为头部企业的标配路径——以传统磷复肥为基本盘,向上打通湿法净化磷酸,向下延伸至磷酸铁等新能源电池材料领域,同时攻克磷石膏综合利用的环保瓶颈,实现了资源利用效率与综合效益的最大化。
反观缺乏上游矿产支撑、单纯依赖外购原料进行物理混配的纯加工型企业,在成本传导不畅的周期中显得格外被动。随着环保标准趋严与资源壁垒高筑,磷复肥行业的洗牌远未结束,资源向龙头集中、产业向绿色循环升级的大势已不可逆转。
| 对比维度 | 资源一体化 + “肥化结合”龙头企业 | 纯外购原料物理混配 / 加工型企业 |
|---|---|---|
| 代表企业阵营 | 云天化、兴发、贵州磷化、新洋丰、心连心等头部梯队 | 缺乏上游矿产与基础酸氨配套的中小型肥企 |
| 原料成本缓冲垫 | 自有磷矿、合成氨或配套冶炼酸,有效平抑硫磺与矿石剧烈波动 | 完全暴露在现货市场波动中,高价原料库存易形成跌价损失 |
| 纵向延伸路径 | 向上打通湿法净化磷酸,向下延伸至磷酸铁等新能源电池材料 | 产品线单一,局限于传统化肥加工,缺乏高附加值调节池 |
| 环保与副产消化 | 规模化攻克磷石膏综合利用瓶颈,变环保压力为循环经济效益 | 环保技改成本占比高,开工率在淡季与低迷期被迫大幅压减 |
| 周期定位 | 行业洗牌期逆势保持稳健盈利与较高开工,持续收割市场份额 | 成本传导不畅导致利润被严重挤压,加速退出或寻求被整合 |
第26届武汉磷复肥会虽然没有带来立竿见影的“暴涨行情”,但它释放出的信号却比任何一次涨价都更具穿透力。当潮水退去,单纯依靠周期红利和粗放扩张的时代已经落幕。面对即将到来的2027年春耕大考,唯有手握上游资源、脚踩田间泥土、手里握有硬核产品力的长期主义者,才能在这场深度重构中穿越周期、行稳致远。


First slide label
Some representative placeholder content for the first slide.
Second slide label
Some representative placeholder content for the second slide.
Third slide label
Some representative placeholder content for the third slide.