硫磺价格腰斩仍难止亏:从武汉磷复肥产销会看行业“去硫磺化”变局
硫磺价格回落,磷肥企业仍在寻找降本空间
随着武汉第二十六届全国磷复肥产销会落下帷幕,冬储行情与成本困局再次成为展馆内外热议的焦点。在今年的参展交流中,一个反常的行业现象摆在众多厂商面前:尽管前期暴涨的硫磺价格在半年内跌去了一半以上,但一铵、二铵生产企业的账面毛利依然处于亏损区间。当最昂贵的单一原料价格大幅回落,磷肥企业的亏损却并未随之消除,这背后的成本逻辑正在发生深刻变化。
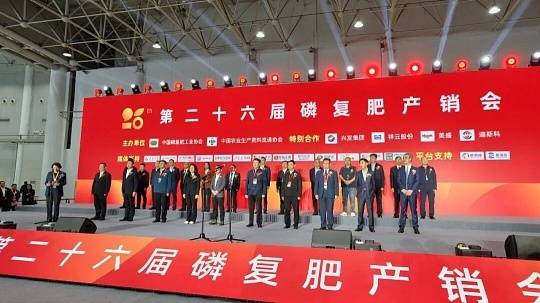
武汉第二十六届磷复肥产销会开幕式现场
一、 硫磺高位回落,但另外三项成本依然坚挺
回顾今年的行情,硫磺价格经历了剧烈的过山车走势。年初硫磺市场价尚在3850元/吨左右,到了6月份,华东港口固体硫磺成交价一度冲高至11600元/吨。截至11月4日,生意社基准价已回落至5274.25元/吨,较年中高点大幅下跌了54.5%。不过,即便价格已经“腰斩”,目前的硫磺价格依然是年初水平的1.3至1.4倍。
更重要的是,磷铵的生产成本并非由硫磺一项决定,其余三项核心原料的价格依然咬得很死:
硫酸与液氨居高不下:目前硫酸报价1515元/吨,同比涨幅仍高达96%;液氨报价則維持在2673元/吨,连续四天未见松动。
磷矿石供给持续收紧:30%品位磷矿石周均价在微跌11元后稳在986元/吨。从供给端看,今年1至8月国内磷矿石产量为7816.5万吨,同比下降2.52%。加之2026年磷矿被正式列入国家战略性矿产资源目录,国家实行开采总量调控,原则上不再批准新设独立矿山,矿石端的价格支撑极为刚性。
在四项主原料中,唯有前期涨幅最猛的硫磺在回调,其余三项均在撑高成本底线,导致磷肥企业的亏损收窄极其缓慢。据隆众资讯10月中旬测算,磷酸一铵吨毛利为-1793元,磷酸二铵为-1382元;金联创10月27日的统计口径则显示,一铵吨毛利为-1026元,二铵为-694元。尽管两家机构的测算绝对值有所差异,但反映出的行业现状完全一致:工厂每卖出一吨肥,账面上依然在亏钱。
二、 头部企业不再坐等降价,三条技术路线加速“去硫磺化”
面对高昂且剧烈波动的原料成本,行业龙头没有被动等待硫磺进一步回落,而是纷纷通过技术改造,从源头上减少甚至摆脱对进口硫磺的依赖。
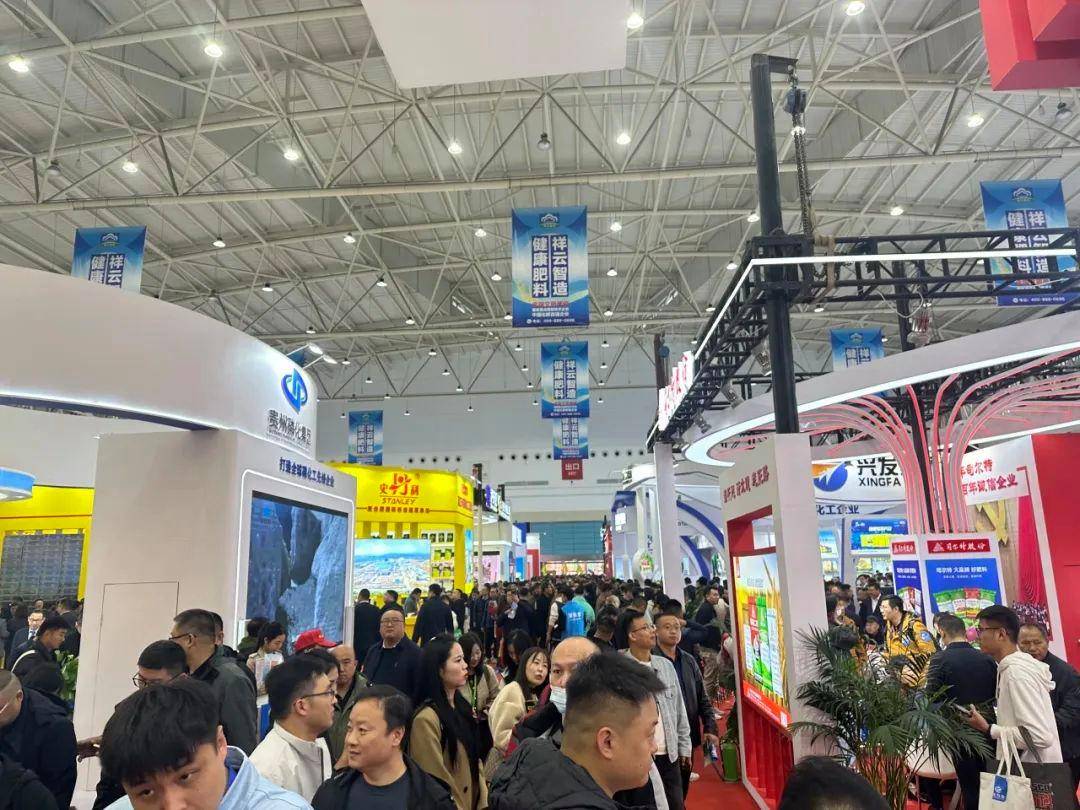
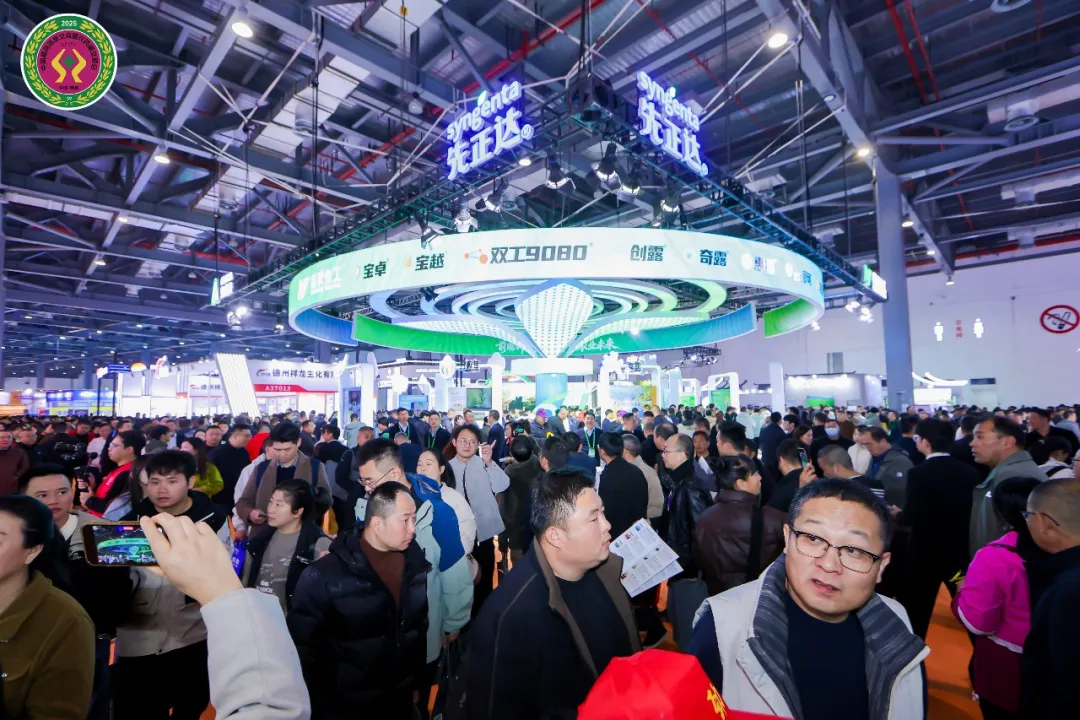
第二十六届磷复肥产销会展览会全景
目前,业内摆脱外购硫磺主要演化出三条路径,各大企业正根据自身资源禀赋对号入座:
1. 磷石膏制酸路线:该路线的投资强度约为传统硫磺制酸的四倍,但跑通后每吨硫酸成本可节省650至950元。以兴发集团为例,公司于10月30日发布公告,旗下宜都兴发计划斥资14.36亿元建设200万吨/年磷石膏制酸装置,建设周期仅8个月。该项目建成后每年可消纳200万吨磷石膏,产出79万吨工业硫酸和75万吨水泥熟料(单吨浓硫酸耗用磷石膏2.53吨、配煤0.18吨)。按公告口径静态测算,这套装置每年理论上可替代约26万吨进口硫磺,直接节约采购支出约13亿元。
2. 硫铁矿制酸路线:其投资强度约为硫磺制酸的两倍,吨酸成本可压缩100至200元。目前川恒股份新建的相关装置正在推进中,预计将于2027年年中投产。
3. 外购冶炼酸路线:这种方式无需新建制酸装置,但受制于运输半径,运距一旦拉长便会丧失经济性。例如史丹利河北基地就近采购赤峰周边的铜冶炼副产酸,入库价格仅在1000元/吨出头,具备明显的区域成本优势。
为何磷石膏制酸等重资产项目会在今年集中上马?核心原因在于成本与环保两条高压线同时触底。一方面是硫磺价格暴涨击穿了企业的盈利底线,另一方面则是磷石膏消纳被政策严格锁死。目前国内每年新增磷石膏超过8000万吨,历史堆存量已达8.7亿吨,而行业综合利用率仅在50%左右,距离2026年65%的考核目标仍有不小差距。在长期执行“以渣定产”政策的贵州等地,磷石膏消纳能力直接决定了磷酸的产能天花板,环保达标已演变为关乎企业生存的产能问题。
事实上,石膏制酸从理论到工业化已有百年历史,并非全新工艺。过去几十年之所以被搁置,是因为单靠省下的硫磺钱,大半都会被高昂的煤电成本吃掉。如今该工艺能够真正算过账来,靠的是“三联收益”的闭环:产出的硫酸回流自用以替代外购,联产的水泥熟料卖给建材市场摊薄设备折旧,同时彻底省去了磷石膏固废堆存的环保成本。
三、 高门槛筑起护城河:这不仅是降本手段,更是准入门票
尽管磷石膏制酸账面收益可观,但中小化肥企业却很难效仿,因为横在面前的有三道硬门槛:
首先是稀缺的熟料产能置换指标。以湖北省这批上马项目为例,全部需要严格执行等量置换。其中,祥云股份400万吨项目所对应的指标,来自华新水泥阳新基地一条计划于2027年9月拆除退出的5000吨/日熟料生产线。在水泥熟料总量严控不增的背景下,置换指标本身就极为抢手。
其次是庞大的资金投入。磷石膏制酸高达传统路线四倍的投资强度,对企业现金流提出了极高要求,仅云天化布局的两套装置合计投资就达27.37亿元。
最后是大型化工程放大的技术风险。目前国内能够稳定跑通的最大规模仅为50万吨级——贵州凯洋的装置于今年10月20日一次开车成功,先后通过72小时、144小时和288小时考核并连续运行15天。然而,200万吨乃至300万吨级的大装置至今尚无长期运行先例,回转窑内结圈问题以及对原料品位波动的容忍度,都有待在实际生产中进一步验证。
因此,这项重资产工艺不仅不会拉平全行业的生产成本,反而会将头部企业与中小企业的成本差距彻底拉开。
四、 2027年行业分水岭:成本梯队重构与跨界影响
如果将目前各大肥企在建的项目汇总,2027年磷肥行业的成本分层已经清晰可见。除了兴发集团可替代约26万吨硫磺的79万吨硫酸产能外,云天化的两套装置将贡献140万吨硫酸,替代约46万吨硫磺(对应减少采购额约17.2亿元);徽阳新材料的300万吨磷石膏制酸项目则对应约118万吨硫酸。新洋丰在建项目落地后,其硫磺外采规模预计也将直接削减三分之二。正如新洋丰在近期机构交流中所判断的,待2027年这批项目集中投产后,行业内的成本梯队将彻底拉开。
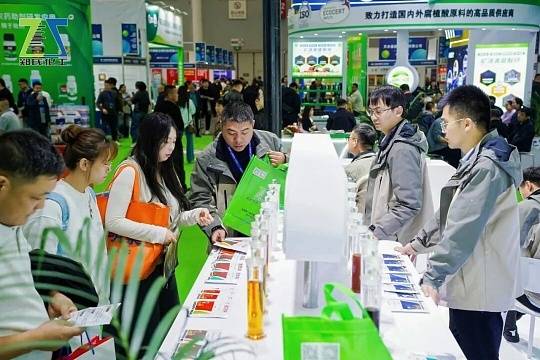
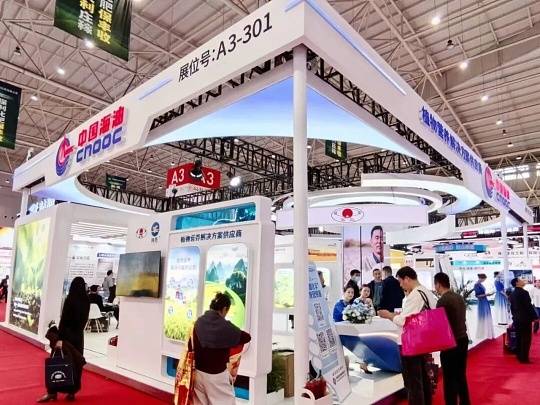
参展企业展台
即便是拥有丰富磷矿资源的巨头,在过去一年也深刻体会到了“缺硫”的痛楚。云天化三季报显示,今年前三季度公司硫磺采购均价高达3738元/吨,同比暴涨近90%,印证了“有磷矿也躲不过硫磺涨价”的行业现实。此外,这批项目的推进还在引发两个容易被忽视的跨界效应:
对区域水泥供给的冲击:磷石膏制酸联产的熟料线目前可豁免常规的错峰生产,一旦停产就会导致固废积压反弹和硫酸缺口扩大。这意味着即便水泥熟料市场亏损,这套装置也必须保持运转,从而持续对冲区域水泥市场的供给收缩政策。
碳交易市场的潜在红利:传统水泥熟料生产中约六成的碳排放来自石灰石分解,而磷石膏路线恰好绕开了这一环节。未来随着碳价逐步走高,两条工艺路线的隐性成本差距还将进一步拉大。
五、 变局之下的市场启示:冬储怎么看,未来怎么走?
在本届武汉磷复肥产销会后,无论是上游工厂还是下游经销商,都需要重新审视未来的报价与采购逻辑。
对于生产工厂而言,随着自建制酸产能落地,硫磺将逐步从外部市场变量转化为企业内部可控成本,未来磷肥出厂报价的波动率有望下降。但代价则是资本开支门槛被大幅抬高,未能赶上这波技改班车的中小企业,将继续暴露在原料剧烈波动的风险之中。
对于农资经销商而言,眼下的当务之急依然是冬储博弈。截至11月6日,磷酸一铵市场参考价为3600元/吨,较11月1日的3613.33元/吨小幅阴跌,行业整体开工率维持在三成四上下。但在中期维度上,经销商选品合作的核心标准将简化为一个问题:你的上游供应商,究竟在不在2027年那条低成本红线以内?
从整个磷化工行业来看,磷石膏正在从过去令人头疼的环保负担,转变为决定企业生死的战略资产,固废处理能力第一次真正等同于企业的产能上限。可以预见的是,未来硫磺价格跌到哪里,已不再决定磷肥行业的成本底线;真正决定底线的,是谁已经彻底不用再买硫磺了。



First slide label
Some representative placeholder content for the first slide.

Second slide label
Some representative placeholder content for the second slide.

Third slide label
Some representative placeholder content for the third slide.