甘肃农资市场:寒旱底色下的“服务+价值”增量
甘肃东西绵延1600多公里,横跨青藏高原、黄土高原和内蒙古高原,降水由东南向西北一路递减,甘南高原和祁连山区则常年低温、无霜期短。靠着这样的“寒”与“旱”,甘肃却种出了品质上乘的玉米、马铃薯,养出了响当当的道地药材和高原夏菜——寒旱不是短板,而是禀赋。
这两年,站在陇原田垄上的农资人明显感到风向变了:国家减肥增效政策层层落地,甘肃用肥用药量连年收紧,化肥、农药越用越少;可走进金昌、张掖的农资市场,水溶肥、微生物菌剂、土壤调理剂却越摆越多,生意越来越讲究。
变化之间,甘肃农资市场正站在市场洗牌的关口。
用量降了,消费却没降
2015年以来,甘肃农用化肥施用量连续8年下降,2023年折纯施用量已降至76.61万吨,2024年略微上涨至77.25万吨但差距不大;农药使用量降得更快,到2021年已降至2.81万吨,比2015年减少近三分之二,近两年也在保持下降态势。
在用肥用药“双减”的同时,种植户在农资上的支出并没有出现大幅减少。
《甘肃农村年鉴2025》显示,2024年全省农业物质消耗总额691.64亿元,虽有所下降但并未影响肥料和农药的消费。其中,肥料183.49亿元(2023年为180.33亿元),农药8.27亿元(2023年为8.28亿元)。
数据波动背后,是甘肃种植户用肥习惯的结构性转变:从二铵、尿素等基础肥,转向复合肥、功能性复合肥;从大水大肥,转向按需精准。对企业而言,卖出去的吨位在缩水,每一吨的附加值却在增长——这是减肥增效政策留给市场最大的变量,也是读懂甘肃农资的第一把钥匙。
2023—2024年甘肃全省农用化肥施用折纯量(单位:万吨 )
(数据来源:甘肃农村统计年鉴2025)
作物跟着水走,农资跟着作物走
甘肃种植结构的每一次调整,都被水牵着走。
据甘肃省统计局数据,2024年全省农作物总播种面积约6307万亩,粮食作物占64.6%,其中玉米约1662万亩、马铃薯约867万亩,是绝对主力。与此同时,蔬菜种植面积约775万亩,中药材约508万亩,2025年仍在增加,蔬菜再扩46.5万亩、中药材扩31.5万亩。
这两类快速扩张的作物,是农资企业争相布局的赛道。高原夏菜填补南方夏季蔬菜空档,定西当归、陇西黄芪、岷县党参叫响全国,河西走廊的制种玉米、洋葱、芹菜身价不菲,高价值作物对水肥管理的要求,与过去种大田作物完全不同。
尽管如此,甘肃在保证高价值作物种植的基础上也在时刻考虑需水问题,对于寒旱底色来讲,水肥一体化的扩展也是必然。
甘肃省耕地质量建设保护总站的项目成果显示,全省70多个县市区累计推广水肥一体化技术5408.97万亩,实现节水110亿立方米、节肥56万吨,亩均节肥25.38%。水肥一体化推到哪里,水溶肥、滴灌肥的需求就长到哪里——这是政策压力下最确定的一条增量通道。
甘肃省2023—2024年主要农作物种植面积(单位:万亩)
(数据来源:甘肃农村统计年鉴2025)
肥窝子里的红海与蓝海
甘肃农资市场早已不是蓝海。
企查查数据显示,截至2025年4月,全省存续的肥料制造企业有151家。
新洋丰、心连心、施可丰、瓮福化工等企业纷纷在甘建厂,金昌河西堡镇一个镇上,云天化、云图控股、史丹利、鄂中、三宁等品牌几乎齐备。经销商普遍反映:复合肥竞争白热化、赊欠问题严重,传统“大化肥+农药”的老路越来越难走。
但红海之下,蓝海也在生长。
一是土传病害防治。河西走廊洋葱、芹菜、中药材等经济作物根部病害多发,杀菌剂、生根类、改土类产品需求激增,全生育期解决方案比单瓶药剂更有市场。
二是特肥。甘肃特肥市场尚无强品牌,水溶肥、微生物肥料、生物刺激素品类繁杂、质量参差。反过来看,这正是品牌化的窗口期。亚盛农服等本地渠道已转向新型肥料,在金昌建起以淀粉渣、蘑菇渣为原料的有机肥厂,把卖产品改成了做服务。
向寒旱要增量,企业该如何落子?
如今,寒旱农业的政策红利已经摆上台面,农资企业从哪些方向落子才能抓准市场?
我们不妨先从市场层面看一看:2025年,甘肃供销系统明显从单纯销售农资向农业社会化服务转型,服务模式更加多样化。譬如配送方式推行“线上下单+线下配送”“点对点配送”“送肥下乡”等模式;技术服务开展测土配方、统防统治、无人机飞防、农残检测等服务;同时各地积极推广有机肥、缓释肥、水溶肥等绿色高效农资产品。
想要入场的农资人不妨从这三个方向考虑:
做水肥一体的配套商。
甘肃正大规模推进高标准农田建设和盐碱耕地综合治理,河西、沿黄灌区“以水定地”,节水节肥是硬约束,能提供滴灌水溶肥和配套技术服务的企业,将跟着项目走、跟着灌区走。
做以种适地的服务商。
各县区以“培肥控盐、节水阻盐、灌水降盐、适种抗盐”四大技术把盐碱滩变成丰产田,耐盐碱作物配套的土壤调理剂、生物有机肥、抗逆类产品依旧是市场热门。
做扎根田间的价值服务。
甘肃“夏减秋增”、作物随水而变,茬口越来越复杂,单纯卖肥卖药撑不起利润,能围绕单一作物提供全程营养方案、能下沉到合作社和家庭农场的服务型渠道,才会是这轮洗牌中的赢家。
甘肃农资市场的故事,其实是中国农业转型的一个缩影。
政策在减,需求在升;吨位在缩,价值在涨。
寒旱是约束,也是护城河——谁能把“寒旱”翻译成对路的产品和服务,谁就能在陇原找到自己的增量。
2026年的甘肃,增量到底从哪里寻找?
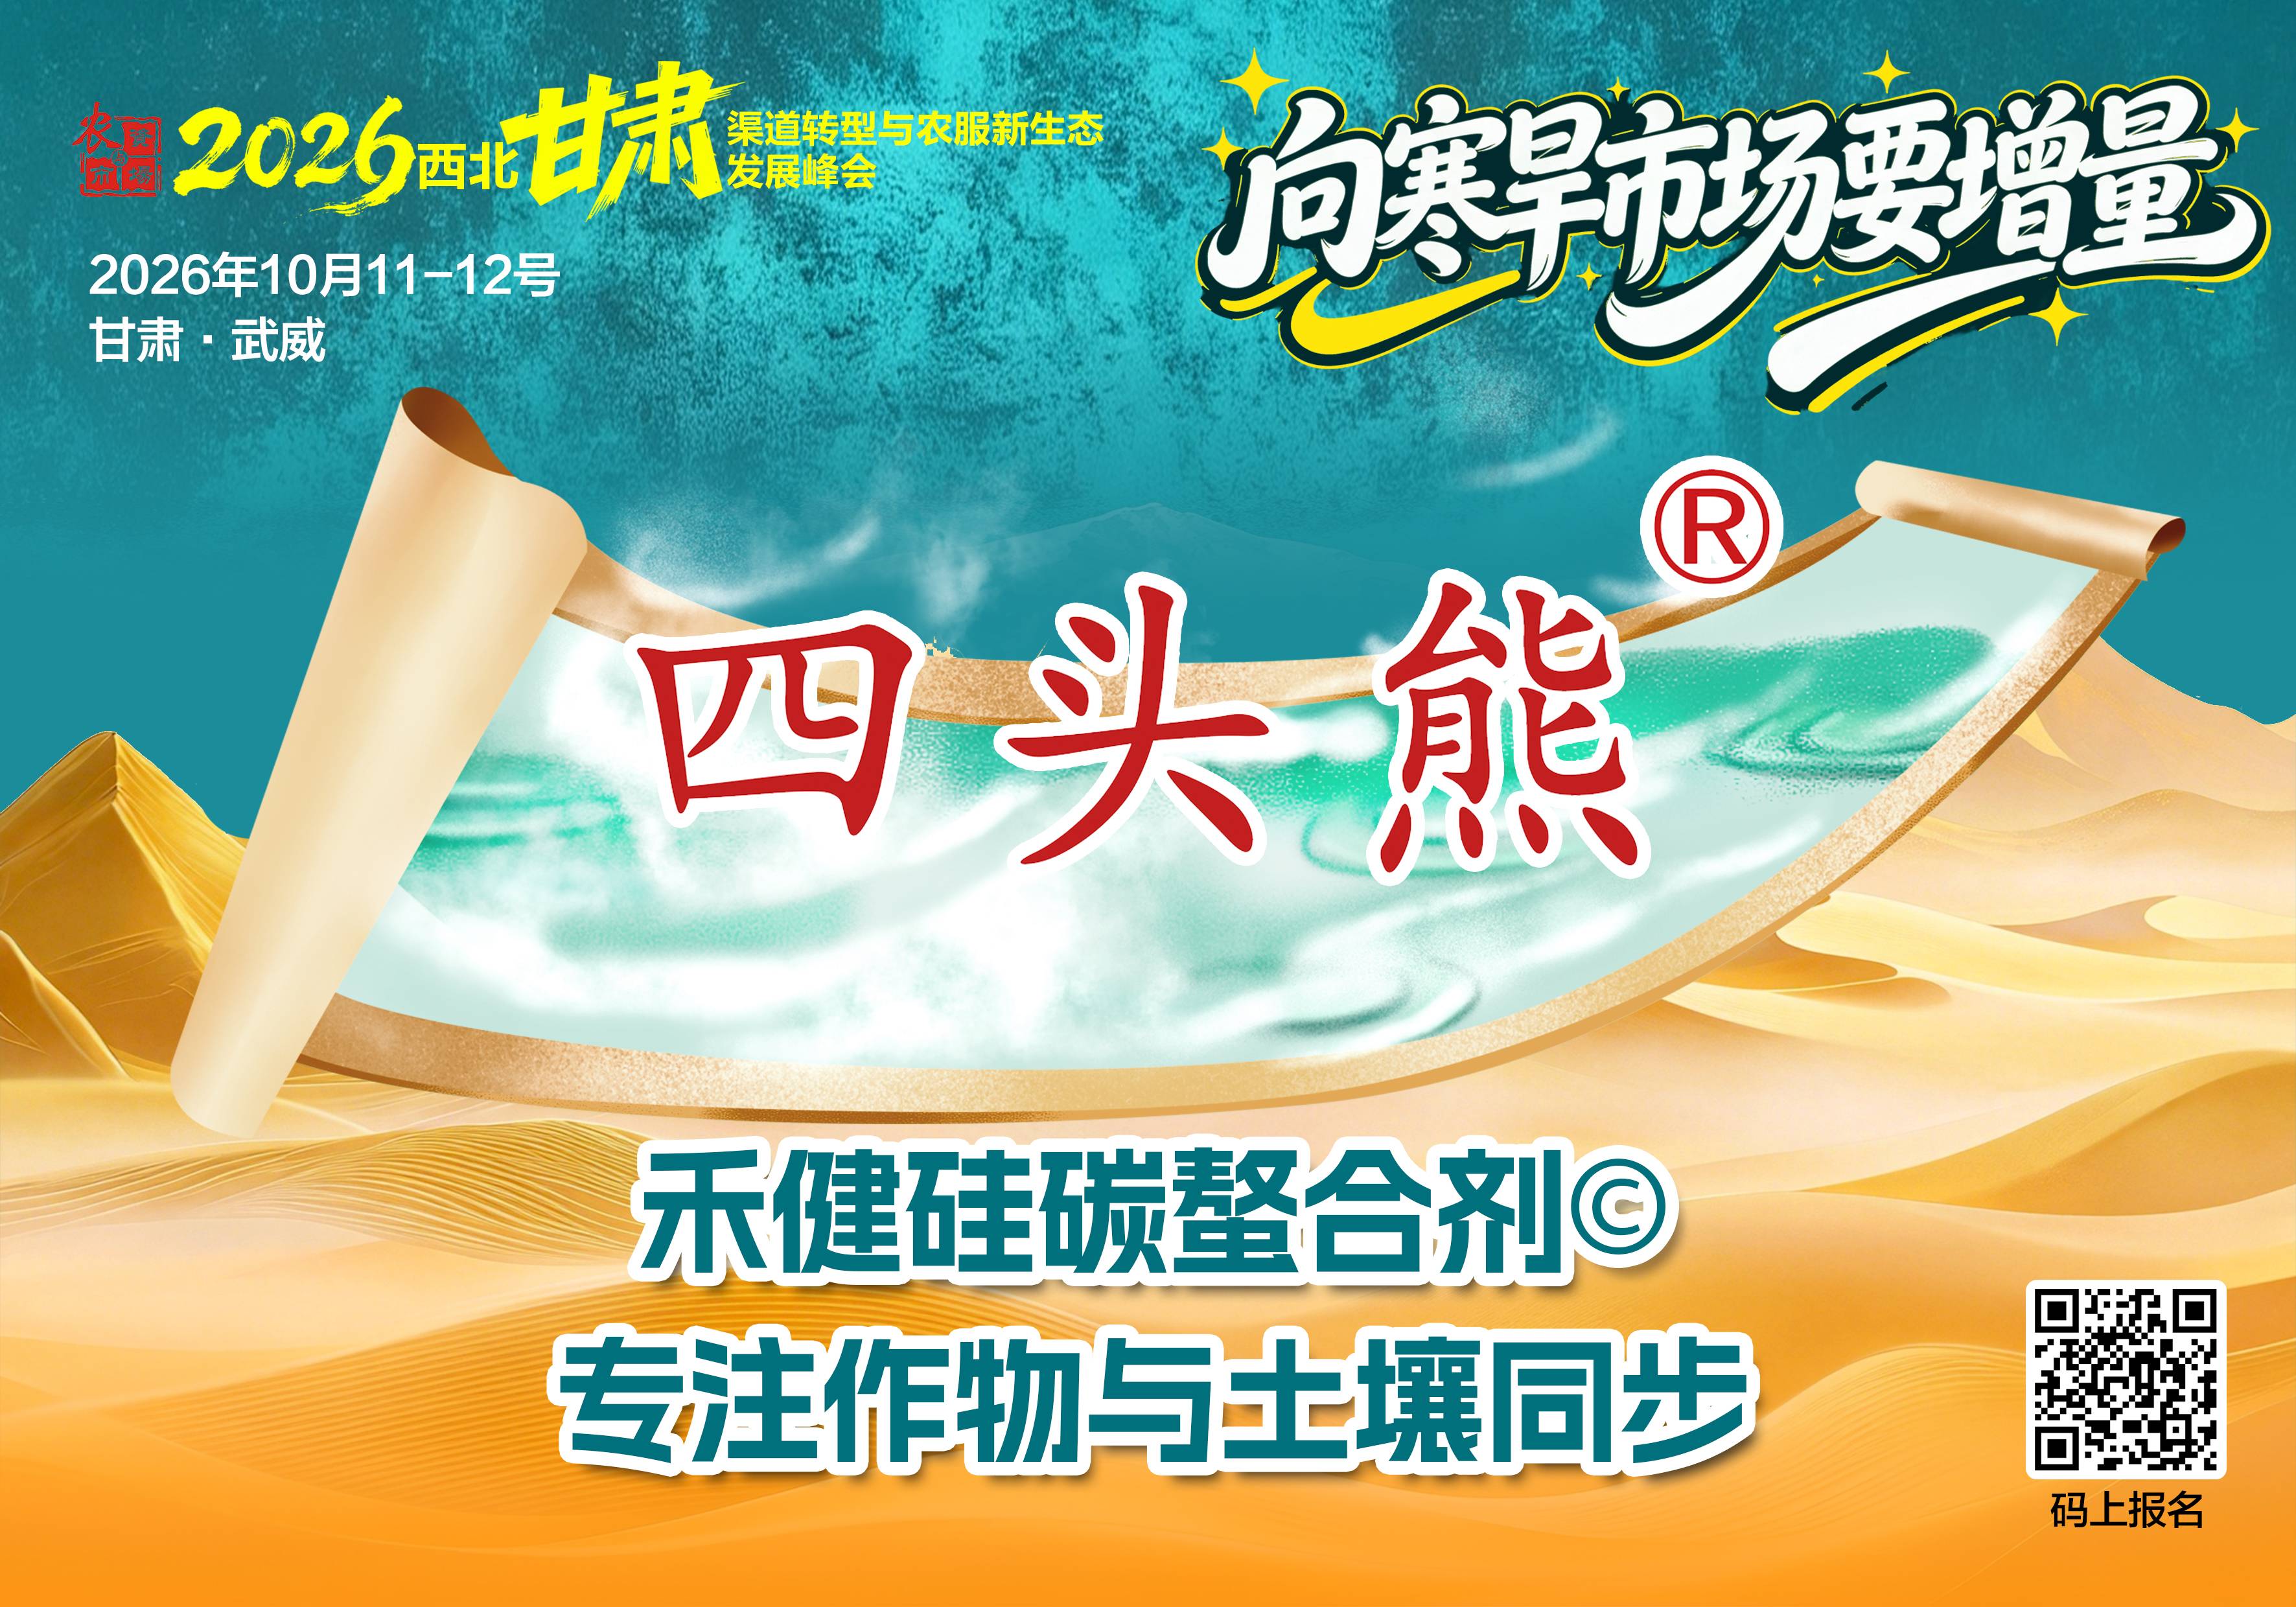
10月11—12日,“2026西北(甘肃)渠道转型与农服新生态发展峰会”为农资人挖掘增量新路径,揭开寒旱市场新答案!
会议联系:
窦老师:15936253789
张老师:19050151219


First slide label
Some representative placeholder content for the first slide.
Second slide label
Some representative placeholder content for the second slide.
Third slide label
Some representative placeholder content for the third slide.